Dice el refranero español: "Cuando las barbas de tu vecino veas cortar, pon las tuyas a remojar".
Australia comenzó a enfrentarse hace años a los desafíos de integrar una elevada penetración de energías renovables en su sistema eléctrico. Tuvo que revisar sus requisitos de conexión, desarrollar nuevas herramientas de control e incorporar tecnologías capaces de contribuir a la estabilidad de una red con creciente generación conectada mediante inversores. Y en parte auspiciado por el Blackout de 2016 que hizo que se aceleraran las medidas.
Recuerdo una interesantísima conversación técnica en Munich en el entorno de la feria Intersolar con tres personas de Power Electronics acerca del apagón. De esa conversación es de donde me surgió la duda de si esto ya había pasado cómo no habíamos hecho nada. Más allá de entender muchos aspectos técnicos que luego me sirvieron para estudiar, analizar y criticar con sentido técnico los informes me hizo plantearme por qué hemos instalado renovables sin tomar todas las medidas necesarias para que se integrasen correctamente cuando otros países ya lo habían hecho y en reacción a apagones como el de Texas o Australia.
La clave es que a sus inversores ya se les exigía en estos países cumplir cosas que aportaban estabilidad al sistema. Y en España pudiendo hacerlo, ¿por qué no se hace?, me pregunté yo en aquel momento. Ahora se está empezando. 10 años después del apagón de Australia.
Mientras Australia buscaba soluciones a problemas que ya tenía delante, España disponía de algo extraordinariamente valioso: tiempo para aprender de aquella experiencia y anticiparse. Sin embargo, hemos avanzado mucho más deprisa en la instalación de renovables que en la adaptación de algunas de las herramientas necesarias para integrarlas plenamente. Incluso después del apagón de 2025.
Vimos cómo nuestro vecino se cortaba las barbas, pero no pusimos las nuestras a remojar.
Dos mercados, un desafío compartido
Australia y España no tienen el mismo mix. El mercado eléctrico australiano NEM mantiene un peso importante del carbón; España combina renovables con nuclear y ciclos de gas. Sin embargo, ambos afrontan un desafío común: una creciente generación solar y eólica, cuyos excedentes y variabilidad exigen flexibilidad. Por eso la comparación útil no es afirmar que los sistemas son iguales, sino examinar qué soluciones se implantaron allí antes de que aquí fueran urgentes.
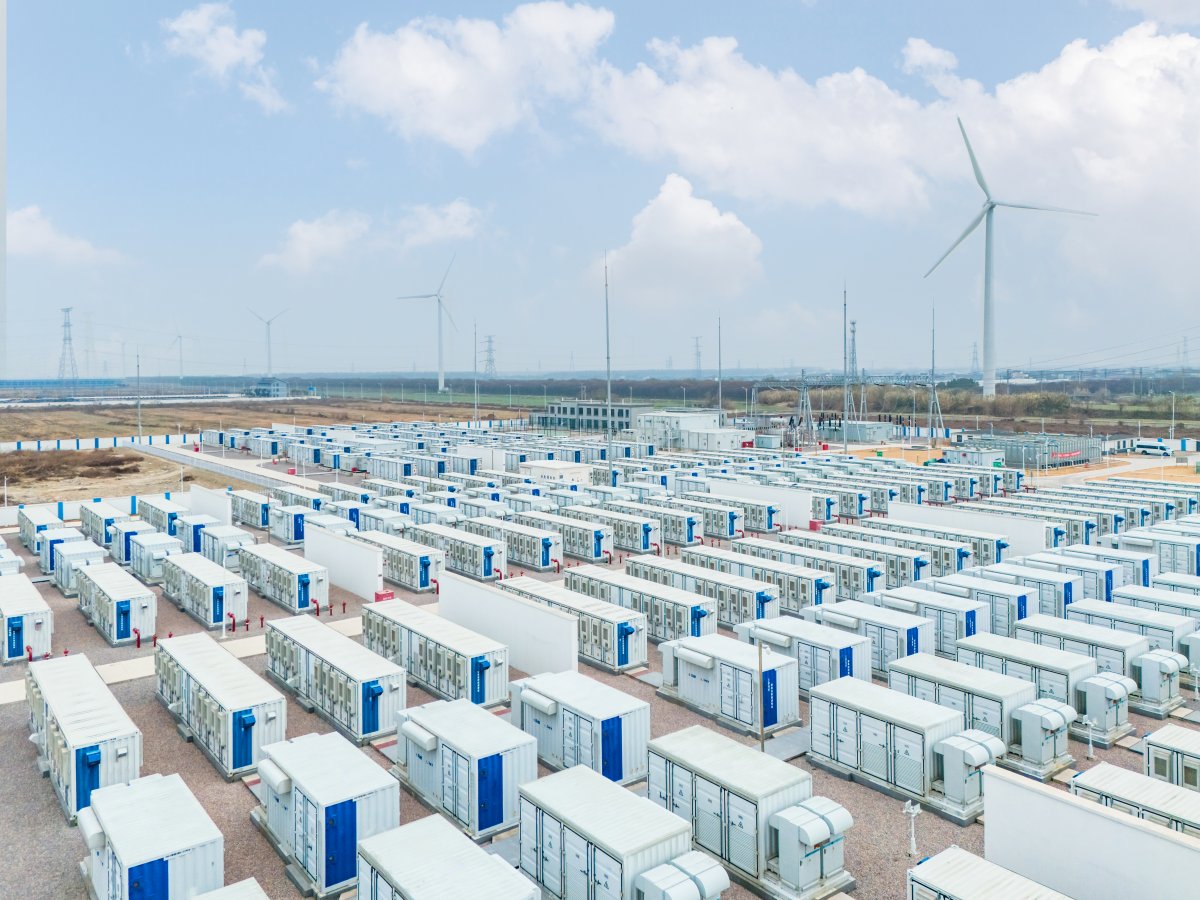
Por poner claridad den la comparación y como referencia de escala, el NEM australiano ronda los 100 GW de capacidad, incluyendo recursos distribuidos, y unos 200 TWh anuales; España, alrededor de 151 GW y 270 TWh en 2025, según los perímetros estadísticos considerados. Son cifras orientativas que no deben confundirse con un mix homogéneo. Si Australia incorporó unos 4.445 MW de baterías en doce meses hasta el primer trimestre de 2026, el equivalente proporcional español sería del orden de 6.000–6.700 MW según se compare energía o potencia. No es un objetivo técnico calculado, sino una forma de apreciar la magnitud del despliegue. Pero la realidad es que España está por debajo del 5% del dato australiano.
Australia tuvo antes el problema; España tuvo tiempo
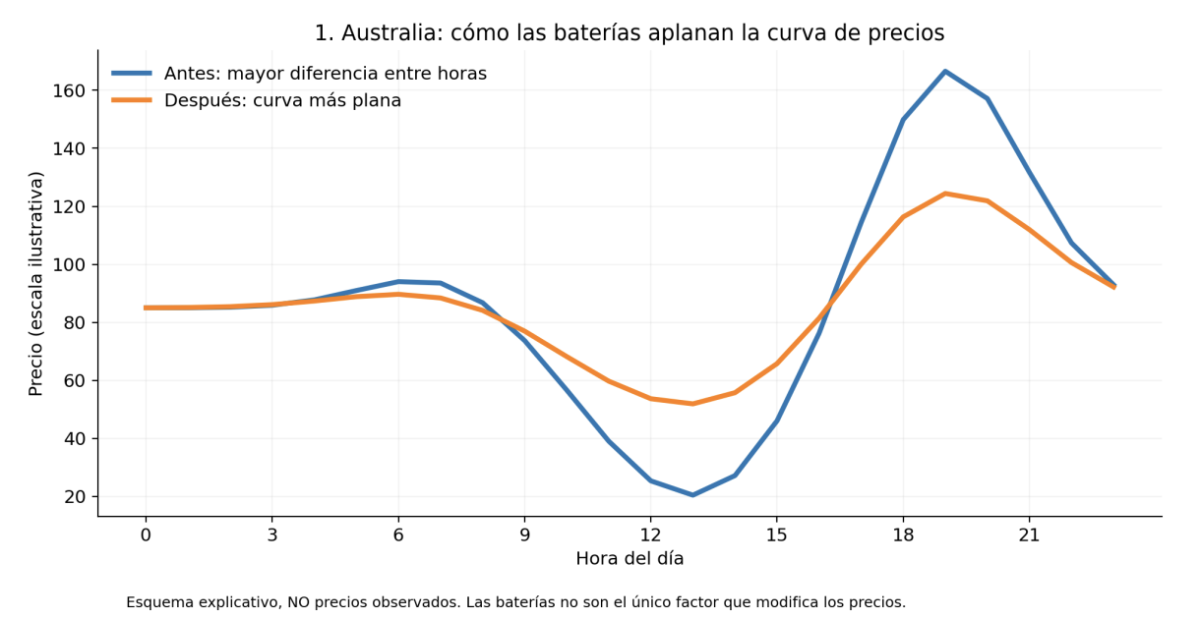
El apagón de Australia Meridional de 2016 recordó la importancia de la respuesta de todas las instalaciones ante perturbaciones. Australia revisó después sus requisitos de conexión, incluidos aspectos de control de tensión y comportamiento durante fallos, y avanzó en el estudio y aplicación de inversores con funciones más sofisticadas y de paso abaratando los costes de la energía desplazando el precio competitivo de las renovables a más horas del día como se ve en la imagen siguiente.
En España empezamos echando la culpa del apagón a la fotovoltaica. La realidad es que las fotovoltaicas hicieron lo que el código de red les dice que hagan ante unas determinadas condiciones de red. Y en lugar de ayudar a superar la situación se desconectaron ampliando el problema. Eso no las culpa del apagón sino que deja claro de forma contundente que de haberse aplicado las medidas que ya se aplican en el país del continente oceánico esto no hubiera sucedido. Llegamos tarde.
España pudo observar esa evolución de Australia durante años. La pregunta no es por qué no copiamos literalmente las normas australianas, sino por qué no incorporamos antes, allí donde resultaban necesarias, determinadas capacidades de respuesta rápida a las exigencias de conexión y operación.
Las empresas fabricantes de inversores , entre ellas las españolas como Power Electronics desarrollan tecnología para mercados internacionales desde hace años siendo el mercado australiano el más exigente con su código de red.
La solución puede estar también en los inversores
Las baterías y los inversores avanzados pueden aportar respuesta rápida de frecuencia, potencia reactiva y control dinámico de tensión; algunos equipos, con controles específicos, pueden operar en modo grid-forming y contribuir a la estabilidad. No sustituyen todos los STATCOM ni resuelven por sí solos cualquier problema. Pero pueden complementar esos recursos desde numerosos puntos de la red. Para aprovecharlos hacen falta requisitos claros, coordinación técnica y remuneración adecuada.
Australia muestra otra lección: las baterías cargan cuando sobra energía solar y descargan cuando escasea, contribuyendo a elevar los precios muy bajos y moderar los picos. Al reducir la distancia entre ambos, también estrechan su propia oportunidad de ingresos por arbitraje. Es una razón más para desarrollar servicios de balance, mecanismos de capacidad y prestaciones de tensión allí donde sean técnica y regulatoriamente viables, sin prometer ingresos garantizados.
De ese modo se fomenta la inversión ya que la rentabilidad no debe depender solo del arbitraje sino de los servicios que pueden dar al sistema. Gana el sistema, gana el ciudadano con precios contenidos y menos costes de respaldo y las inversiones obtienen rentabilidad y financiación.
La oportunidad que no debemos seguir perdiendo
Renovables con almacenamiento implican por tanto estabilidad, mayor penetración renovable que implica menor dependencia exterior, mejores precios y mejor competitividad, mayor seguridad en el sistema eléctrico, menos inflación, lo que llama a la inversión que genera bienestar y así se mueve la rueda. Eso importa a la industria, a la factura de los hogares y a la independencia energética, especialmente en un contexto de conflictos internacionales y volatilidad de los combustibles fósiles.
Australia tuvo que actuar porque sus desafíos llegaron antes. España contaba con años para aprender de esa experiencia. A veces es más fácil copiar que innovar. Pero para copiar hay que observar, aprender y actuar a tiempo.
Fuentes oficiales para contrastar y documentar
• AEMO, Quarterly Energy Dynamics (evolución de baterías, precios y mix del NEM): https://www.aemo.com.au/energy-systems/major-publications/quarterly-energy-dynamics-qed
• AEMC, Generator technical performance standards (reforma de 2018): https://www.aemc.gov.au/
• AEMO, informes del apagón de Australia Meridional (2016): https://www.aemo.com.au/
• Red Eléctrica, El sistema eléctrico español y series estadísticas 2025: https://www.sistemaelectrico-ree.es/
• CNMC y BOE, requisitos técnicos y procedimientos de operación españoles: https://www.cnmc.es/ · https://www.boe.es/
Nota editorial: las magnitudes agregadas NEM–España y los requisitos técnicos concretos deben contrastarse en sus series originales antes de publicación. Las dos gráficas comparativas de mix se incorporarán únicamente tras homologar perímetros y fuentes.
Manuel Argüelles es ingeniero industrial y ex director general de Energía de la Comunidad Valenciana ( 2023-2026).


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios