Baterías de sodio: de promesa técnica a realidad comercial
La cuestión comercial central no es si las baterías de iones de sodio reemplazarán a las de iones de litio, sino dónde pueden ofrecer las baterías de iones de sodio una combinación más atractiva de costo, seguridad, rendimiento, resiliencia de la cadena de suministro y facilidad de fabricación
Entre las tecnologías actuales de almacenamiento de energía, las baterías de iones de litio (LIB) predominan debido a su alta densidad energética y versatilidad. Inicialmente impulsadas por la electrónica de consumo, su adopción se ha extendido a los vehículos eléctricos (VE) y al almacenamiento estacionario. Sin embargo, a medida que crece la demanda, los riesgos geopolíticos, las limitaciones de la cadena de suministro y la volatilidad de los precios de las materias primas han puesto de manifiesto las vulnerabilidades de la cadena de valor de las LIB. Esto ha intensificado la búsqueda de químicas alternativas para el almacenamiento de energía, y las baterías de iones de sodio (SIB o baterías de iones de sodio) emergen como una de las soluciones clave, como se describe en el nuevo informe de IDTechEx, "Baterías de iones de sodio 2027-2037: Tecnología, cadena de suministro y economía de mercado".
Las baterías de iones de sodio ya no se definen principalmente por los resultados de laboratorio, las líneas piloto o las hojas de ruta tecnológicas a largo plazo. La industria ha entrado en una fase más trascendental: la validación comercial. Los fabricantes de celdas, los proveedores de materiales, las empresas de equipos y los clientes finales están tomando decisiones sobre la capacidad de producción, el posicionamiento en la cadena de suministro, las aplicaciones objetivo y las economías de escala.
Esta transición es importante porque las baterías de iones de sodio abordan varias preocupaciones estratégicas que afectan a la industria de las baterías en general. La demanda de baterías sigue creciendo en el almacenamiento de energía estacionario, la movilidad, los equipos industriales y otros sectores, mientras que las cadenas de suministro de baterías de iones de litio siguen expuestas a las fluctuaciones de los precios de las materias primas, la concentración geográfica y la competencia por el litio, el níquel, el cobalto y el grafito. El sodio es abundante y está ampliamente disponible, lo que ofrece la posibilidad de cadenas de suministro de materiales para baterías más diversificadas geográficamente.
Sin embargo, la seguridad de la cadena de suministro por sí sola no garantiza el éxito comercial. Las baterías de iones de sodio deben demostrar una propuesta de valor convincente en aplicaciones específicas y en condiciones de fabricación realistas. Sus ventajas potenciales incluyen un excelente rendimiento a bajas temperaturas, capacidad de carga rápida, seguridad, una larga vida útil en determinadas químicas y la posibilidad de reducir costes. Al mismo tiempo, la menor densidad energética en comparación con las principales celdas de iones de litio sigue siendo una limitación importante para muchas aplicaciones, especialmente donde la autonomía del vehículo, el volumen del paquete o el peso son criterios de compra decisivos.
Por lo tanto, la cuestión comercial central no es si las baterías de iones de sodio reemplazarán a las de iones de litio, sino dónde pueden ofrecer las baterías de iones de sodio una combinación más atractiva de costo, seguridad, rendimiento, resiliencia de la cadena de suministro y facilidad de fabricación.
En "Baterías de iones de sodio 2027-2037: Tecnología, cadena de suministro y economía del mercado", IDTechEx pronostica que el valor del mercado global de baterías de iones de sodio se expandirá hasta alcanzar los 18 mil millones de dólares estadounidenses. Este crecimiento no será uniforme en todas las tecnologías, aplicaciones o regiones, sino que dependerá de la capacidad de los proveedores para alinear la química de las celdas y la estrategia de fabricación con los requisitos de cada mercado final.
Las decisiones químicas determinarán dónde triunfarán las baterías de iones de sodio.
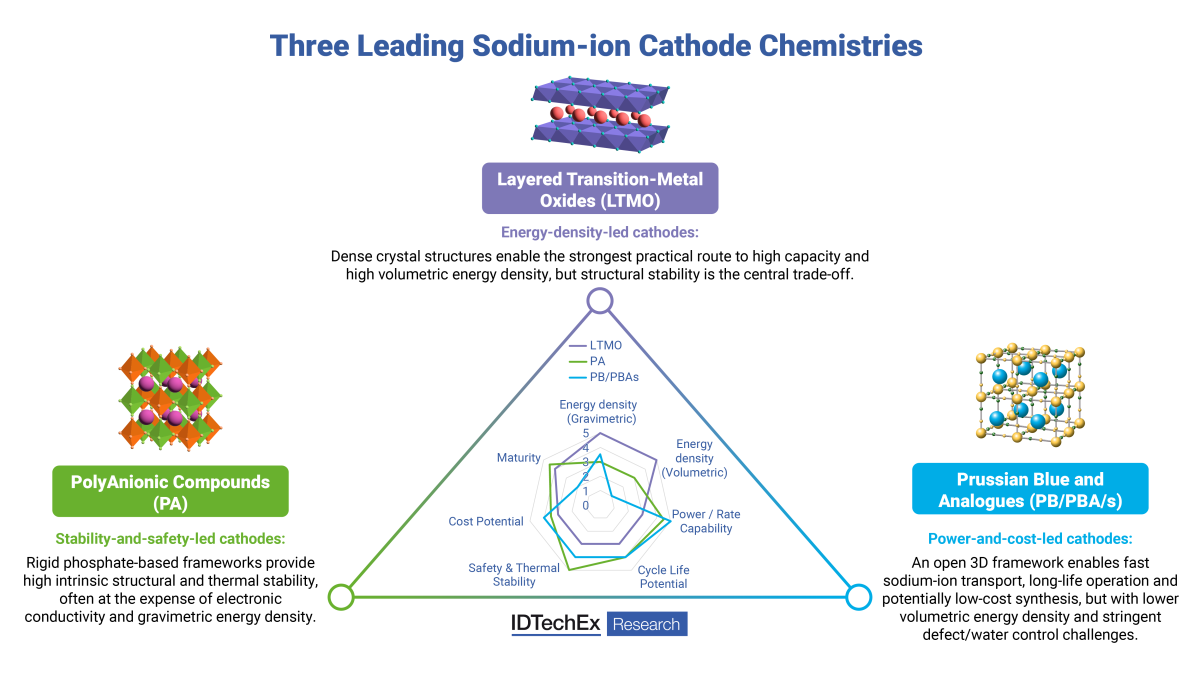
La industria de las baterías de iones de sodio no se limita a una sola tecnología. Su trayectoria comercial está marcada por tres familias principales de cátodos: óxidos de metales de transición en capas, compuestos polianiónicos y análogos de azul de Prusia/blanco. Cada química tiene implicaciones distintas en cuanto a densidad energética, capacidad de potencia, vida útil, seguridad, exposición a materias primas, requisitos de procesamiento y coste.
Los cátodos de óxido de metal de transición en capas ofrecen una densidad energética relativamente alta y, por lo tanto, son relevantes para aplicaciones donde la compacidad de las baterías es fundamental. Sin embargo, la selección de materiales, la estabilidad electroquímica y los requisitos de fabricación pueden generar diferentes compensaciones entre coste y rendimiento que otras alternativas de iones de sodio.
Las químicas polianiónicas, en particular el NFPP y materiales relacionados, están atrayendo la atención para aplicaciones que requieren durabilidad, seguridad, rendimiento energético y la posibilidad de utilizar materiales a base de hierro y manganeso. Los cátodos análogos de azul de Prusia/blanco ofrecen una economía de materiales atractiva y se han convertido en una vía importante para el desarrollo comercial de iones de sodio, pero su calidad de producción, la gestión del agua y la consistencia son consideraciones críticas.
El ánodo es igualmente importante. La mayoría de los diseños comerciales de baterías de iones de sodio se basan en ánodos de carbono no grafítico, especialmente carbono duro. A diferencia de las baterías de iones de litio, las celdas de iones de sodio no pueden usar simplemente ánodos de grafito convencionales. Por lo tanto, la disponibilidad, la selección de precursores, el rendimiento, el desempeño y el precio del carbono duro tendrán importantes repercusiones en el costo y la producción a gran escala de las baterías de iones de sodio. Las decisiones sobre el origen y el procesamiento de los materiales pueden afectar significativamente tanto el rendimiento de la celda como la economía de la producción.
Estas diferencias químicas explican por qué la comercialización de las baterías de iones de sodio se está diferenciando cada vez más. Una celda optimizada para el almacenamiento de energía estacionaria a gran escala puede no ser la solución preferida para vehículos de bajo voltaje, baterías, vehículos de dos y tres ruedas, micromovilidad o aplicaciones industriales. Los proveedores deben identificar aquellas aplicaciones en las que su composición química ofrezca una ventaja clara, en lugar de seguir una estrategia genérica e indiferenciada de "sustitución de las baterías de iones de litio".
El informe analiza también la tecnología de las baterías de iones de sodio (Na-ion) en un contexto comercial. Esto incluye la elección de la composición química del cátodo, el uso de ánodos no grafitíticos, los electrolitos, la seguridad, las implicaciones en la fabricación y la relación entre las características técnicas y los mercados potenciales.
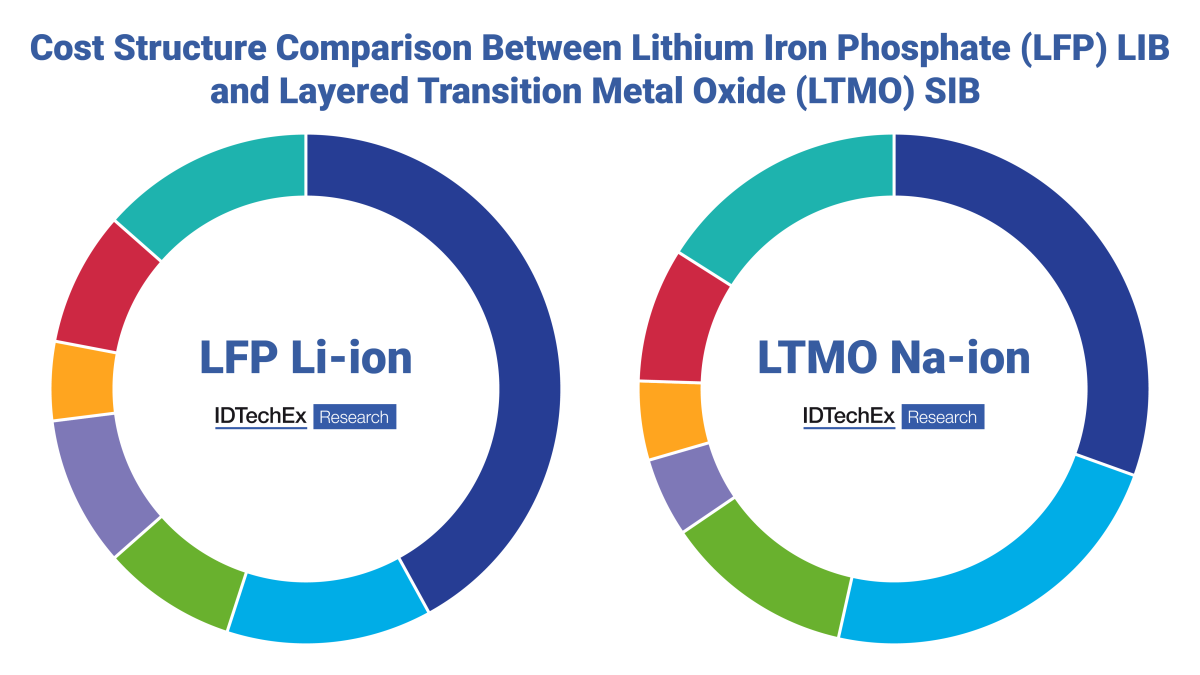
Las baterías de iones de sodio suelen describirse como una alternativa de bajo coste a las baterías de iones de litio. Aunque este planteamiento resulta atractivo en términos generales, es incompleto. Si bien el sodio es, por naturaleza, más barato y abundante que el litio, el coste final de una batería de iones de sodio depende de muchos más factores que el precio de un único material activo.
El coste de la celda viene determinado por la composición del cátodo, el precursor del carbono duro (hard carbon) y su rendimiento, los requisitos del electrolito, el diseño de la celda, la densidad energética, la escala de producción, el grado de utilización de las instalaciones de fabricación, la adaptación de los equipos y la localización de la cadena de suministro. Una menor densidad energética puede implicar, además, la necesidad de utilizar una mayor cantidad de materiales inactivos, celdas o componentes a nivel de paquete (pack) para obtener una determinada cantidad de energía útil. Por consiguiente, hoy en día, las baterías de iones de sodio no son necesariamente más baratas que las baterías de litio-ferrofosfato (LFP), especialmente cuando los precios del litio son bajos y la fabricación de baterías LFP se realiza a gran escala.
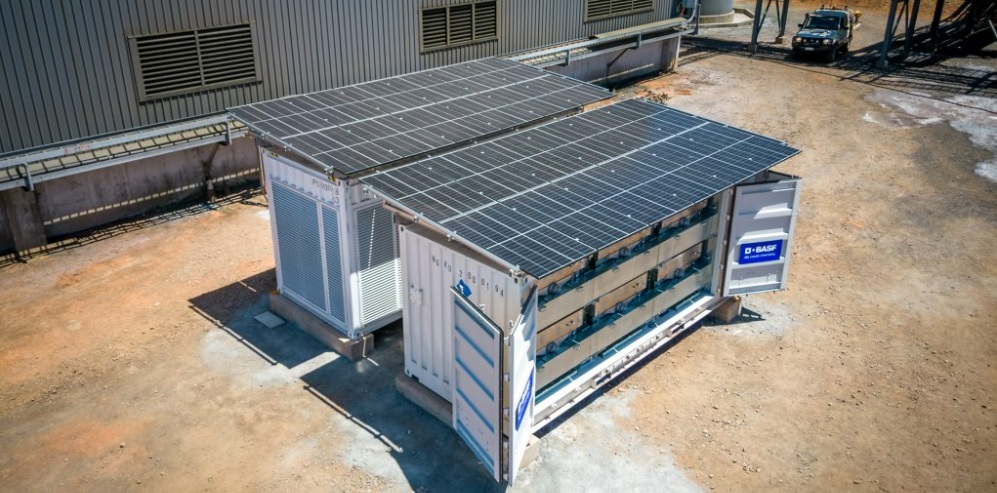
La oportunidad para las baterías de iones de sodio es mayor allí donde sus ventajas a nivel de sistema compensan su menor densidad energética. Por ejemplo, el almacenamiento de energía estacionario a escala industrial (utility-scale) constituye un mercado clave, ya que, en este ámbito, factores como el coste, la seguridad, la vida útil (número de ciclos) y la fiabilidad operativa suelen ser más importantes que el espacio ocupado o el peso. a próxima década.
Asimismo, el almacenamiento distribuido, los sistemas de energía de respaldo y determinadas aplicaciones de almacenamiento de energía de larga duración pueden representar vías de acceso al mercado muy interesantes. «Baterías de iones de sodio 2027-2037: tecnología, cadena de suministro y economía de mercado» ofrece una evaluación detallada del mercado de las baterías de iones de sodio, que incluye un análisis de la cadena de suministro, oportunidades en el ámbito de la fabricación y los equipos, un análisis técnico-económico y de costes, así como previsiones desglosadas por composición química, aplicación y región.
El informe permite a las partes interesadas identificar en qué áreas es probable que las baterías de iones de sodio compitan de manera eficaz, qué desafíos técnicos y económicos persisten, y cómo podría evolucionar el mercado durante la próxima década.
Soy entusiasta de las fuentes de energía con visión de utilidad de conjunto entre el medio y el hombre. El sol y el sodio es un binomio inmejorable. La linea de investigación-trabajo me parece una de las mas interesantes de ese binomio.
Tan solo empezar la lectura me acude a la cabeza, por comparación, cuando yo era chaval y presencié como arrancaban el motor diésel de un pequeño pesquero, introduciendo mechas encendidas en los pistones (supongo que a modo de calentadores) o también aquellos taxis SEAT 1400y1500 que cambiaban el motor original de gasolina por un “Perkins” diesel. Eran auténticas carrilanas, no corrían, olía dentro del coche, no apagaban el motor en marcha que se hacía con un estrangulador del circuito y retemblaba incómodamente el coche… etc. Al final se impuso el diésel en el uso común aunque, creo, no funcionó en la F1.
Ese binomio Sol+Sodio, me parece una linea de investigación de lo mas interesante y útil para la humanidad y su planeta, con usos hoy por hoy limitados por la densidad energética, pero si lo veo en comparación con lo que daba de si hace muy, muy pocos años, pienso que ya entra en fase de producción masiva especialmente para las baterías de los usos que citáis. Creo que debemos felicitarnos de la tecnología del sodio y empezar a consumir los productos adecuadamente para que se expanda su producción y abaratamiento👏👏👏
galan
31/10/2026
Luis, muy de acuerdo contigo, las baterias de sodio por sus caracteristicas tecnicas, las hacen el futuro almacenamiento estacionario.
Y efectivamente una buena comparacion la de los principios del motor diesel hasta la actualidad.
Yo cuando empece de mecanico, cambie algunos motores de gasolina por motores de gasoil Perkins, Barreiros y Mercedes.
Y lo que ha mejorado el motor diesel desde entonces.
Y hay es donde tenemos que fijarnos, en la historia de la tecnologia en general.
En concreto, las baterias, aun mas que el diesel tienen mucho campo de mejora.
Y entre la variedad que hay actualmente de baterias, creo que la que podra mejorar mas, sera la bateria de sodio.
Por la razon, de que las demas tocaran techo antes que las de sodio.
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios






Luis
31/10/2026