El desarrollo del biometano en Europa abre un nuevo frente regulatorio: quién debe pagar las infraestructuras necesarias para conectar las plantas de producción y qué ocurrirá con esas inversiones cuando avance la electrificación y disminuya la demanda de gas. Un informe de Regulatory Assistance Project (RAP) advierte de que la expansión del gas renovable puede generar un efecto de dependencia de las redes gasistas y dificultar su futuro desmantelamiento, al tiempo que determinados costes podrían acabar repercutiéndose sobre el conjunto de los usuarios.
El estudio, titulado Las implicaciones regulatorias del biometano. ¿Quién está financiando el futuro de las redes de gas?, analiza cómo distintos países europeos están asignando los costes de conexión de las plantas de biometano y las consecuencias que estas decisiones pueden tener ante la progresiva reducción del consumo de gas. La principal advertencia del informe es que las inversiones realizadas hoy para facilitar la inyección de biometano pueden mantener operativos durante más tiempo tramos de red que, sin estas instalaciones, podrían dejar de ser necesarios.
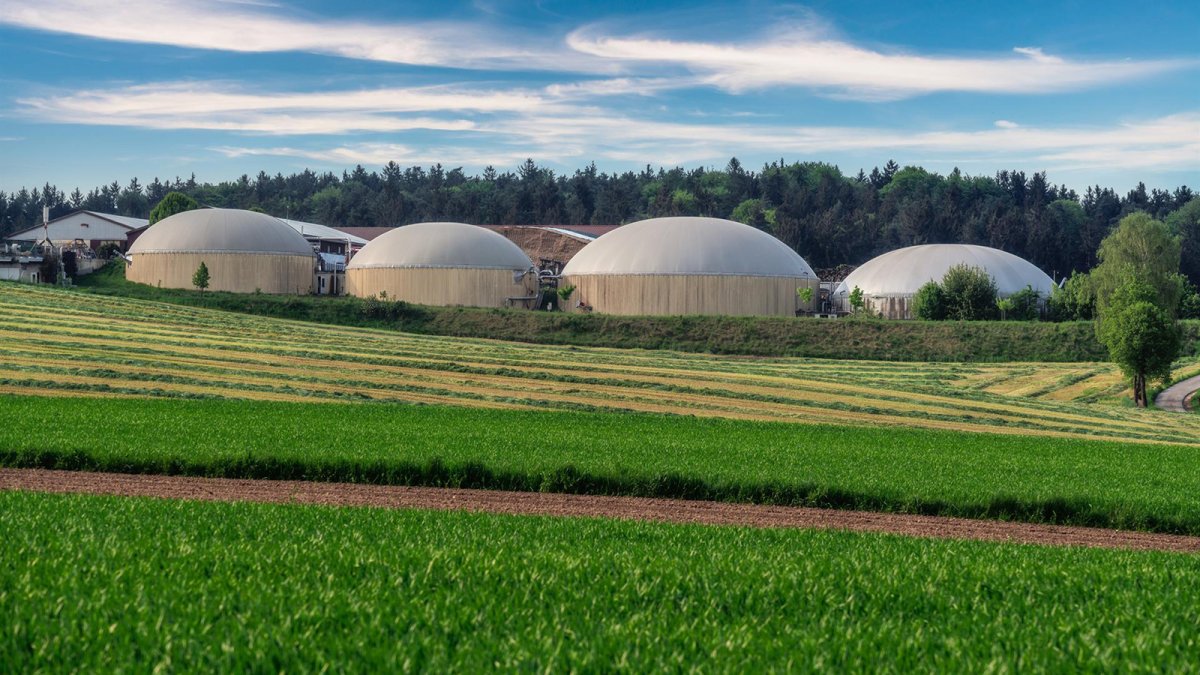
La producción de biometano en Europa ha crecido con fuerza durante la última década, al pasar de 0,9 mil millones de metros cúbicos en 2014 a 5,2 mil millones de metros cúbicos, equivalentes a 52 TWh, en 2024. El incremento responde en buena medida al cambio de las políticas de apoyo, que han evolucionado desde el impulso al biogás para su utilización mediante cogeneración hacia el desarrollo de biometano destinado a su inyección en las redes de gas.
Sin embargo, RAP pone el foco en una contradicción que puede ganar peso en los próximos años. Mientras los sistemas energéticos europeos avanzan hacia la electrificación de los usos térmicos y una menor demanda de gas, el despliegue del biometano puede requerir nuevas inversiones y mantener en funcionamiento infraestructuras que podrían estar llamadas a desaparecer.
España, entre los países donde paga el productor
En España, los costes directos de conexión de las plantas de biometano recaen actualmente sobre el productor. El país comparte este modelo con Dinamarca, Estonia, Finlandia, Hungría, Lituania, Luxemburgo, Polonia y Portugal. En cambio, Austria, Francia, Italia, Letonia y República Checa distribuyen, en distinta medida, los costes entre el productor y el operador de la red.
Los costes de conexión no son menores. Los equipos necesarios para el control de la calidad del gas, la odorización y la medición pueden oscilar entre 200.000 y 1,8 millones de euros por punto de inyección. A esta factura se suman los costes de compresión o control de presión y los correspondientes al ramal que conecta la planta con la red, que dependen, entre otros factores, de la distancia y de las necesidades de presión.
El problema regulatorio aparece cuando estos costes son asumidos por el operador de la red. En ese caso pasan a formar parte de su base de activos regulados y se recuperan mediante los cargos de red, incluidos los costes de financiación y la remuneración del capital. En la práctica, esto significa repartirlos entre los usuarios de la infraestructura.
El informe pone como ejemplo Reino Unido, donde durante el periodo regulatorio 2026-2031 los operadores podrían recuperar hasta dos millones de libras, unos 2,32 millones de euros, por cada nueva conexión de biometano, con un límite de 20 millones de libras por red. En Alemania, RAP señala que los costes pueden alcanzar fácilmente los cinco millones de euros.
El riesgo de convertir el biometano en un freno al cierre de las redes
Más allá de quién asuma el coste inicial, RAP identifica un problema de mayor alcance: la conexión de nuevas plantas puede dificultar el desmantelamiento futuro de las redes gasistas.
Las instalaciones de biometano suelen situarse en los extremos de las redes, lejos de los principales centros de consumo. Una vez conectadas, todos los componentes de la infraestructura situados entre la planta y los consumidores deben mantenerse operativos mientras continúe la producción y permanezca vigente el derecho de acceso a la red. De esta forma, una instalación que inicialmente se plantea como una solución para descarbonizar el suministro puede terminar prolongando la vida económica de una infraestructura gasista que estaba destinada a desaparecer.
El informe encuentra ya un ejemplo de este problema en Dinamarca. Algunas subredes cuya explotación resulta poco rentable debido a la caída de la demanda de gas no pueden ser desmanteladas porque cuentan con conexiones de plantas de biometano y la normativa garantiza el acceso de terceros a la infraestructura. Además, la nueva legislación europea refuerza el derecho de acceso a las redes de los gases renovables y de baja emisión de carbono.
La cuestión no se limita al coste de mantener una tubería. El funcionamiento de las nuevas conexiones también genera gastos adicionales de mantenimiento, sistemas informáticos, administración, odorización, medición y control de calidad. RAP estima que los costes operativos adicionales pueden equivaler anualmente al 4% del coste de conexión en la red de transporte y al 8% en la red de distribución.
El propio informe plantea así una cuestión de fondo: si las redes de gas podrían tener que desmantelarse en los próximos 15-20 años, ¿hasta qué punto resulta adecuado seguir invirtiendo en ellas para facilitar la expansión del biometano?
Más biometano puede exigir más red
La expansión del biometano también puede generar nuevas necesidades de refuerzo de las redes. El motivo está en la diferencia entre el perfil de producción y el de consumo. Mientras la demanda de gas presenta una elevada variabilidad diaria y estacional, la producción de las plantas de biometano es relativamente constante.
En los meses de menor demanda, especialmente durante el verano, una planta puede producir más gas del que consume el mercado local. Si ese excedente no puede absorberse en la propia zona, será necesario transportarlo hacia otras partes del sistema. La electrificación de los usos térmicos y la progresiva desconexión de hogares de las redes gasistas pueden acentuar este desequilibrio.
En ese escenario podrían ser necesarios nuevos gasoductos para interconectar redes de distribución o nuevos compresores capaces de impulsar el gas en sentido inverso hacia la red de transporte. Es decir, la inyección de biometano no solo puede requerir nuevas conexiones, sino también inversiones adicionales para adaptar una infraestructura que originalmente fue diseñada para transportar el gas en sentido contrario.
España vuelve a presentar en este punto una situación particular. Mientras en la mayor parte de la Unión Europea los costes de inversión asociados a estos refuerzos forman parte de las inversiones de los operadores y se repercuten entre los usuarios mediante los cargos de red, en España son asumidos por el productor. También los costes operativos asociados al flujo inverso corresponden al productor en España, frente a otros países como Austria, Países Bajos o Alemania, donde recaen sobre el operador.
El coste del biometano añade presión al debate
A las implicaciones regulatorias se suma otra cuestión: el coste de producción del biometano. El informe señala que las subvenciones han sido esenciales para el desarrollo del sector en Europa y que la compraventa de biometano sin ayudas continúa poco desarrollada. Los Estados miembros están utilizando mecanismos como contratos por diferencias y primas a la inyección para sostener la producción durante las próximas décadas.
Según los datos recopilados por RAP, la Biomethane Industrial Partnership sitúa los costes de producción en Europa entre 54 y 91 euros por MWh, mientras que la Agencia Internacional de la Energía calcula un coste medio de 74 euros por MWh en 2024. En Francia, un estudio del regulador energético elevó el coste mediano hasta los 130 euros por MWh.
El informe considera que estas cifras muestran que el biometano continúa siendo una opción cara frente al gas fósil y que, debido a su limitada producción europea, su contribución a la seguridad de suministro sigue siendo reducida. RAP advierte además del coste de oportunidad de las ayudas públicas: los recursos destinados a impulsar el biometano dejan de estar disponibles para otras alternativas como la electrificación, la eficiencia energética o la flexibilidad del sistema.
Como referencia, el informe recoge un VALCOE de la fotovoltaica de 51 euros por MWh en Europa en 2024, mientras que el coste medio de ahorrar un MWh de energía se situó entre 27 y 31 euros en 2022. El coste nivelado de un sistema de almacenamiento mediante baterías de larga duración a escala de red se estimó en 55 euros por MWh.
El informe pide planificar el biometano pensando en sus futuros consumidores
RAP no plantea eliminar el papel del biometano en la transición energética. Su conclusión es que un recurso limitado y costoso debería reservarse para aquellos sectores donde aporte un mayor valor y donde existan menos alternativas de descarbonización.
El estudio apunta especialmente a sectores como la siderurgia, el cemento y la industria química y reclama una planificación integrada de las infraestructuras energéticas para evitar que las nuevas plantas se utilicen como argumento para mantener la actual extensión de las redes de gas.
En este sentido, el criterio para decidir dónde ubicar una planta de biometano no debería ser únicamente la capacidad disponible de la red actual. También debería tenerse en cuenta dónde estarán los futuros consumidores de gases descarbonizados. El objetivo sería situar la producción lo más cerca posible de esos centros de consumo y minimizar así las nuevas inversiones en infraestructura gasista.
Esta planificación cobra especial importancia ante las nuevas reglas europeas. El Reglamento sobre los mercados internos de gases renovables, gas natural e hidrógeno establece, con carácter general, un descuento del 100% en los cargos aplicables a la inyección de gases renovables, lo que implica que esos costes se repartan entre los usuarios de la red. Los reguladores nacionales pueden establecer excepciones cuando el mercado esté suficientemente desarrollado o existan otros mecanismos de apoyo.
El debate, por tanto, va más allá de determinar quién paga la tubería que conecta una planta de biometano. Lo que está en juego es quién asumirá durante las próximas décadas el coste de mantener una red gasista que, al mismo tiempo que recibe nuevas inversiones para incorporar gases renovables, afrontará una reducción progresiva de la demanda.
El informe advierte especialmente del riesgo de que los consumidores domésticos terminen financiando parte de una infraestructura asociada a un combustible más caro mientras avanzan hacia la electrificación de sus propios consumos. RAP plantea así si resulta equitativo que los usuarios de la red asuman costes generados por los productores de biometano y, más aún, que la sociedad financie nuevas inversiones en redes que podrían tener que ser desmanteladas en un horizonte de 15 a 20 años.
La conclusión del estudio es que el desarrollo del biometano y el futuro de las redes de gas no pueden abordarse como dos cuestiones independientes. El gas renovable puede tener un papel en la descarbonización de los sectores más difíciles de electrificar, pero su despliegue debe ir acompañado de una planificación que evite nuevas inversiones innecesarias y, sobre todo, que impida que las conexiones de hoy condicionen el desmantelamiento de las redes que ya no sean necesarias mañana.






Carlo_01
06/10/2026