El hidrógeno renovable en España: menos proyectos, más realismo y solo 400 MW con inversión decidida
Con la primera fase de la segunda ronda de Enagás cerrada, el sector afronta la prueba de convertir una cartera abultada en proyectos reales. Entrevistamos a AeH2, Sedigas y Atlanthy, que subrayan la falta de demanda estable, contratos a largo plazo y normas claras. La UE baraja relajar sus objetivos de 2030 y la inyección en la red de gas sigue sin garantías regulatorias
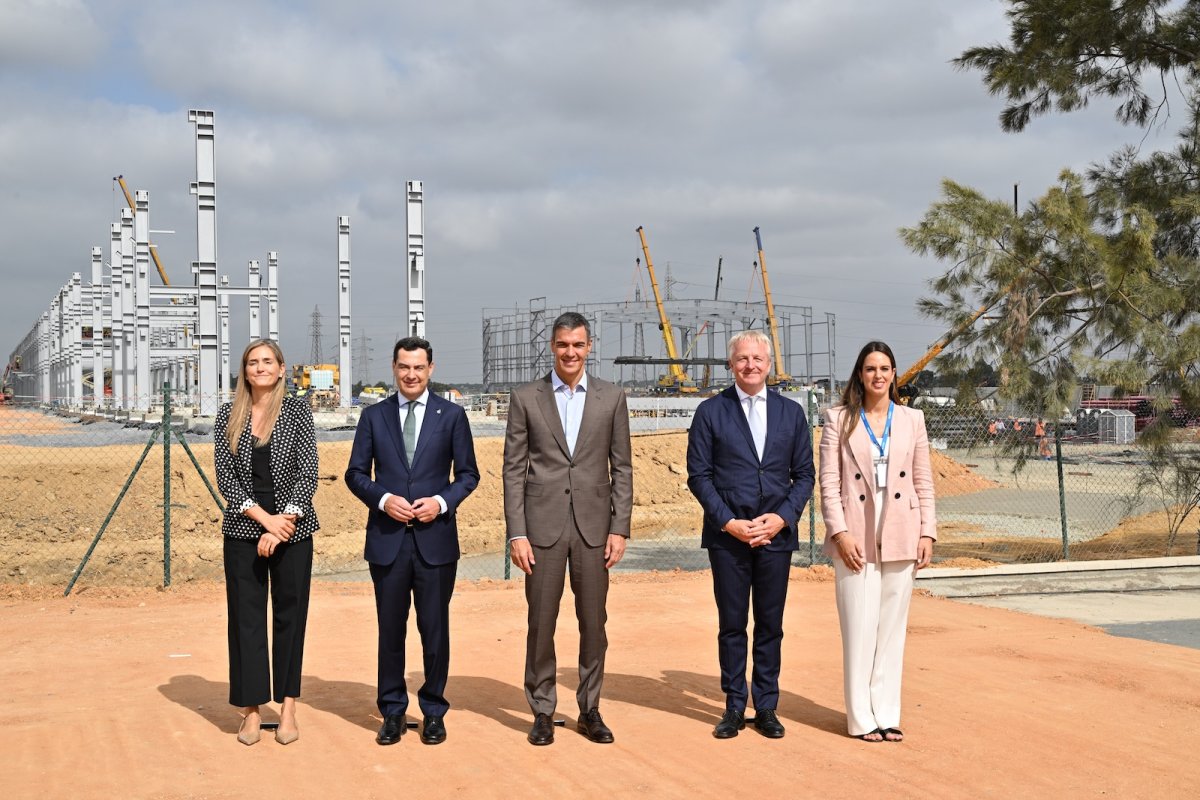
Autoridades y directivos, en el acto de inicio de la construcción de Onuba, primera fase del Valle Andaluz del Hidrógeno Verde, en Palos de la Frontera (Huelva), el 17 de septiembre de 2026.Imagen: Moeve
España cerró el 22 de octubre la primera fase de la segunda ronda de Enagás para inyectar hidrógeno en la red de gas, y lo hace con un sector que avanza más despacio de lo previsto. El nuevo Clean Hydrogen Monitor de Hydrogen Europe y el Censo de Proyectos de la Asociación Española del Hidrógeno (AeH2), publicado el lunes, retratan un mercado con potencial pero con pocos proyectos que llegan a construirse.
Europa, lejos de su objetivo
Según Hydrogen Europe, Europa solo tiene 677 MW de electrólisis operativos y 3,7 GW en construcción, de los que 1,6 GW entrarán en servicio a fin de año. Para cumplir sus metas de 2030 hacen falta entre 25 y 30 GW más, lo que exigiría decisiones de inversión por 50.000 a 60.000 millones de euros en los próximos 12 a 24 meses. A ello se suma un borrador filtrado de la Comisión Europea que sustituiría después de 2030 los objetivos vinculantes de hidrógeno renovable en industria y transporte por una meta indicativa. 170 empresas han pedido mantenerlos.
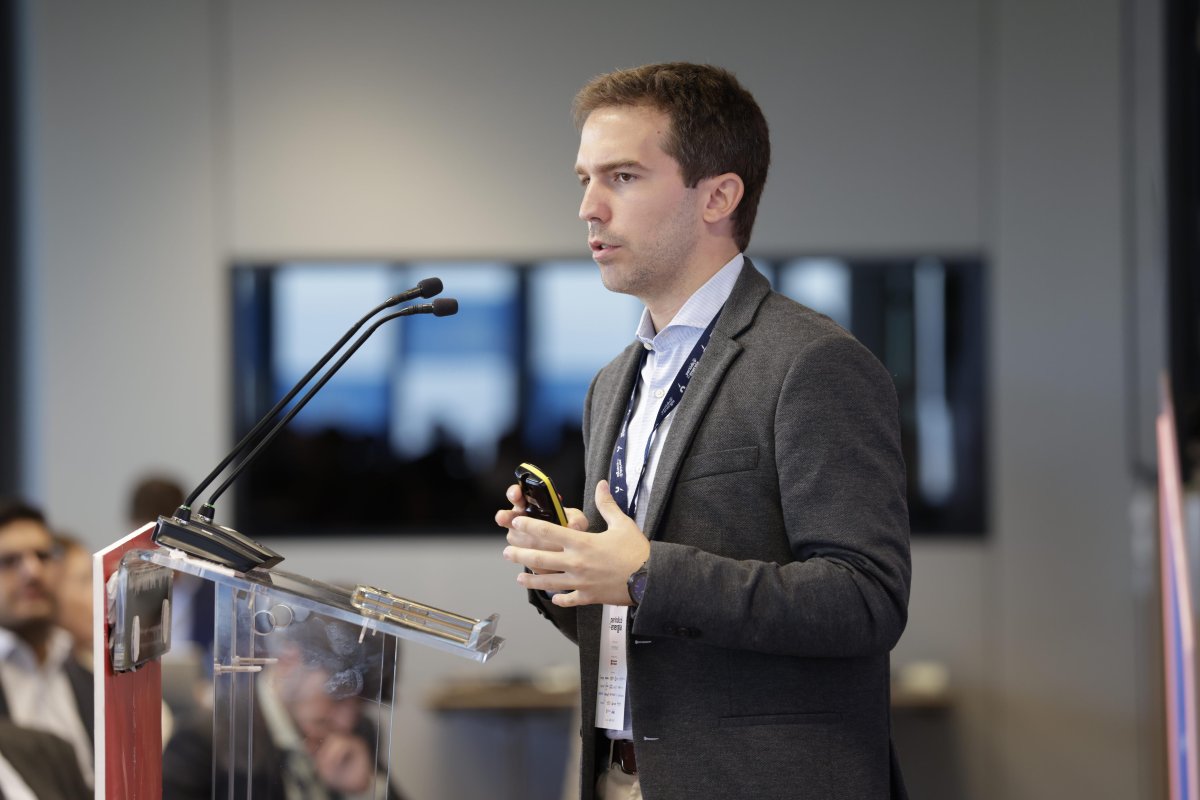
Javier Brey, presidente de AeH2, advierte de que sustituir los objetivos por metas indicativas debilitaría la señal de demanda y dificultaría la financiación. El documento filtrado es de trabajo, matiza, pero “lo que no podemos permitirnos es introducir nuevas incertidumbres” cuando los proyectos deben dar el paso definitivo. AeH2 ha impulsado una carta firmada por 61 entidades socias que pide mantener las obligaciones, algo que considera compatible con simplificar la normativa.
Javier Brey, presidente de AeH2
Un portavoz de Sedigas defiende en declaraciones a El Periódico de la Energía “la estabilidad del marco regulatorio”, porque la demanda “todavía está en formación”, y pide culminar la transposición de la Directiva (UE) 2024/1788, del paquete de gas e hidrógeno.
Javier Pollos Ezquerra, CEO de Atlanthy, cree que con el ritmo actual alcanzar esas cifras es “muy difícil (si no imposible)”, aunque no lo ve como un fracaso: pasar de cientos de megavatios a varios gigavatios sería “un avance importante para el sector”. Le preocupan las voces que piden aplazar o rebajar obligaciones de consumo: quien invierte necesita confiar en que habrá demanda cuando su planta empiece a producir.
Javier Pollos Ezquerra, CEO de Atlanthy
Un censo más pequeño y más realista
El censo de AeH2 recoge 312 proyectos de 67 socios y una inversión potencial superior a 25.000 millones. Los proyectos comerciales bajan de 145 a 101 en un año, y la capacidad de electrólisis censada, de 20 a 13,7 GW. Según AeH2, casi todos los promotores han sufrido retrasos o cancelaciones, y el marco normativo es ya la principal barrera, por delante de la red eléctrica.
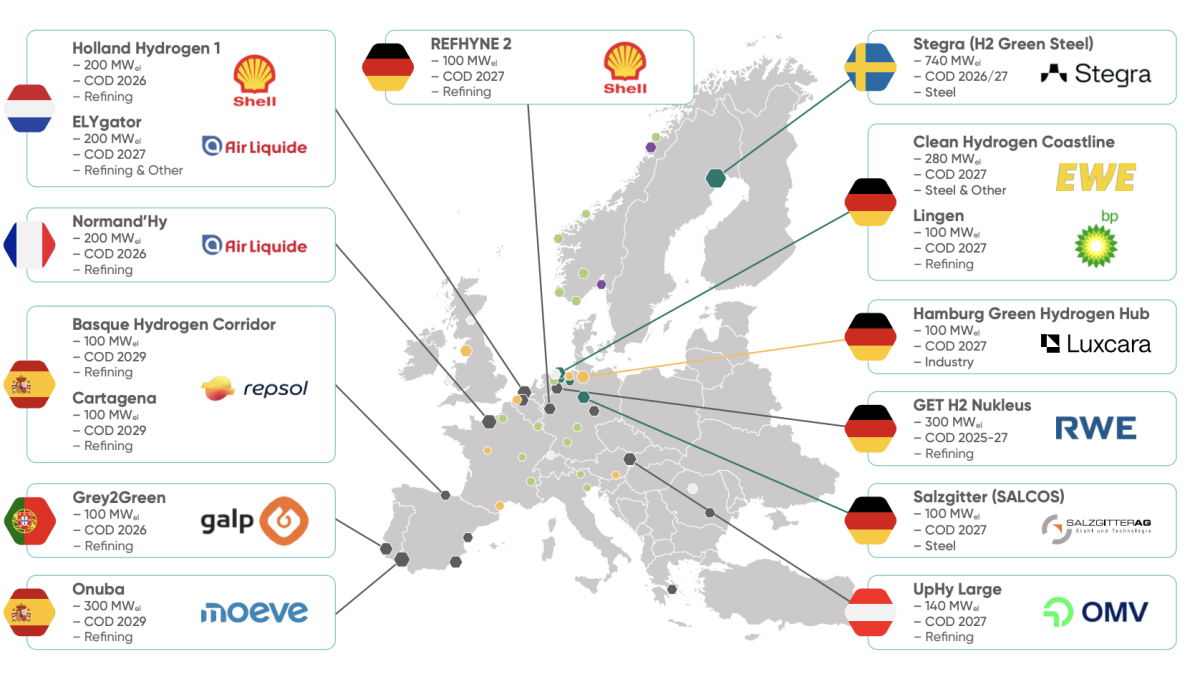
Solo 28,75 MW están hoy en operación. Dos proyectos, con 400 MW, alcanzaron la decisión final de inversión en lo que va de año: según Hydrogen Europe, Onuba, de Moeve (0,3 GW), y el Corredor Vasco del Hidrógeno en la refinería de Repsol en Muskiz (0,1 GW). Otros 11, con 930 MW, aspiran a lograrlo antes de fin de año y 15 más, con 2.362 MW, en 2027. A 2030, la capacidad prevista por los socios es de 7 GW, lejos de los 12 GW del PNIEC.
Brey explica el cuello de botella: los promotores necesitan contratos de al menos diez años para financiarse, mientras muchos consumidores limitan sus compromisos a dos o tres. “No basta, por tanto, con apoyar la producción”, dice.
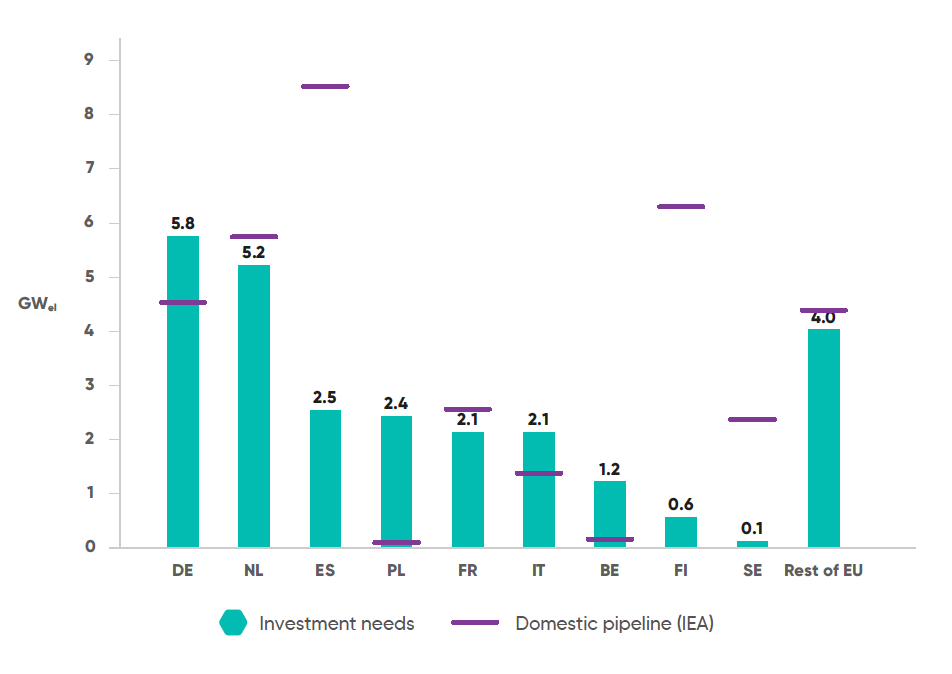
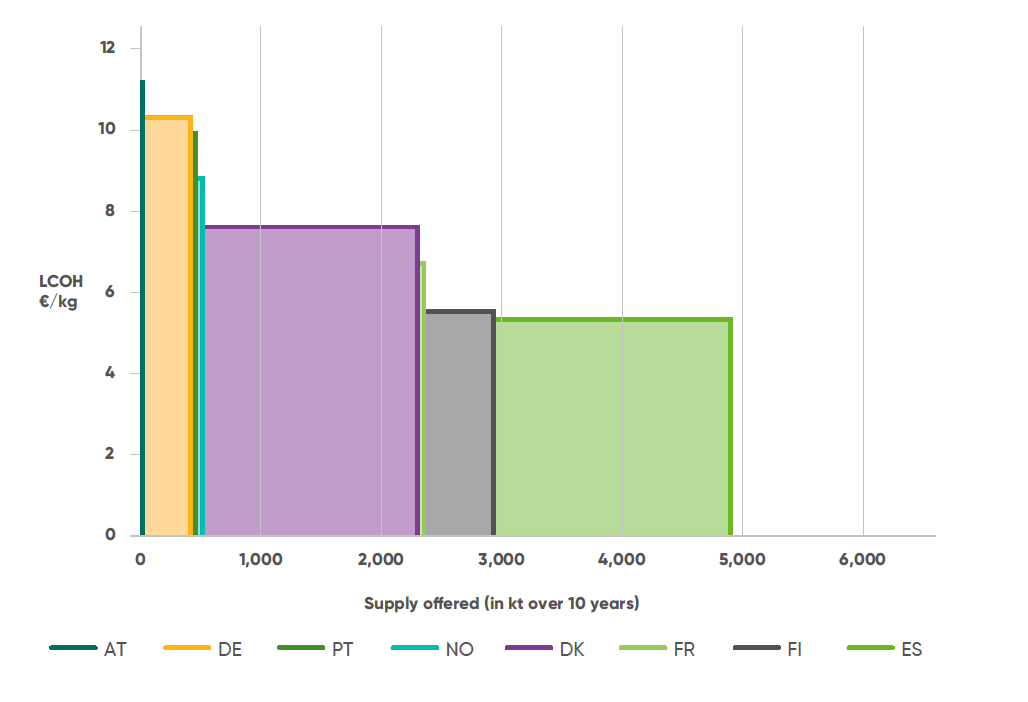
España y Finlandia suman 14,8 GW de proyectos frente a unos 3,1 GW de necesidades internas, y en las subastas del Banco Europeo del Hidrógeno España presentó costes de 5,3 €/kg, frente a 8,1 de media en el resto de Europa. Con el gas más caro, la diferencia con el hidrógeno fósil se ha reducido a cerca de 1 €/kg de media. Para Brey, eso no es paridad: hace falta que la ventaja renovable se traduzca en un precio de la electricidad adecuado, y la red es la segunda barrera, por capacidad y costes de conexión.
Infraestructura y exportación
Para dar salida al excedente, Sedigas defiende que la red troncal conecte producción, consumo y almacenamiento, y que H2Med aporte la conexión con Europa. El Ministerio ha tramitado ya los primeros tramos de la troncal, con 389 millones de inversión. La asociación pide coordinarla con los compromisos de producción y compra, para que las redes no se desvinculen de la demanda real.
España y Finlandia acumulan 14,8 GW de proyectos frente a 3,1 GW de demanda prevista por política, mientras Alemania, Polonia y Bélgica tienen déficit.Hydrogen Europe, Clean Hydrogen Monitor 2026Resultados de la 3.ª subasta del Banco de Hidrógeno: coste nivelado medio del hidrógeno de las ofertas presentadas (€/kg). Las ofertas españolas a la tercera subasta del Banco Europeo del Hidrógeno promedian unos 5,3 €/kg, frente a 8,1 €/kg en el resto de Europa.Hydrogen Europe, Clean Hydrogen Monitor 2026
Brey cree que España no debe elegir entre abastecer su industria y exportar: “ambas oportunidades pueden y deben desarrollarse en paralelo”. Y pide ir más allá, con tecnología propia, equipos y empleo de calidad.
Sin refinería, el blending
Más de la mitad de la electrólisis en construcción en Europa va a refinerías, que ya consumen hidrógeno. Un productor independiente tiene que encontrar comprador y asegurar ingresos. Pollos Ezquerra señala que el Real Decreto 611/2026 abre una vía: el “sujeto habilitado” puede vender hidrógeno a una industria y vender aparte los certificados de combustibles renovables (CCR) a quienes los necesitan. Ve oportunidades en proyectos descentralizados, ubicados donde existan mejores condiciones para producir hidrógeno competitivo, que puedan llegar al consumidor mediante hidroductos o la inyección en la red gasista.
Ahí entra la inyección en la red gasista. Su directivo afirma que en Atlanthy apuestan por el blending, que permite producir donde sea más barato aunque no haya consumidor cerca. Si el marco regulatorio y de certificación lo permite, dice, se podría reconocer el valor de ese hidrógeno sin separarlo del gas en destino, “y eso cambiaría totalmente los números”. Cómo se reconocerá ese hidrógeno inyectado a efectos de certificación y de cumplimiento de objetivos sigue pendiente de aclarar, y de ello dependen los proyectos que cuentan con los ingresos de los CCR.
En la primera ronda, de 285 interesados, 70 pasaron a la segunda fase y 35 obtuvieron capacidad, según el presidente de AeH2, que pide cautela: no se puede concluir que el resto sea inviable o inmaduro, porque el proceso depende también de las limitaciones técnicas de la red. Según la actualización publicada recientemente por Enagás, se formalizó capacidad de inyección para cinco proyectos que suman alrededor de 500 MW de electrólisis. Pollos Ezquerra considera que es un resultado importante para una primera convocatoria y espera que esta segunda ronda despierte todavía más interés.
Sedigas ve “interés empresarial”, pero también “una distancia significativa” entre las solicitudes y los compromisos formalizados, y matiza que, sin un desglose de las causas, no sería riguroso atribuirla a una sola. La mezcla está limitada al 2 % en volumen, aunque el marco admite hasta un 5 % molar si el gestor técnico lo acredita con simulaciones. Para ampliarla defiende una evolución gradual, que evalúe tuberías, compresores y los equipos de los consumidores.
Qué viene
La comunicación de resultados de esta ronda está prevista entre febrero y marzo de 2027 (a partir del 4 de febrero; antes, entre el 13 y el 26 de noviembre, los promotores presentarán sus solicitudes formales), y desde Sedigas advierten de que “todavía es pronto para valorar” su resultado. Espera proyectos mejor definidos y más conexiones formalizadas, para lo que pide información clara sobre la capacidad disponible y coordinación entre operadores y promotores.
Brey subraya que los 26 proyectos que prevén decidir su inversión entre lo que resta de 2026 y 2027, con 3.292 MW, dependerán de que haya demanda. “España parte de una posición favorable”, dice, y debe “traducir esa ventaja en condiciones que faciliten su incorporación progresiva a la industria”. El CEO de Atlanthy no duda de que España será el productor de referencia en Europa. Considera que el RD 611/2026, aunque supone una transposición parcial, ayuda a dar visibilidad a la demanda y que, junto con el desarrollo del SICCRE una vez aprobado, permitirá concretar las necesidades de consumo y facilitar las inversiones en producción.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios