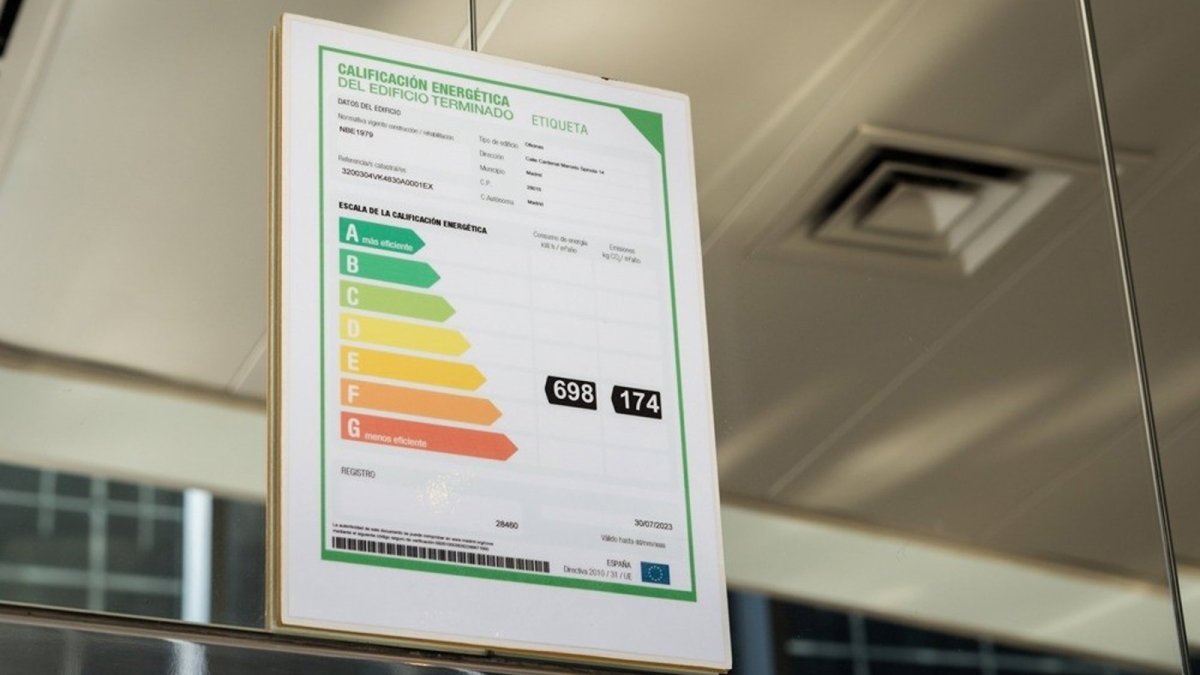
1 comentario publicado El nuevo término de contribución al Fondo Nacional de Eficiencia Energética (FNEE) supondrá un incremento estimado de 8,22 euros al año en la factura de un consumidor medio acogido al precio voluntario para el pequeño consumidor (PVPC). Así lo recoge la memoria justificativa de la propuesta de orden del Ministerio para la Transición Ecológica y el Reto Demográfico -la cual tramita por el procedimiento de urgencia- , que actualiza este componente de la tarifa regulada y establece las obligaciones de ahorro energético para 2027.
Los 8,22 euros anuales proceden de una estimación del Ministerio para un consumidor medio acogido al PVPC, con un consumo de 2.430 kWh al año y una potencia contratada de 4,11 kW. El cálculo parte del nuevo término de contribución al FNEE, fijado en 0,0022033313 euros por kWh, y contempla también el IVA y el Impuesto Especial sobre la Electricidad.
El Ministerio estima que este componente elevará la factura en unos 0,69 euros mensuales. Para realizar el cálculo, utiliza como referencia un precio de mercado de 103,50 euros por megavatio hora (MWh) para 2027, un IVA del 21% y un tipo medio del Impuesto Especial sobre la Electricidad del 5,11%. El término de retribución del coste de contribución al FNEE forma parte de los costes de comercialización que se consideran en la metodología de cálculo del PVPC.
La actualización se incluye en la propuesta de orden ministerial que fija en 850 kilotoneladas equivalentes de petróleo (ktep) el objetivo de ahorro de energía final que deberá cubrir en 2027 el Sistema Nacional de Obligaciones de Eficiencia Energética (SNOEE). Esta cantidad equivale a 9.885,5 gigavatios hora (GWh), prácticamente 10 teravatios hora (TWh). La norma plantea, además, una tasa de ahorro del 1,118% y una equivalencia financiera de 2,33 millones de euros por cada ktep ahorrado, equivalente a 200.213,24 euros por GWh.
La propuesta, además, introduce cambios en la metodología de cálculo de las obligaciones de las empresas y amplía el ámbito de los agentes sujetos al sistema. Su aplicación está prevista a partir del 1 de enero de 2027, una vez concluida la tramitación y aprobada la versión definitiva.
Las empresas calcularán sus obligaciones con los datos reales de 2027
Uno de los principales cambios afecta al cálculo de las obligaciones individuales de ahorro energético. Hasta ahora, las órdenes ministeriales habían tomado como referencia las ventas de energía del segundo año anterior al ejercicio de obligación. Con el nuevo método, las empresas deberán calcular su compromiso aplicando la tasa de ahorro establecida a sus ventas, suministros y consumos reales de energía final durante el propio año.
El cálculo se realizará trimestralmente a partir de los datos acumulados desde el 1 de enero de 2027 o desde la fecha en la que cada empresa adquiera la condición de sujeto obligado. En cada periodo se descontarán las obligaciones ya determinadas y satisfechas en los trimestres anteriores, de forma que el resultado final corresponda al conjunto del ejercicio.
La tasa del 1,118% se ha obtenido a partir del objetivo de ahorro de 850 ktep asignado al sistema y de una previsión de consumo nacional de energía final de 883.913,2 GWh para 2027. Por su parte, la equivalencia financiera de 2,33 millones de euros por ktep supone un aumento del 0,80% respecto al valor establecido para 2026, de 2,31 millones de euros. El Ministerio ha calculado este parámetro a partir de los resultados reales de los programas de ayuda financiados en los últimos años con cargo al FNEE.
La propuesta también amplía el ámbito de aplicación del sistema. Además de las comercializadoras de gas y electricidad y de los operadores mayoristas de productos petrolíferos y gases licuados del petróleo (GLP), quedarán incluidos los consumidores directos en el mercado de gas natural y electricidad, las empresas que distribuyen al por menor productos petrolíferos y GLP, y los consumidores de estos productos, en los términos previstos en la Ley 18/2014.
Esta ampliación deriva de los cambios introducidos por el Real Decreto-ley 7/2026, de 20 de marzo, que modificó el marco legal del SNOEE para garantizar una aplicación homogénea y no discriminatoria de las obligaciones de ahorro entre los distintos agentes energéticos. La Dirección General de Planificación y Coordinación Energética supervisará el cumplimiento mediante el contraste de los datos de electricidad facilitados por la Comisión Nacional de los Mercados y la Competencia (CNMC) y de la información relativa al resto de vectores energéticos procedente de la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES).
Los CAE permitirán cubrir parte de las obligaciones
Las empresas podrán cumplir parte de sus obligaciones mediante Certificados de Ahorro Energético (CAE), un mecanismo que permite acreditar los ahorros de energía final derivados de actuaciones de eficiencia energética. Su utilización seguirá siendo voluntaria y estará sujeta a los requisitos establecidos en el Real Decreto 36/2023 y su normativa de desarrollo.
No obstante, los sujetos obligados deberán satisfacer mediante aportaciones económicas al FNEE al menos el 5% de su obligación anual de ahorro correspondiente a 2027. El resto podrá cubrirse mediante pagos al Fondo o mediante la liquidación de CAE.
Las aportaciones económicas deberán efectuarse trimestralmente, con fechas límite el 30 de abril, el 31 de julio y el 31 de octubre de 2027 para los tres primeros trimestres. El pago correspondiente al cuarto trimestre deberá realizarse antes del 31 de marzo de 2028, fecha en la que también tendrá que estar cumplida la totalidad de la obligación anual, una vez descontados los pagos y certificados utilizados. La parte cubierta mediante CAE podrá liquidarse a lo largo del ejercicio sin estar sujeta a las mismas restricciones trimestrales que los pagos al Fondo.
El FNEE financia medidas de apoyo económico y financiero, asistencia técnica, formación e información destinadas a mejorar la eficiencia energética en distintos sectores. Estas actuaciones pueden combinarse con otras fuentes de financiación, incluidos los fondos europeos.
El objetivo de 2027 forma parte de la senda de ahorro comprometida por España en el marco de la Directiva europea de eficiencia energética de 2023. El país debe alcanzar un ahorro acumulado de energía final de 53.593 ktep durante el periodo 2021-2030, un 44% más que el objetivo establecido por la anterior directiva para esos mismos años. Para cumplir esta meta, España combina el sistema de obligaciones con otras medidas, como programas de apoyo financiero, actuaciones fiscales e iniciativas de información destinadas a fomentar tecnologías y prácticas más eficientes.
La propuesta incorpora también previsiones indicativas para los ejercicios posteriores. El objetivo de ahorro del sistema se situaría en 875 ktep en 2028 y 900 ktep en 2029, mientras que la equivalencia financiera aumentaría a 2,40 millones y 2,45 millones de euros por ktep, respectivamente. La aportación económica mínima al FNEE se mantendría en el 5% en ambos ejercicios. Sin embargo, estas cifras no son vinculantes y deberán concretarse mediante las correspondientes órdenes ministeriales.





Andoni
15/10/2026