El sector energético reclama acelerar las redes ante una España que ya no tiene capacidad para conectar nueva demanda
Las empresas advierten de que alrededor del 90% de los nudos de distribución están saturados y reclaman más inversión, planificación anticipatoria y permisos más ágiles para acompañar la electrificación, los centros de datos, la industria y los nuevos vectores energéticos
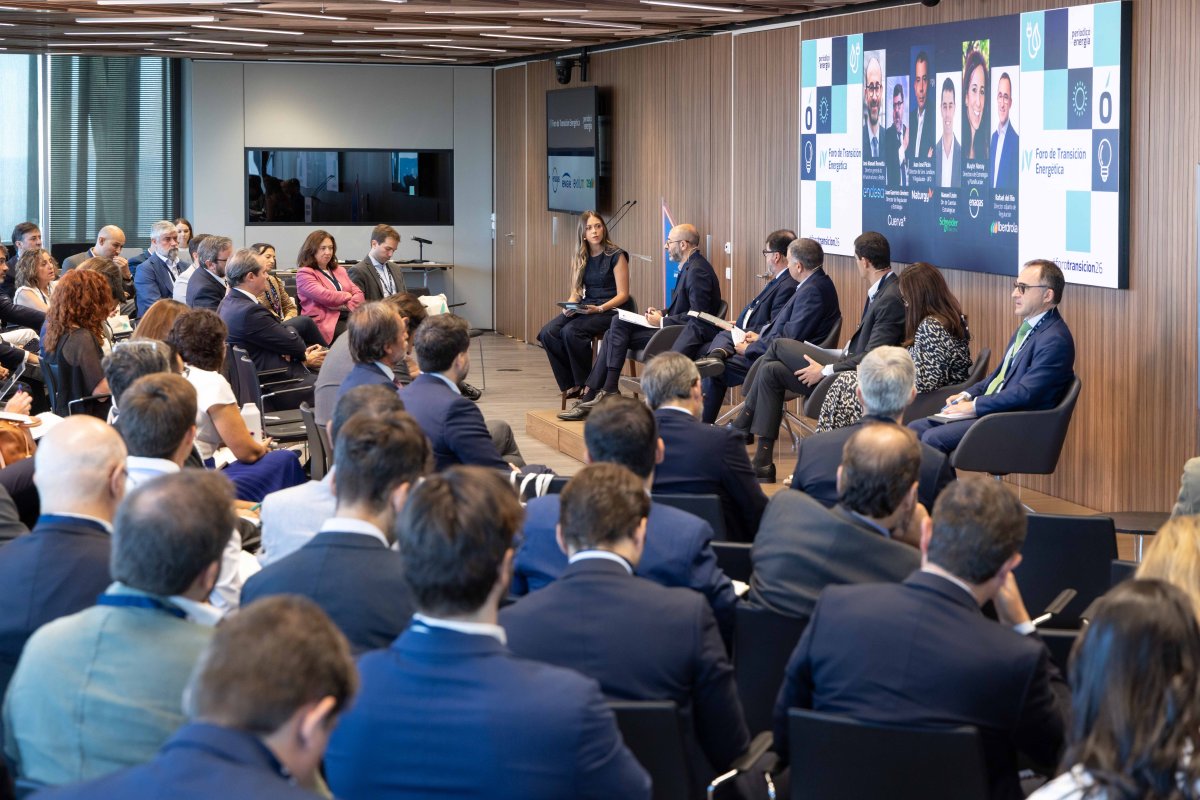
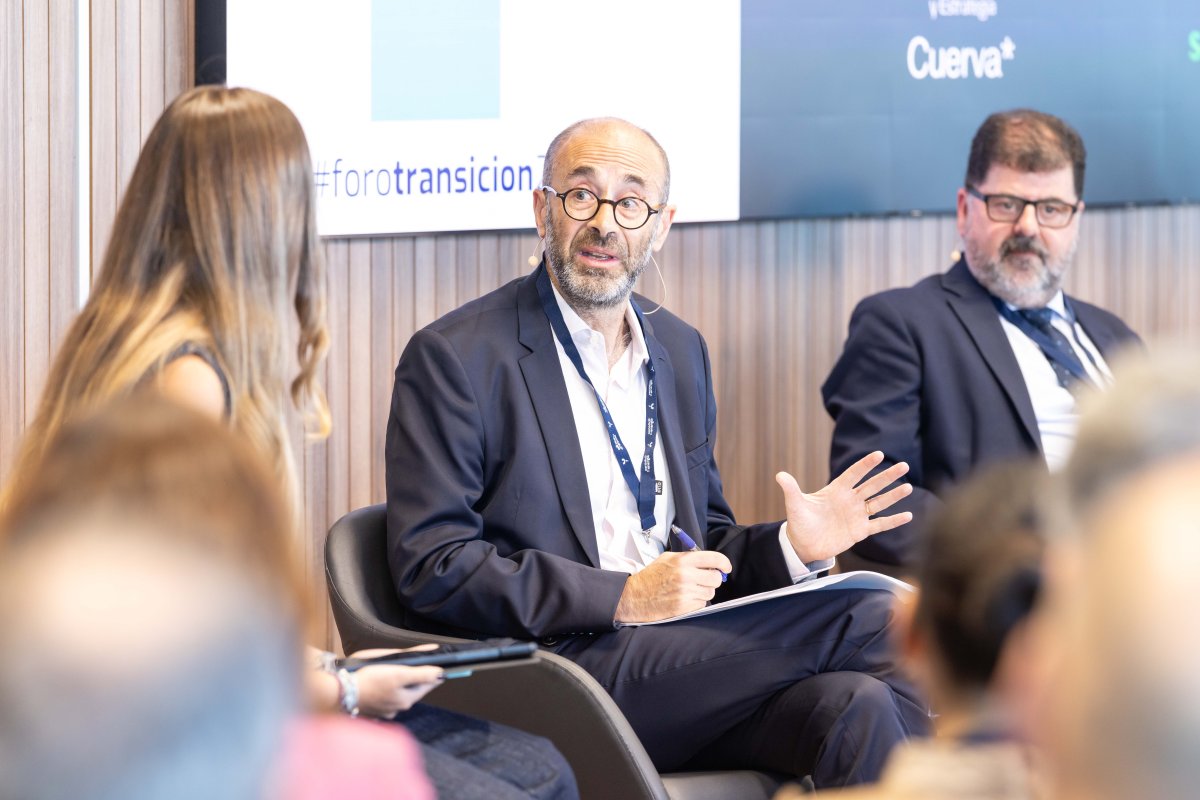
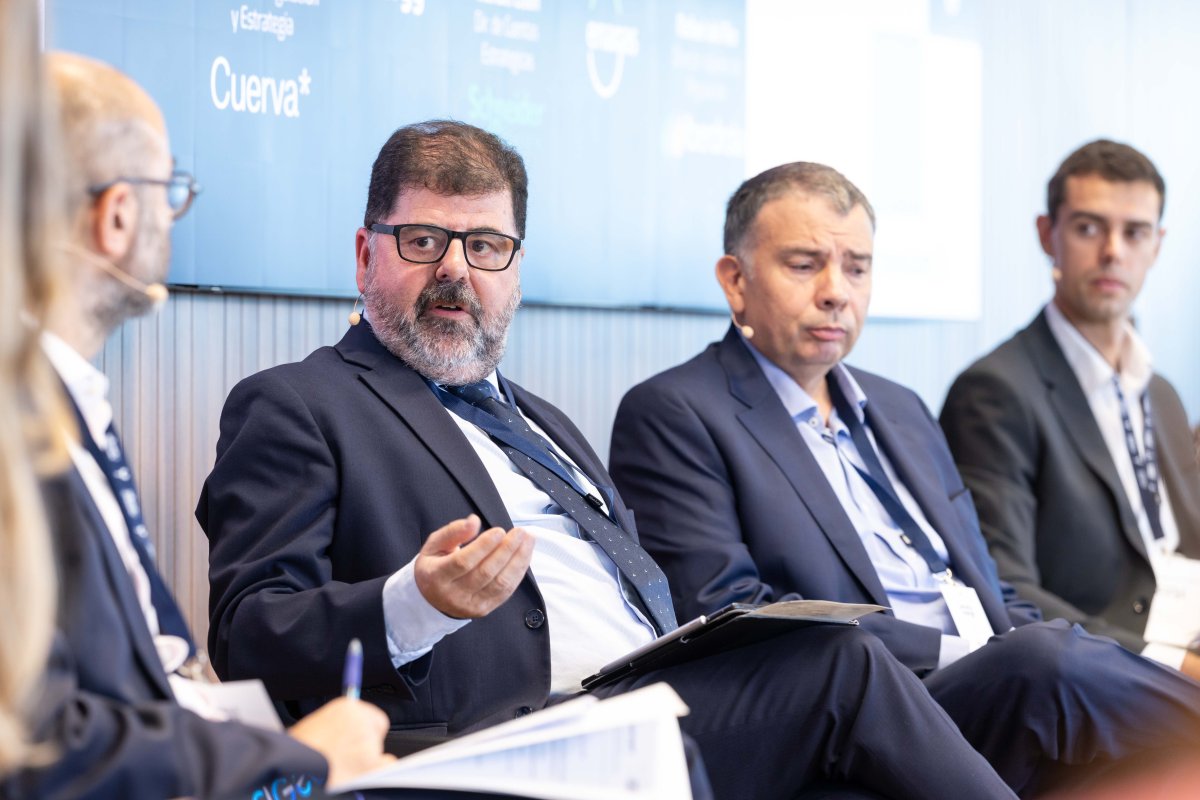
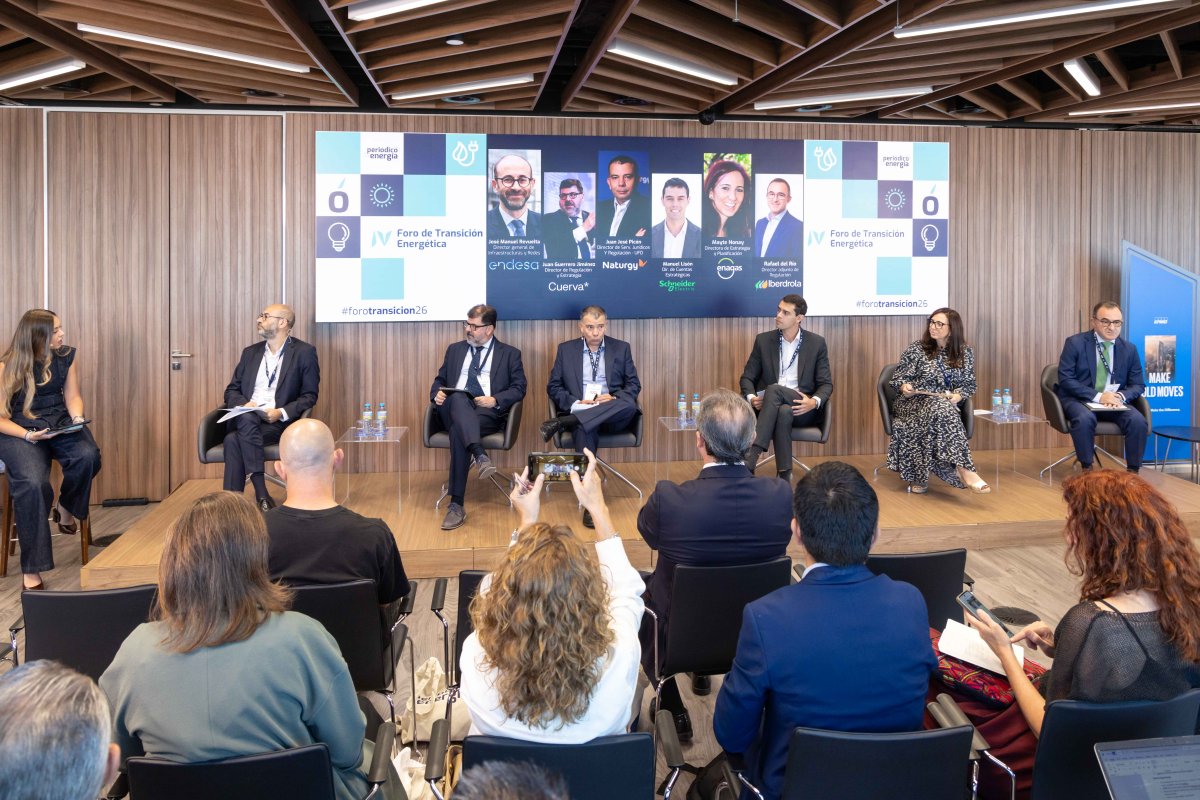
El sistema energético español se enfrenta a un cambio de escala. La generación renovable ha avanzado con rapidez, pero el despliegue de las redes no lo ha hecho al mismo ritmo, hasta el punto de que la falta de capacidad se ha convertido en uno de los principales cuellos de botella para la electrificación de la economía. Esta fue una de las principales conclusiones de la primera mesa del IV Foro de Transición Energética de El Periódico de la Energía, celebrada este jueves en Madrid bajo el título “El momento de las infraestructuras: España, ante la necesidad de tener un sistema energético más robusto”.
Los representantes de Endesa, Cuerva, Naturgy, Schneider Electric, Enagás e Iberdrola coincidieron en que España no se enfrenta únicamente a un problema de planificación, sino a una falta física de capacidad de red que amenaza con limitar la llegada de nuevos proyectos industriales y grandes consumidores. Al mismo tiempo, reclamaron acelerar los procedimientos administrativos, reforzar las inversiones y adaptar el marco regulatorio para poder anticipar una demanda que está creciendo mucho más deprisa de lo previsto.
El diagnóstico más contundente lo puso sobre la mesa José Manuel Revuelta, director general de Infraestructura y Redes de Endesa, quien señaló que aproximadamente el 90% de los nudos se encuentran saturados. A su juicio, existe un problema estructural de falta de red que se ha visto agravado por una planificación insuficiente y por un modelo que durante años no ha otorgado a las infraestructuras eléctricas el mismo protagonismo que a la nueva generación renovable.
Revuelta puso además el foco en el ritmo de inversión. Según explicó durante la mesa, en 2023 España destinaba alrededor del 0,18% del PIB a redes, frente al 0,4% de Alemania y el 0,55% de Países Bajos. A ello se suma el retraso acumulado en la planificación de transporte 2025-2030, ya que, según los datos expuestos durante el debate, alrededor de la mitad de las instalaciones incluidas en la propuesta acumulan un retraso medio de 5,7 años.
El problema se traslada también a los plazos físicos de ejecución. Una subestación puede requerir alrededor de cuatro años desde su desarrollo hasta su puesta en servicio, mientras que una línea de alta tensión puede necesitar hasta siete años. Por ello, el sector considera que incluso un incremento significativo de las inversiones no tendrá efectos inmediatos si no va acompañado de una profunda agilización de los procedimientos de autorización y tramitación, especialmente en subestaciones y redes.
La red no ha acompañado al despliegue renovable
En la misma línea se pronunció Juan Guerrero, director de Regulación y Estrategia de Cuerva, quien coincidió en que existe una falta de capacidad y un retraso en el desarrollo de las redes. Guerrero apuntó que el crecimiento de las solicitudes de acceso ha sido exponencial y que en 2025 llegaron a representar el 66% de las peticiones, frente al 33% de 2023, según los datos manejados durante la mesa.
A su juicio, una de las causas se encuentra en el fuerte desarrollo de las renovables sin que el crecimiento de las infraestructuras de red haya avanzado en paralelo. El ejecutivo también destacó las restricciones históricas a la inversión en distribución y defendió que las nuevas medidas regulatorias, entre ellas el incremento de los límites de inversión, deben traducirse ahora en capacidad efectiva.
Juan José Picón, director de Servicios Jurídicos y Regulación de Redes Electricidad España de Naturgy, añadió una segunda dimensión al diagnóstico: además de falta de capacidad existe un problema de planificación. Recordó que las sucesivas revisiones del PNIEC ya anticipaban la necesidad de realizar inversiones de alrededor de 50.000 millones de euros en redes, pero que el desarrollo regulatorio necesario para hacerlas posibles ha llegado con posterioridad.
Picón consideró, además, que el reto ahora es ejecutar con rapidez unas inversiones cuyos plazos son muy superiores al horizonte de algunas de las medidas regulatorias aprobadas. En este contexto, situó el permitting como uno de los principales obstáculos para acelerar la construcción de nuevas infraestructuras.
La dimensión temporal fue precisamente uno de los elementos más repetidos durante el debate. Rafael del Río, director adjunto de Regulación de Iberdrola, resumió el problema apelando a la velocidad con la que está evolucionando la economía. El despliegue de nuevas tecnologías, la inteligencia artificial, los centros de datos y la electrificación están aumentando las necesidades de electricidad a un ritmo que, a su juicio, no puede ser atendido con unas redes diseñadas para un sistema energético de hace décadas.
Del Río defendió que España no debería interpretar la llegada de nueva demanda como una amenaza, sino como una oportunidad asociada a su elevada disponibilidad de generación renovable. Para ello, reclamó acelerar tanto la planificación como la regulación y adaptar el marco de retribución de las redes al nuevo escenario.
Anticipar la demanda para no llegar tarde
Uno de los debates centrales de la mesa fue precisamente cómo debe planificarse la red ante una demanda que todavía no existe físicamente, pero que ya empieza a materializarse en forma de proyectos industriales, centros de datos, movilidad eléctrica, almacenamiento e hidrógeno.
Revuelta defendió la necesidad de avanzar en las inversiones anticipatorias, una figura que ha comenzado a incorporarse al nuevo marco regulatorio. El problema, explicó, es que los operadores necesitan seguridad regulatoria para poder comprar hoy equipos que serán necesarios dentro de varios años. Transformadores y otros elementos de red que se necesitarán en 2028, 2029 o 2030 ya deben empezar a encargarse, por lo que cualquier cambio posterior en la planificación puede dejar inversiones comprometidas sin posibilidad de ejecución o reconocimiento.
Picón coincidió en que los mapas de capacidad no significan que las redes sean incapaces de atender la demanda actual. El problema es que, una vez contabilizada la demanda existente y los permisos concedidos para los próximos años, queda poco margen para incorporar nueva demanda sin realizar previamente refuerzos.
Por ello, el sector considera que las nuevas herramientas de planificación deben permitir anticiparse a las solicitudes de conexión. Las previsiones de demanda de la industria, los centros de datos o los nuevos vectores energéticos tendrán que incorporarse con suficiente antelación para que las redes estén disponibles cuando lleguen los proyectos.
Manuel Lisón, director de Cuentas Estratégicas de Schneider Electric, incidió en que esta transformación no puede limitarse a construir más líneas y subestaciones. La red tendrá que incorporar también mayores niveles de digitalización y automatización para poder gestionar un sistema mucho más complejo.
La tecnología, explicó, puede ayudar a utilizar mejor la infraestructura existente mientras se construyen nuevos activos. La flexibilidad de la demanda, la digitalización, los sistemas de gestión y la inteligencia artificial permitirán al operador disponer de más información y pasar de una gestión reactiva a otra de carácter anticipatorio.
Flexibilidad sí, pero sin sustituir a la red
La flexibilidad se convirtió así en otra de las grandes cuestiones del debate. Los participantes reconocieron que puede contribuir a aprovechar mejor la capacidad disponible, pero coincidieron en que no puede convertirse en un sustituto de las inversiones estructurales.
Lisón defendió que existen industrias capaces de desplazar parte de su consumo hacia los momentos en los que existe mayor disponibilidad de electricidad, pero señaló que el verdadero reto ahora es pasar de los proyectos piloto a un despliegue masivo. Para ello será necesario adaptar tanto la tecnología como la operativa de los gestores de red.
Del Río puso el límite: la flexibilidad puede ayudar a gestionar situaciones puntuales de congestión, pero la economía necesita también potencia firme. En su opinión, España corre el riesgo de quedarse atrás frente a otros países si utiliza la flexibilidad como solución principal mientras retrasa las inversiones estructurales.
En este sentido, Guerrero reclamó una mayor ambición en el desarrollo de los mercados locales de flexibilidad y señaló que algunos proyectos piloto llevan tiempo pendientes de avanzar. La experiencia, defendió, permitiría comprobar hasta dónde puede llegar realmente esta herramienta y facilitaría también que los consumidores entiendan las posibilidades de los accesos flexibles.
La discusión se trasladó también a los nuevos grandes consumidores. Los participantes rechazaron que la llegada de centros de datos deba quedar condicionada de forma excesivamente restrictiva a que sean capaces de adaptar su consumo a la generación renovable disponible.
Guerrero defendió que la demanda debe poder desarrollarse y que aquellos consumidores capaces de aportar flexibilidad pueden recibir incentivos, pero sin convertir esa característica en una condición imprescindible para acceder a la red. El objetivo, señaló, debe ser aprovechar la generación renovable ya instalada para atraer nueva actividad económica.
Los centros de datos, ante una oportunidad que depende de las redes
La llegada de los centros de datos se situó así en el centro del debate sobre la nueva demanda. Para Manuel Lisón, España tiene ante sí una oportunidad para atraer una industria estratégica, precisamente gracias al esfuerzo realizado durante años en generación renovable.
El responsable de Schneider Electric consideró que la regulación debe garantizar que estos centros sean sostenibles y eficientes, pero sin introducir requisitos que hagan técnicamente inviables sus proyectos. La competencia por atraer estas inversiones es internacional y, por tanto, la disponibilidad de red puede convertirse en un factor determinante para decidir dónde se ubican.
En la misma línea, los participantes señalaron que las denegaciones de acceso pueden terminar condicionando las decisiones empresariales. Picón advirtió de que un proyecto industrial al que se le deniega la conexión puede plantearse su ubicación en otra parte de España o incluso fuera del país.
El reto, por tanto, no se limita a liberar capacidad actualmente bloqueada. También pasa por garantizar que los permisos concedidos corresponden a proyectos que realmente van a desarrollarse. En este ámbito, el sector confía en que el Real Decreto-ley 7/2026 permita aflorar capacidad que actualmente está reservada pero que no llegará finalmente a utilizarse.
El gas reclama su espacio en el nuevo sistema energético
Aunque buena parte del debate estuvo centrada en las redes eléctricas, Mayte Nonay, directora de Estrategia y Planificación de Enagás, defendió que el sistema energético del futuro no puede construirse únicamente alrededor de la electrificación.
Nonay señaló que España dispone actualmente de un sistema gasista robusto, flexible y diversificado que ha permitido garantizar la seguridad de suministro y que continúa prestando respaldo al sistema eléctrico a través de los ciclos combinados. A su juicio, el reto no es tanto aumentar la capacidad del sistema gasista actual como preservar su flexibilidad y aprovechar sus infraestructuras para integrar nuevos gases renovables.
El biometano ya está generando nuevas solicitudes de inyección en la red gasista, mientras que el hidrógeno plantea una transformación de mayor alcance. Para Nonay, la infraestructura será un elemento habilitador de estos nuevos mercados y necesitará un marco regulatorio que dé visibilidad a los inversores.
La responsable de Enagás advirtió de que si las redes no llegan a tiempo y no se genera una señal adecuada para la demanda, España puede perder parte de los proyectos vinculados a los nuevos vectores energéticos frente a otros países.
La cuestión adquiere especial relevancia en el caso del hidrógeno. La generación renovable tendrá que atender simultáneamente nuevas demandas eléctricas, como los centros de datos, y procesos de producción de moléculas verdes. Nonay defendió por ello un sistema energético diversificado en el que la electrificación tenga un papel central, pero acompañado por las moléculas y por unas infraestructuras capaces de aportar flexibilidad y seguridad de suministro.
Un cambio de paradigma regulatorio
En el tramo final de la mesa, los participantes coincidieron en que el desarrollo de redes exige modificar la forma en la que se entiende la inversión.
Guerrero defendió que las redes no deben contemplarse como un gasto destinado únicamente a mantener una tarifa de acceso baja, sino como una inversión con efectos sobre la actividad económica, la resiliencia y la capacidad de atraer nueva demanda. En su opinión, una mayor inversión puede incluso contribuir a reducir el coste unitario de las redes si permite incorporar nuevos consumidores.
Desde Cuerva también se reclamó una mayor flexibilidad en los planes de inversión de distribución para poder adaptarlos a la evolución real de la demanda y a las circunstancias que puedan surgir durante su ejecución.
En cuanto al reparto de los costes, los participantes recordaron que las infraestructuras eléctricas tienen una vida útil y un horizonte de amortización de varias décadas. Picón defendió que la llegada de nuevos grandes consumidores puede contribuir a absorber parte de ese esfuerzo inversor mediante los peajes que pagarán por el uso de la red, evitando que toda la carga recaiga sobre los consumidores actuales.
Del Río reclamó, además, cambios relativamente pequeños que permitan aprovechar mejor la red de transporte. Entre ellos, aumentar las posiciones disponibles para conectar demanda y permitir que una misma infraestructura pueda atender a varios consumidores. A su juicio, estas modificaciones podrían facilitar la llegada de nueva actividad sin requerir necesariamente grandes inversiones adicionales.
Para los nuevos vectores energéticos, Nonay reclamó seguridad y visibilidad para las inversiones y defendió avanzar en la transposición del paquete europeo de hidrógeno y gas, junto con mecanismos de reducción de riesgo que eviten que los primeros consumidores tengan que asumir por sí solos el coste de unas infraestructuras concebidas para desarrollar un mercado a largo plazo.
Papel estratégico de las interconexiones
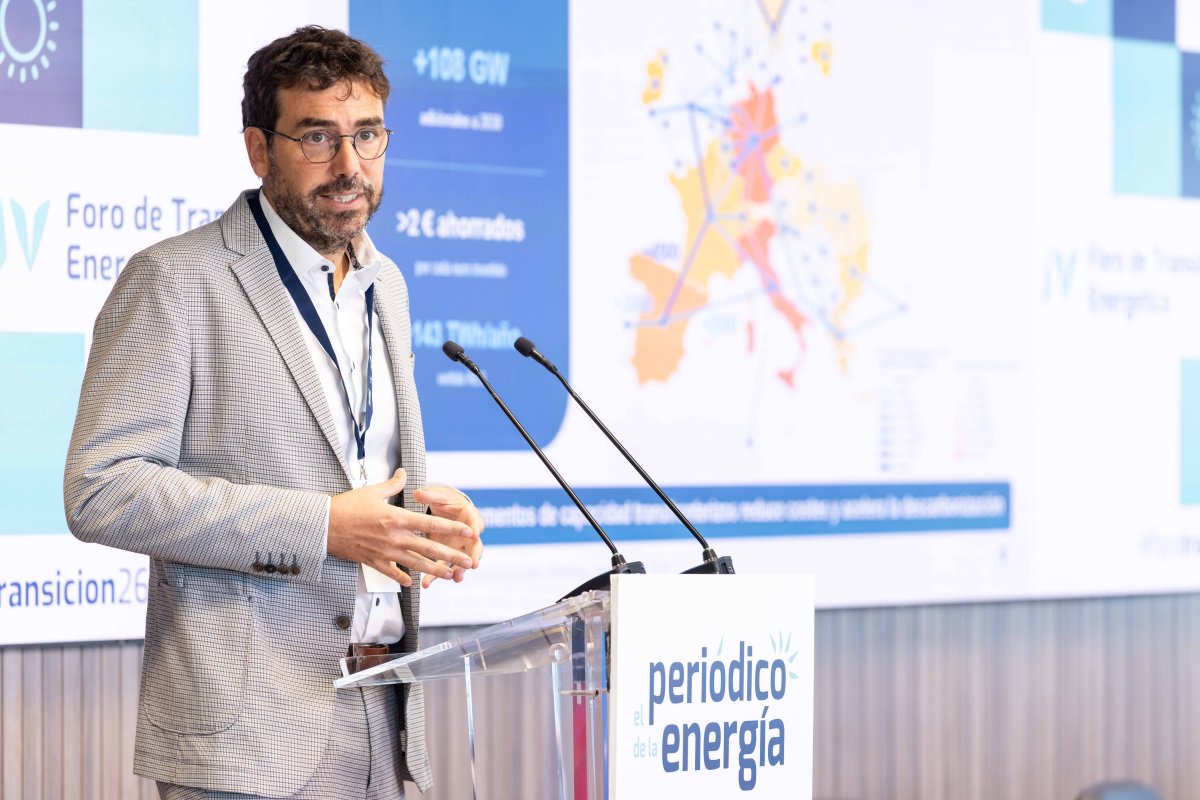
A esta necesidad de reforzar las redes nacionales se suma el papel estratégico de las interconexiones eléctricas internacionales. En la presentación posterior a la mesa, Miguel de la Torre, director de Desarrollo del Sistema de Red Eléctrica, puso el foco en estas infraestructuras como una herramienta clave para reforzar la seguridad de suministro, mejorar la competitividad del mercado eléctrico y aprovechar mejor la generación renovable. La compañía destacó que las interconexiones permiten exportar electricidad en los momentos de elevada producción renovable e importar cuando la generación nacional resulta menos competitiva, contribuyendo así a reducir los costes para los consumidores. También aportan flexibilidad al sistema al permitir compartir servicios de balance entre países y reducir los vertidos de energía renovable.
España está, además, aumentando progresivamente su capacidad de intercambio con sus países vecinos. La nueva interconexión con Portugal puesta en servicio a finales de junio o principios de julio ha elevado la capacidad de intercambio hasta unos 3.500 MW en sentido importador y 4.200 MW en sentido exportador, mientras que la interconexión del Golfo de Vizcaya con Francia se encuentra aproximadamente al 70% de ejecución y permitirá elevar la capacidad de intercambio entre ambos países desde los 2.800 MW actuales hasta unos 5.000 MW. A más largo plazo, los proyectos transpirenaicos estudiados con Francia permitirían añadir otros 3 GW y acercar la capacidad de intercambio con el país vecino a los 8 GW.
En el ámbito europeo, Red Eléctrica señaló que las necesidades identificadas para 2040 apuntan a más de 100 GW adicionales de capacidad de interconexión y que los análisis realizados estiman que por cada euro invertido en estas infraestructuras la sociedad europea recupera dos euros, además de permitir reducir significativamente los vertidos de renovables.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios