El 28 de febrero, los ataques de Estados Unidos e Israel contra Irán cerraron de facto el estrecho de Ormuz. Más de siete meses después, Europa se asoma al invierno con el gas más caro desde 2022. El TTF holandés, la referencia europea, tocó el 13 de octubre los 86 euros por megavatio hora, con el empujón añadido de una parada imprevista en la planta noruega. Los almacenes de la UE están al 73%, menos de lo normal para esta época del año. Mientras, España ha cobrado protagonismo como puerta de entrada del gas en Europa. Falta saber si esa ventaja es duradera o un mero efecto de la guerra.
De depender de Rusia a depender del mar
Europa ya tuvo que buscarse alternativas en 2022. En 2021 Rusia vendía a la UE cerca del 45% del gas que importaba, y buena parte de ese hueco se cubrió con GNL traído en barco. El problema es que una parte importante de ese gas sale del Golfo Pérsico y tiene que atravesar Ormuz. Por eso, cuando Qatar paró Ras Laffan tras los ataques con drones iraníes, el TTF se disparó un 35% en un solo día y pasó de los 60 euros. Por Ormuz circula en torno a una quinta parte del GNL mundial, y la EIA estima que el cierre afecta a más de 10.000 millones de pies cúbicos diarios, cerca del 20% de la oferta global.
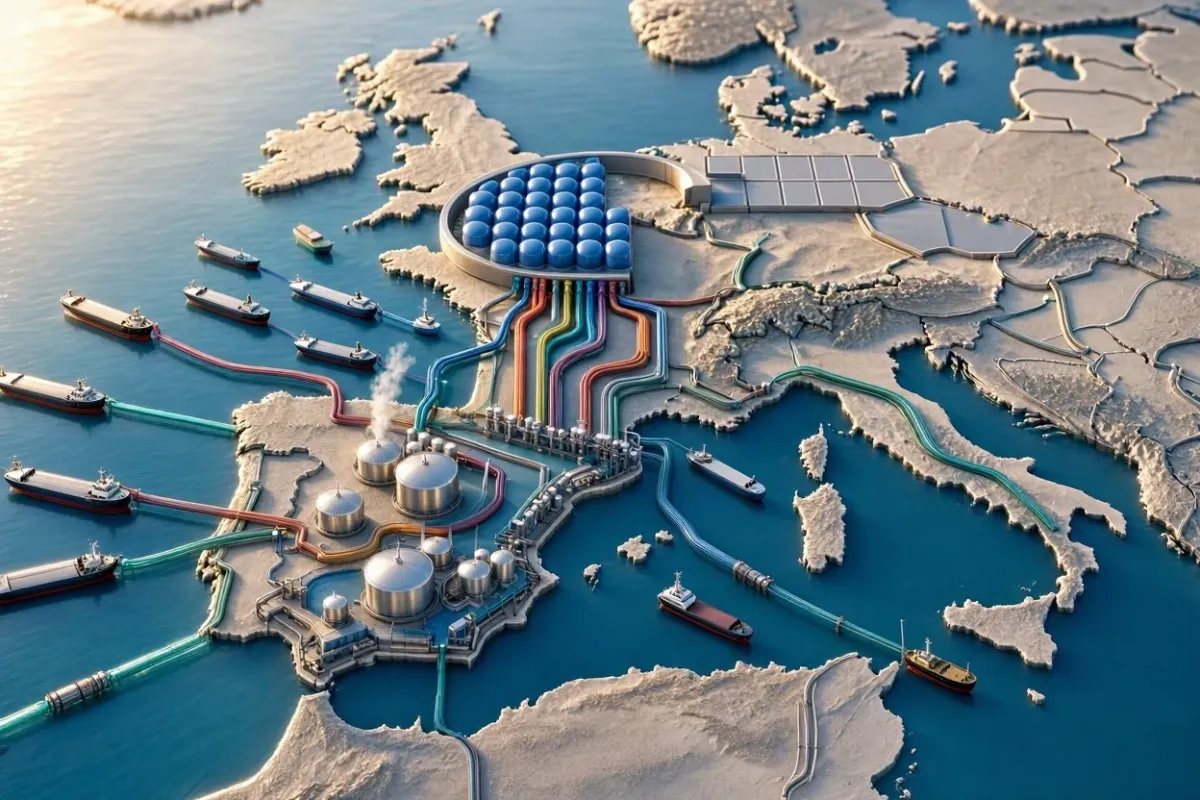
No obstante, España llegaba a esta crisis algo mejor preparada. El gas que recibe procede de hasta 16 países, y antes de la guerra solo el 1,7% llegaba de Qatar. Argelia es su principal proveedor, tanto por gasoducto como en forma de GNL, y le sigue Estados Unidos, mientras que las compras de gas ruso bajaron un 44% en 2025. A eso se suman siete regasificadoras que han hecho del país una especie de puente para el gas que entra en Europa.
Un vistazo a los números nunca está de más
A principios de mayo, España tenía el 37% de las existencias de gas de la UE, 3,44 de los 9,32 millones de metros cúbicos almacenados, y sus regasificadoras estaban al 64% de su capacidad. Los almacenes subterráneos, como La Gaviota o Serrablo, se encontraban al 63%, con unos 22,7 TWh, suficientes para unos 24 días de consumo. Por su parte, Enagás cerró 2025 con un 7,4% más de demanda transportada, hasta 372 TWh, y ganó 339 millones de euros.
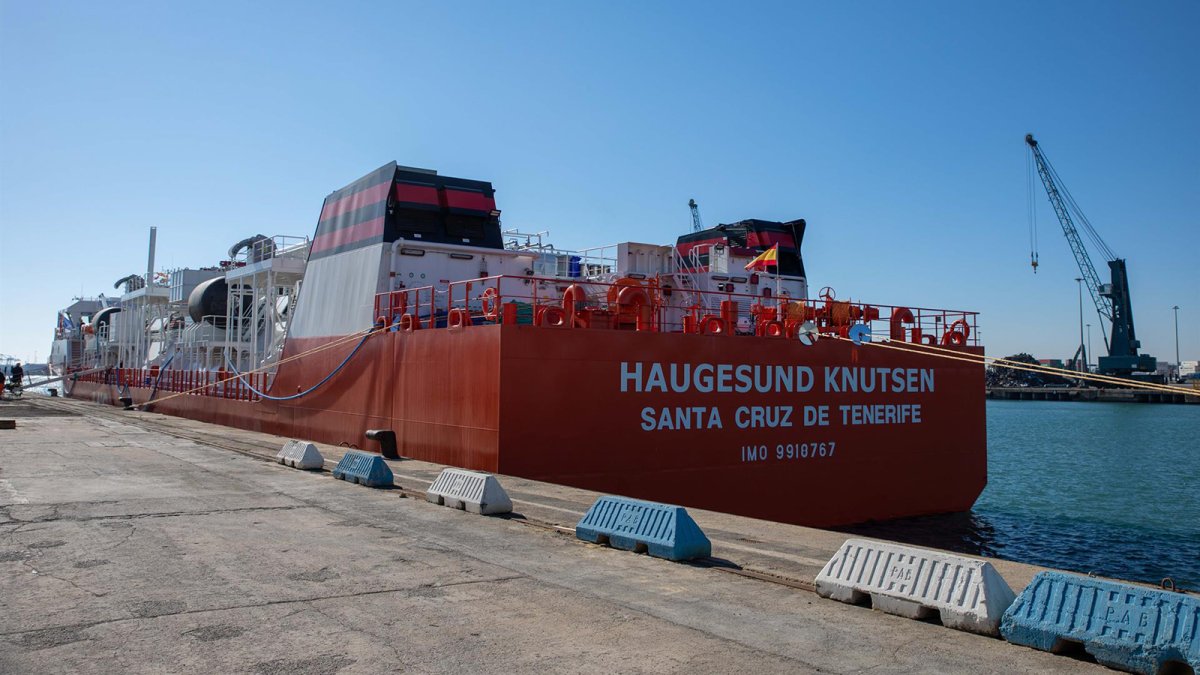
Los puertos son donde mejor se ve el tirón. En 2025 se suministraron a barcos en España más de 8,1 TWh de GNL, cuatro veces más que dos años antes. El consumo para bunkering creció un 62% ese año. Y en el primer semestre de 2026 la Península Ibérica suministró 4.742 GWh, hasta hacerse con el 27,4% de las operaciones barco a barco de Europa.
La electricidad es la otra gran baza que tenemos. En marzo, el megavatio hora costó 42 euros en España y 143 en Italia, el triple. En lo que va de 2026, el gas solo ha fijado el precio de la luz en el 9% de las horas, cuando en 2021 lo hacía en el 52%, gracias a que la eólica y la solar crecieron un 37% entre 2021 y 2025. Otros cálculos sitúan esa cifra en torno al 15%, frente a cerca del 89% en Italia. Ember calcula que un hogar con tarifa regulada se ahorra así 10 euros al mes.
España resiste y Repsol se llena los bolsillos como nunca
El contraste con nuestro vecino Italia es significativo. El GNL qatarí cubría cerca del 10% de su consumo, y QatarEnergy ha prolongado hasta principios de noviembre la fuerza mayor de su contrato con Edison. Por eso,Giorgia Meloni y el ministro José Manuel Albares aterrizaron en Argel con menos de 24 horas de diferencia. Italia iba a asegurarse el suministro, y España, menos expuesta, aprovechó el Medgaz para recomponer una relación con Argelia que el conflicto del Sáhara Occidental había dañado.
En bolsa, Repsol es quien más está sacando tajada de la crisis. En septiembre superó los 30 euros por acción, algo que solo había logrado puntualmente en 2007, y en lo que va de año se revaloriza un 92%. Le han ayudado el crudo y, sobre todo, el refino, con un margen de 36,2 dólares por barril en el tercer trimestre, cuando un año antes era de 8,8.
Sigue habiendo riesgos que merecen ser vigilados
Queda por ver qué pasa este invierno. Los analistas esperan que los almacenes europeos lleguen al 1 de noviembre con entre un 75% y un 78% de llenado, unos diez puntos por debajo de la media de cinco años, y LSEG cree que en el noroeste de Europa podrían bajar al 20% en abril. Si el invierno es frío, no se descarta que se queden entre el 10% y el 15%. Kpler, por otro lado, prevé que el tráfico por Ormuz siga muy limitado el resto del año y se vaya recuperando durante el primer trimestre de 2027.
España no se va a librar de esto, por muy bien posicionada que esté. Tiene el suministro garantizado, pero el precio lo marca el mercado y le afecta igual que a los demás. Y el escudo eléctrico no es perfecto. El pool español se fue a 122,1 euros por megavatio hora en el tercer trimestre, más del doble que en el anterior, con el gas en Europa un 70,4% más caro que hace un año. Además, el llamado modo reforzado de operación del sistema, que da más peso a los ciclos combinados, ha elevado el consumo de gas para producir electricidad.
Tenemos cierta ventaja, ¿pero es sostenible en el tiempo?
La respuesta es algo ambigua. Hay una parte estructural (la diversificación, las regasificadoras, los almacenes y una red eléctrica cada vez más renovable) que no depende de cómo acabe la guerra. Y hay otra muy ligada a la crisis, como los márgenes récord del refino o la cotización de Repsol, que irán de la mano del petróleo. A medio plazo, se prevé que el gas siga caro al menos otro año aunque se resuelva el conflicto, porque Europa tendrá que volver a llenar sus almacenes, y en Alemania las tarifas para nuevos clientes ya han subido un 55%. A largo plazo, hay quien sostiene que la mejor defensa ante la próxima crisis pasa por más energía limpia propia, mejores redes y una estrategia industrial coordinada en la UE. En ese camino España va por delante, aunque el precio del gas lo siga fijando un mercado que no puede controlar.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios