Wood Mackenzie ha publicado su primer informe Global Energy Storage System PCS Market Share 2026, en el que establece una clasificación de los principales fabricantes de sistemas de conversión de potencia (PCS) en función de sus volúmenes de suministro durante 2025.
El análisis no se limita a los inversores independientes, sino que también contempla la capacidad PCS integrada en sistemas completos de almacenamiento de energía mediante baterías (BESS). Esto incluye tanto los convertidores incorporados en soluciones para proyectos a gran escala como los sistemas residenciales que integran batería e inversor en un único equipo.
El estudio también incluye los inversores híbridos acoplados en corriente continua (DC), incluso cuando se comercializan antes de la instalación de las baterías. La cuota de mercado se calcula en función de la potencia de conversión en corriente alterna (MWac), y no de la capacidad energética de las baterías (MWh).
Las clasificaciones, tanto a escala mundial como regional, distinguen entre los segmentos de almacenamiento a gran escala y el mercado distribuido, y se basan en datos directos obtenidos a través de encuestas a los fabricantes sobre sus volúmenes de suministro.
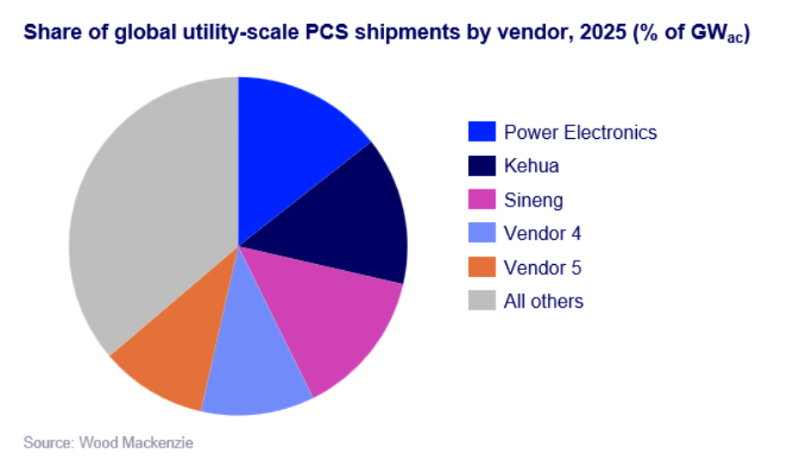
Power Electronics se situó en primera posición mundial en 2025 en envíos de sistemas PCS para almacenamiento con baterías a gran escala, por delante, aunque con una diferencia muy ajustada, de Kehua y Sineng, según el informe de Wood Mackenzie. En conjunto, los tres fabricantes concentraron aproximadamente el 43% de los envíos mundiales de PCS destinados a proyectos utility-scale.
El peso de este segmento resulta determinante: las instalaciones de almacenamiento a gran escala representaron el 81% de todos los envíos mundiales de PCS durante 2025, lo que pone de manifiesto la importancia de los proyectos de baterías conectados a la red eléctrica en la configuración del mercado y en el posicionamiento de los principales proveedores.
El peso de los mercados regionales marca diferencias en el liderazgo de los fabricantes
Power Electronics encabezó los envíos de PCS para proyectos a gran escala en Estados Unidos y Canadá, con más de 10 GWac suministrados únicamente al mercado estadounidense durante 2025. Tesla ocupó la segunda posición en la región, seguida de GE Vernova.
En China, las grandes licitaciones nacionales de sistemas de almacenamiento impulsaron la actividad de los fabricantes locales Kehua y Sineng, lo que permitió a ambas compañías situarse entre los tres principales proveedores del mundo.
Los fabricantes con sede en China concentraron el 62 % de los envíos mundiales de PCS para instalaciones a gran escala. Sin embargo, su presencia fue mucho más reducida en Estados Unidos y Canadá, donde apenas alcanzaron el 11 %. Europa presenta un escenario más equilibrado: los proveedores chinos representaron el 52 % de los envíos.
Las políticas comerciales, los procedimientos de contratación y los requisitos técnicos de cada mercado siguen condicionando el acceso de los fabricantes y su capacidad para competir a escala internacional.
“Las dinámicas regionales de contratación no quedan plenamente reflejadas en las clasificaciones mundiales de PCS”, señala Timothy Shen, analista sénior de Wood Mackenzie. “La solvencia y capacidad de financiación de los proveedores (bankability), así como el cumplimiento de los códigos de red, siguen siendo factores determinantes en la selección de fabricantes, especialmente en los proyectos a gran escala”.
Shen destaca también la elevada competencia en Europa, donde los proveedores chinos y occidentales mantienen posiciones muy próximas. A su juicio, la evolución de los requisitos de ciberseguridad y los avances en tecnología grid-forming —capaz de proporcionar referencia de tensión y frecuencia a la red— podrían modificar el equilibrio competitivo durante los próximos años.
La arquitectura centralizada sigue dominando los proyectos a gran escala
Los sistemas PCS de arquitectura centralizada representaron aproximadamente el 75 % de los envíos destinados a proyectos utility-scale en 2025. Su predominio responde, principalmente, a un menor coste de equipamiento por megavatio en las grandes plantas de almacenamiento con baterías.
Power Electronics, Kehua y Sineng centran buena parte de su oferta en este tipo de soluciones. Por su parte, los sistemas PCS de arquitectura distribuida o string están más vinculados a productos integrados de almacenamiento, como los suministrados por Huawei.
Wood Mackenzie prevé que la arquitectura string vaya ganando cuota de mercado de forma progresiva. No obstante, estima que los sistemas centralizados seguirán siendo la opción mayoritaria, al menos hasta 2027.
Los inversores híbridos lideran el mercado de almacenamiento distribuido
Wood Mackenzie también ha publicado una clasificación independiente de los principales fabricantes del segmento PCS distribuido, que engloba tanto los sistemas residenciales como las soluciones de almacenamiento para el sector comercial.
En este mercado, Deye ocupó el primer puesto mundial en envíos durante 2025, seguida de Huawei y Growatt.
Los inversores híbridos acoplados en corriente continua (DC), que integran las funciones de conversión de energía fotovoltaica y almacenamiento en baterías, representaron el 91 % de este segmento.
Esta configuración ha favorecido especialmente a los fabricantes que ya cuentan con redes consolidadas de distribución de productos fotovoltaicos para instalaciones en cubierta, así como a aquellos que comercializan soluciones integradas de batería e inversor.
“El mercado del almacenamiento distribuido está evolucionando al ritmo de los fabricantes que cuentan con sólidos canales de distribución en el sector fotovoltaico”, explica Shen. “A medida que aumenta la implantación de inversores híbridos en los segmentos residencial y comercial, las fronteras entre los proveedores de soluciones solares y los especializados en almacenamiento serán cada vez menos definidas”.
El analista considera que los fabricantes capaces de aprovechar sus relaciones existentes con los instaladores y, al mismo tiempo, ampliar sus catálogos con productos compatibles con baterías estarán mejor posicionados para ganar cuota de mercado a medida que el sector madure.
Un mercado cada vez más competitivo
El mercado mundial de sistemas PCS entra así en una nueva etapa de creciente competencia. Las diferencias regulatorias y comerciales entre regiones, el endurecimiento de los requisitos de ciberseguridad y la evolución de los códigos de conexión a red serán algunos de los factores que condicionarán el posicionamiento de los fabricantes y el reparto de la cuota de mercado en los próximos años.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios