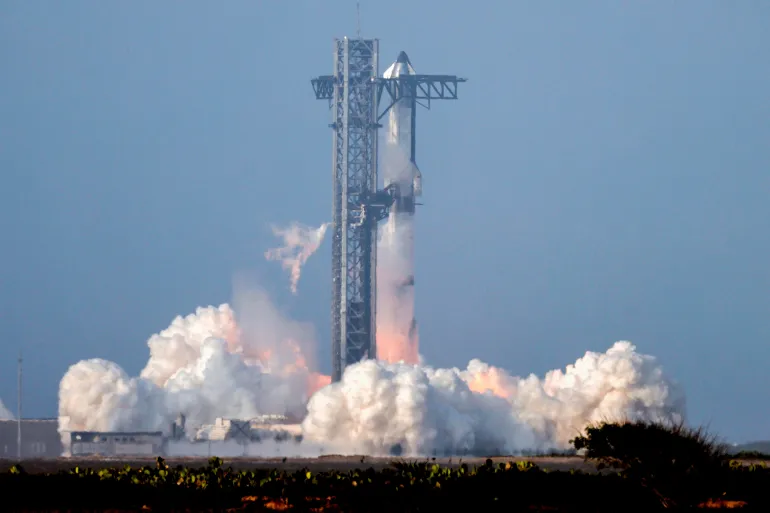
Las generaciones anteriores de cohetes, incluido el Saturn V que llevó al ser humano a la Luna, han utilizado queroseno y/o hidrógeno líquido, junto con oxígeno líquido. Pero el GNL tiene una combustión más limpia que el queroseno y resulta más fácil de gestionar que el hidrógeno. Por ello, SpaceX lo ha convertido en el combustible preferente de su nuevo cohete Starship, también en combinación con oxígeno líquido.
“Se trata de un avance relevante para los mercados norteamericanos de gas natural. No tanto por el volumen de demanda que genera actualmente el combustible del Starship —relativamente reducido— como por lo que revela sobre las estrategias de las empresas para garantizar el suministro”, afirma Ed Crooks, vicepresidente para América de Wood Mackenzie.
El primer Starship se lanzó en 2023 y el mes pasado alcanzó un nuevo hito: logró entrar en órbita y desplegar una carga útil por primera vez. Tras varios fallos ampliamente difundidos, SpaceX está avanzando en la resolución de los desafíos técnicos que afronta.
Musk tiene grandes planes para el Starship. Ha apuntado a la posibilidad de realizar 30 lanzamientos diarios o más de aquí a 2030 y sueña con que futuras versiones del cohete transporten a la humanidad a otros planetas. Sin embargo, incluso si no se materializan estas ambiciones más audaces, el Starship podría contribuir de forma significativa al desarrollo de la actividad espacial.
Gracias a su tamaño y a la intención de reutilizar tanto la nave principal como el propulsor Super Heavy, empleado durante el despegue, el Starship podría reducir en varios órdenes de magnitud el coste de poner objetos en órbita.
Una demanda de gas todavía limitada, pero con potencial de crecimiento
Por ahora, las necesidades de gas del cohete son relativamente modestas. Cada lanzamiento consume alrededor de 1.000 toneladas de GNL, equivalentes a unos 48 millones de pies cúbicos de gas (mmcf).
SpaceX ha solicitado a la Administración Federal de Aviación de Estados Unidos (FAA) autorización para realizar hasta 456 lanzamientos al año, lo que equivaldría a una media de cinco cada cuatro días. Incluso si alcanzara ese ritmo, su demanda total rondaría los 60 millones de pies cúbicos diarios, apenas el 0,07% del consumo total de gas de Estados Unidos.
Sin embargo, si se cumple el objetivo de Musk de realizar 30 lanzamientos diarios, la demanda de SpaceX adquiriría una dimensión considerable. A ese ritmo, el Starship representaría aproximadamente el 1,7% del consumo estadounidense de gas. La compañía necesitaría entonces unos 11 millones de toneladas anuales de GNL, un volumen comparable a la producción de algunas de las grandes plantas situadas en la costa del golfo de México.
Estas perspectivas explican los recientes movimientos de SpaceX para asegurar su abastecimiento de gas natural.
La compañía ha presentado solicitudes de autorización para construir un gasoducto de ocho millas —unos 13 kilómetros— denominado Starpipe. La infraestructura conectaría una nueva planta de licuefacción en las instalaciones de Starbase, en el sur de Texas, con el cercano gasoducto Bay Runner.
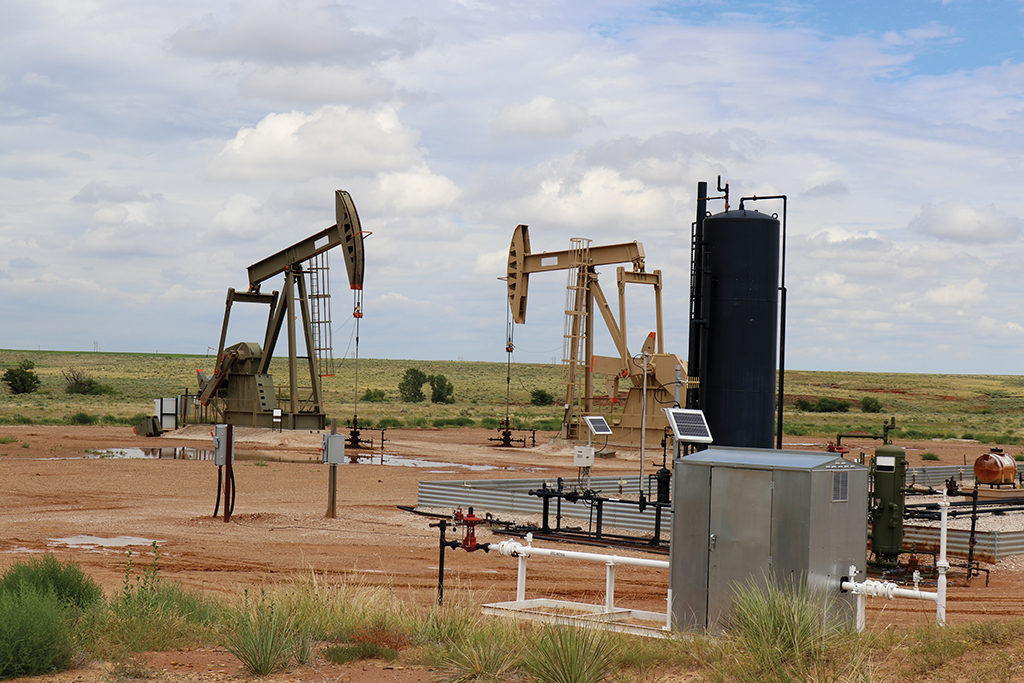
Bay Runner es una prolongación del gasoducto Whistler. Ambos forman parte de un sistema diseñado para transportar gas desde la cuenca del Pérmico hasta la planta Rio Grande LNG, de NextDecade, y otras instalaciones de la región de Brownsville.
Por separado, SpaceX solicitó el mes pasado autorización para construir otro gasoducto: una conexión de 32 millas —unos 51 kilómetros— que llevaría gas desde el sistema Florida Gas Transmission hasta su otra base de lanzamiento, situada en Cabo Cañaveral, en la costa este de Florida.
La empresa también está buscando incorporar a un operador especializado en la compraventa de gas para crear un equipo que gestione el creciente consumo de este recurso, tanto para el combustible de sus cohetes como para la generación eléctrica.
Si el negocio de SpaceX evoluciona como espera Musk, sus operaciones en los mercados energéticos se convertirán en un componente cada vez más estratégico de su cadena de suministro.
La visión de Wood Mackenzie
Aunque la demanda actual de SpaceX no tiene un peso significativo en los mercados norteamericanos de gas y seguirá siendo poco relevante a corto plazo, su estrategia apunta a una transformación importante del sector, según los analistas de Wood Mackenzie.
Las inversiones de la compañía en sus propias infraestructuras de transporte y licuefacción, junto con el desarrollo de sus capacidades de comercialización, reflejan una tendencia más amplia.
Durante buena parte de los últimos 20 años, el mercado norteamericano del gas natural se ha caracterizado por la abundancia de recursos. Las inversiones en gasoductos respondían principalmente a una estrategia de expansión de la oferta: los productores buscaban abrir nuevos mercados para colocar su gas, explica Kristy Kramer, responsable de estrategia de GNL y desarrollo de mercados de Wood Mackenzie.
Sin embargo, esta dinámica ha empezado a cambiar en los últimos dos años.
La abundancia de recursos gasistas sigue siendo una realidad y la producción ha alcanzado máximos históricos. Pero el fuerte aumento de la demanda estadounidense, impulsado tanto por las exportaciones de GNL como por la generación eléctrica, ha llevado a los consumidores a prestar mucha más atención a la seguridad del suministro.
Históricamente, los usuarios finales se han mostrado reacios a financiar nueva capacidad de transporte por gasoducto, en parte debido a la incertidumbre sobre la evolución de la demanda a largo plazo. Ahora, en cambio, disponer de suministros exclusivos a precios reducidos y garantizar una capacidad firme durante todo el año se ha convertido en una prioridad para los productores de GNL y las empresas generadoras de electricidad.
Al igual que SpaceX, estas compañías están respaldando el desarrollo de nuevas infraestructuras para alcanzar esos objetivos.
El análisis de Wood Mackenzie sobre la nueva capacidad de transporte por gasoducto que se incorporará en Estados Unidos entre 2025 y 2031 muestra que la mayor parte de las inversiones responde a las necesidades de las plantas de GNL o de los generadores eléctricos que buscan asegurar su abastecimiento.
“Motivaciones similares también están impulsando operaciones de adquisición de activos de producción de gas, como las compras de yacimientos estadounidenses por parte de inversores japoneses. Aunque se trata de operaciones de distinta naturaleza, su lógica de fondo es la misma: garantizar el suministro y protegerse frente a las fluctuaciones de los precios en un mercado que previsiblemente se estrechará durante los próximos años”, explica Crooks.
Elon Musk ha construido su reputación en torno a los vehículos eléctricos y las baterías, y ha defendido firmemente la energía solar. Sin embargo, no ha sido un pionero del gas natural en el mismo sentido. Más que adelantarse a la evolución del sector, está siguiendo una tendencia ya en marcha. Aun así, sus próximos movimientos en esta industria merecerán, a juicio de Crook, una atención especial.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios