La industria alerta de que España pierde competitividad energética frente a Europa por los costes regulados y la falta de ayudas
Las empresas advierten de que los precios mayoristas relativamente bajos no compensan los sobrecostes que soportan frente a sus competidores europeos, mientras reclaman más medidas para facilitar los contratos a largo plazo y reducir la factura eléctrica.
La industria española advierte de que está perdiendo competitividad energética frente a sus principales competidores europeos por la falta de mecanismos de apoyo equivalentes a los que están desplegando otros países y por el peso de los costes que se añaden al precio mayorista de la electricidad. Aunque España cuenta con un mercado eléctrico relativamente competitivo gracias, entre otros factores, a su elevada penetración renovable, esta ventaja no termina de trasladarse a las facturas de las empresas, que siguen soportando unos costes energéticos que dificultan sus inversiones y su capacidad para competir en los mercados internacionales.
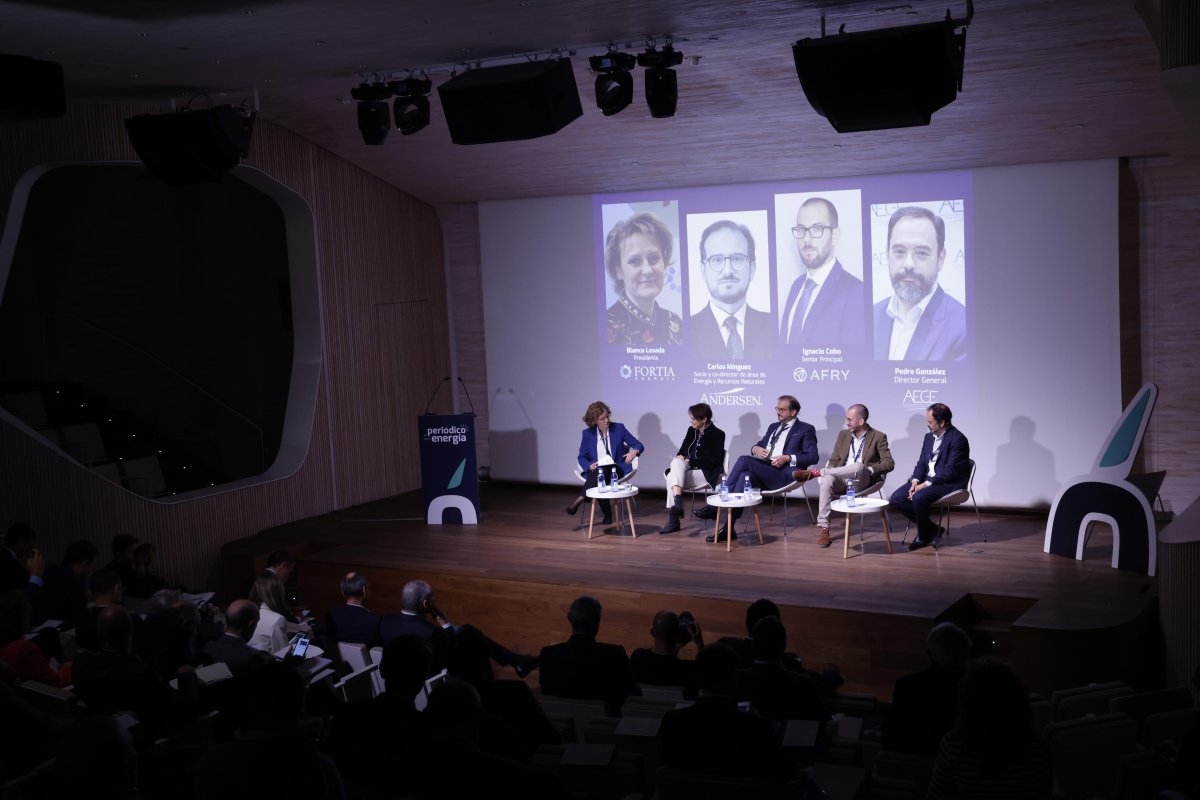
Esta fue una de las principales conclusiones de la segunda mesa del III Foro Industrial de El Periódico de la Energía, celebrado este miércoles en Madrid, bajo el título 'El precio de la energía: la clave de la competitividad industrial'. En el debate, moderado por Marta Sánchez, socia de Energía de EY, participaron Blanca Losada, presidenta de Fortia; Carlos Miguez, socio y co-director del área de Energía y Recursos Naturales de Andersen; Ignacio Cobo, senior principal de Afry; y Pedro González, director general de la Asociación de Empresas con Gran Consumo de Energía (AEGE).
Losada puso el foco en la distancia entre el precio mayorista y el coste energético que realmente soportan las fábricas. La presidenta de Fortia recordó que España mantiene una posición relativamente favorable frente a algunas economías europeas, pero advirtió de que la comparación pierde sentido cuando se amplía el análisis a los mercados internacionales, donde las empresas españolas compiten con industrias que disfrutan de unos costes energéticos considerablemente inferiores.
En este sentido, señaló que, antes de la crisis de Ormuz, el gas natural ya costaba en Europa entre tres y cuatro veces más que en Estados Unidos, una diferencia que, según sus cifras, se ha ampliado hasta situarse entre ocho y nueve veces. También apuntó a las diferencias en el coste de las emisiones de CO2: los mercados estadounidenses presentan precios aproximadamente cuatro veces inferiores a los europeos, mientras que en China y Corea del Sur son entre ocho y once veces más bajos.
La presidenta de Fortia alertó de que estas diferencias condicionan las decisiones de inversión de las compañías, especialmente en un momento de transformación de los modelos industriales. Cuando una multinacional debe decidir dónde instalar una nueva fábrica, el coste energético se convierte en una variable estratégica que puede inclinar la balanza hacia otros mercados. Por ello, advirtió del riesgo de deslocalización y defendió que España debe analizar su posición competitiva más allá de sus fronteras.
Los costes de operar el sistema elevan la factura industrial
Uno de los elementos que explican la distancia entre los precios mayoristas y el coste final de la energía es el incremento de los costes asociados a la operación y seguridad del sistema eléctrico. Losada apuntó que España podría cerrar el ejercicio con un precio medio del mercado mayorista próximo a los 100 euros por megavatio hora, pero recordó que esta cifra solo representa una parte de lo que termina pagando un gran consumidor.
A los costes de generación hay que añadir los peajes y cargos vinculados a las infraestructuras, que para un gran consumidor pueden situarse entre cinco y diez euros por megavatio hora, así como los costes de operación del sistema. Sobre este último concepto, la presidenta de Fortia señaló que han aumentado significativamente durante los últimos meses y que podrían alcanzar los 22 o 23 euros por megavatio hora al cierre del año.
De acuerdo con su análisis, estos costes de operación representan ya una carga especialmente relevante para los consumidores industriales y pueden llegar a triplicar el coste de las propias infraestructuras de transporte y distribución. A ello se suman los impuestos y otras partidas, como las aportaciones al Fondo Nacional de Eficiencia Energética, que terminan elevando todavía más el precio final.
La cuestión regulatoria también centró buena parte del debate. Carlos Miguez, socio y co-director del área de Energía y Recursos Naturales de Andersen, defendió que el sector necesita pasar de una etapa centrada en producir nuevas normas a otra enfocada en mejorar su aplicación y optimizar el funcionamiento del sistema.
El representante de Andersen consideró necesario revisar cómo se distribuyen los costes de los servicios de ajuste y hasta qué punto deben trasladarse directamente a la demanda o incorporarse a otros componentes regulados. También reclamó una adaptación de la normativa para facilitar la entrada de nuevas tecnologías capaces de prestar servicios de seguridad y estabilidad al sistema eléctrico de una forma más eficiente.
A su juicio, España necesita actuar en dos direcciones: simplificar y corregir determinadas trabas regulatorias que afectan al desarrollo de nuevas actividades y, al mismo tiempo, realizar ajustes más específicos en el ámbito estrictamente eléctrico para reducir los costes que soportan los consumidores.
Alemania y Francia amplían su ventaja con nuevas compensaciones
La comparación con el resto de Europa puso de manifiesto otra de las principales preocupaciones de la industria: la diferencia entre las medidas de apoyo que reciben las empresas españolas y las que están desplegando algunos de sus competidores comunitarios.
Pedro González, director general de AEGE, defendió que el precio del mercado mayorista no refleja por sí solo la competitividad real de las empresas. La diferencia, explicó, está en que los industriales españoles deben añadir determinados costes a su factura mientras que sus competidores de otros países pueden beneficiarse de ayudas y mecanismos que reducen el precio efectivo de la electricidad.
Como ejemplo, González se refirió al nuevo paquete de medidas aprobado por la Comisión Europea para Alemania, que contempla un precio de 50 euros por megavatio hora para el 70% de la energía de las empresas beneficiarias. Según explicó, este mecanismo sitúa a los industriales alemanes en una posición mucho más favorable frente a sus homólogos españoles.
Francia también está reforzando sus mecanismos de apoyo. González recordó la sustitución del anterior sistema de acceso a electricidad nuclear a precios regulados por un nuevo marco que, a su juicio, ofrece mejores condiciones para los consumidores industriales y favorece la contratación de energía a largo plazo a precios estables.
A estos movimientos se suma Italia, que prepara un mecanismo de apoyo a su industria eléctrica, además de maximizar las compensaciones por los costes indirectos del CO2. Bélgica y Dinamarca también están avanzando en medidas favorables para sus consumidores industriales.
El resultado, según el director general de AEGE, es una Europa a distintas velocidades en la que algunos países están utilizando sus herramientas presupuestarias y regulatorias para proteger la competitividad de sus empresas, mientras España corre el riesgo de quedarse atrás.
González cuestionó que el actual Estatuto de los Consumidores Electrointensivos y las medidas disponibles sean suficientes para compensar las diferencias. En su opinión, España necesita una estrategia industrial más ambiciosa que permita a sus empresas apostar por la electrificación y la descarbonización sin partir de una posición de desventaja frente a sus competidores.
Los precios eléctricos seguirán bajo presión en 2027
Las perspectivas de los mercados energéticos tampoco apuntan a una relajación inmediata de los costes. Ignacio Cobo, senior principal de Afry, advirtió de que el próximo invierno puede resultar especialmente complicado para la península ibérica, no tanto por la geopolítica como por cuestiones estructurales relacionadas con el diseño del sistema eléctrico, las redes y la disponibilidad de capacidad firme.
Cobo trasladó la preocupación que existe en Portugal ante la posibilidad de afrontar un invierno tensionado y señaló que la evolución de las precipitaciones será un factor importante para determinar el comportamiento del sistema. Aunque las previsiones meteorológicas apuntaban por entonces a una situación relativamente favorable, el experto advirtió de que existe un riesgo asociado a la disponibilidad de recursos y a la capacidad del sistema para responder en los momentos de mayor demanda.
En cuanto a los precios, Afry prevé que diciembre pueda cerrar con cotizaciones de entre 140 y 150 euros por megavatio hora, mientras que el promedio de 2027 podría situarse entre los 100 y los 110 euros. Cobo matizó que se trata de un mercado especialmente volátil, condicionado por la evolución del gas natural, el CO2 y la generación renovable.
El experto también cuestionó la idea de que España vaya a mantener necesariamente una posición más competitiva que sus vecinos. De hecho, apuntó que los futuros eléctricos para 2027 sitúan a Francia aproximadamente diez euros por megavatio hora por debajo de España, una diferencia que atribuyó, entre otros factores, a las características de su parque de generación nuclear.
Por ello, defendió la necesidad de seguir trabajando en la configuración del mix energético español y de abordar el coste final de la electricidad, eliminando de las tarifas aquellos conceptos que no están directamente relacionados con el suministro energético.
La flexibilidad no es suficiente para todas las fábricas
Otro de los asuntos abordados fue la capacidad de la industria para aprovechar las horas de precios bajos o incluso negativos que registra el mercado eléctrico gracias a la elevada producción renovable. Aunque los participantes reconocieron que la flexibilidad constituye una herramienta de ahorro, también advirtieron de que no todas las instalaciones industriales pueden adaptar sus procesos productivos a las señales del mercado.
Losada explicó que algunas grandes empresas llevan años incorporando previsiones de precios a su planificación diaria. En el caso de Fortia, trasladan a sus clientes curvas de precios previstas para los siguientes quince días, con detalle de cada cuarto de hora, para que puedan ajustar su consumo cuando las características de sus procesos lo permiten.
La presidenta de Fortia recordó que durante la crisis energética de 2021 y 2022 algunas industrias llegaron a desplazar alrededor del 30% de su demanda desde las horas nocturnas hacia las diurnas en apenas tres meses, aprovechando las señales de precio del mercado.
Sin embargo, González advirtió de que la flexibilidad industrial tiene límites. Determinadas fábricas necesitan mantener temperaturas elevadas de forma continuada y no pueden interrumpir sus procesos sin incurrir en costes adicionales. También influyen los turnos de trabajo, los convenios laborales y la propia organización de las cadenas de producción, en las que unas fases dependen de otras.
En este contexto, apuntó al almacenamiento mediante baterías como una de las tecnologías que podrían facilitar una mayor flexibilidad, al permitir a las industrias desplazar parte de su consumo y evitar las horas de electricidad más caras sin necesidad de modificar directamente sus procesos productivos.
Los PPA siguen sin llegar a buena parte de la industria mediana
La contratación de electricidad a largo plazo mediante acuerdos de compraventa de energía (PPA) fue otro de los puntos de debate, especialmente por las dificultades que encuentran las empresas medianas para acceder a este tipo de instrumentos.
Cobo explicó que existe un desajuste entre las condiciones que exigen los promotores renovables y las necesidades de los consumidores industriales. Mientras los productores y las entidades financieras suelen demandar contratos de diez o quince años y contrapartes con una elevada solvencia financiera, muchas empresas medianas no pueden asumir compromisos de esa duración ni ofrecer las garantías requeridas.
El representante de Afry consideró necesario desarrollar mecanismos que permitan reducir esa distancia y facilitar el acceso a los contratos de suministro a largo plazo. Como ejemplo, citó la iniciativa que prepara Portugal para convertir a OMIP en una especie de cámara de compensación que permita a consumidores de menor tamaño negociar PPA, swaps y otros instrumentos de cobertura sin tener que aportar individualmente todas las garantías.
Miguez coincidió en la necesidad de corregir el desequilibrio entre las partes y apuntó a las garantías públicas como una posible herramienta para facilitar estas operaciones. También mencionó las dificultades derivadas del tratamiento contable de los PPA y la posibilidad de recurrir a fórmulas de agregación de demanda para conseguir volúmenes suficientes que permitan incorporar a empresas que actualmente quedan fuera de este mercado.
El socio de Andersen añadió que el autoconsumo colectivo puede convertirse en otra vía para reducir los costes energéticos de la industria y destacó que, aunque el número de proyectos no está creciendo de forma especialmente pronunciada, sí lo está haciendo el volumen de energía gestionado a través de estas instalaciones.
La mesa concluyó con una última ronda en la que los participantes resumieron sus principales prioridades. Losada reclamó un cambio de mentalidad y una mayor conciencia de la urgencia competitiva a la que se enfrenta la industria; Miguez pidió reducir los costes regulados; y González defendió que España debe dotarse de mecanismos de apoyo y compensación equiparables a los de otros países europeos. El mensaje de fondo fue claro: disponer de un mercado mayorista relativamente competitivo ya no es suficiente si esa ventaja no termina llegando a las fábricas.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios