La nueva capacidad solar fotovoltaica mundial caerá en 2026 por primera vez desde 2018
Según GlobalData, las reformas del mercado energético en China, los cambios en la política energética de Estados Unidos y la desaceleración de Pakistán lastrarán la demanda
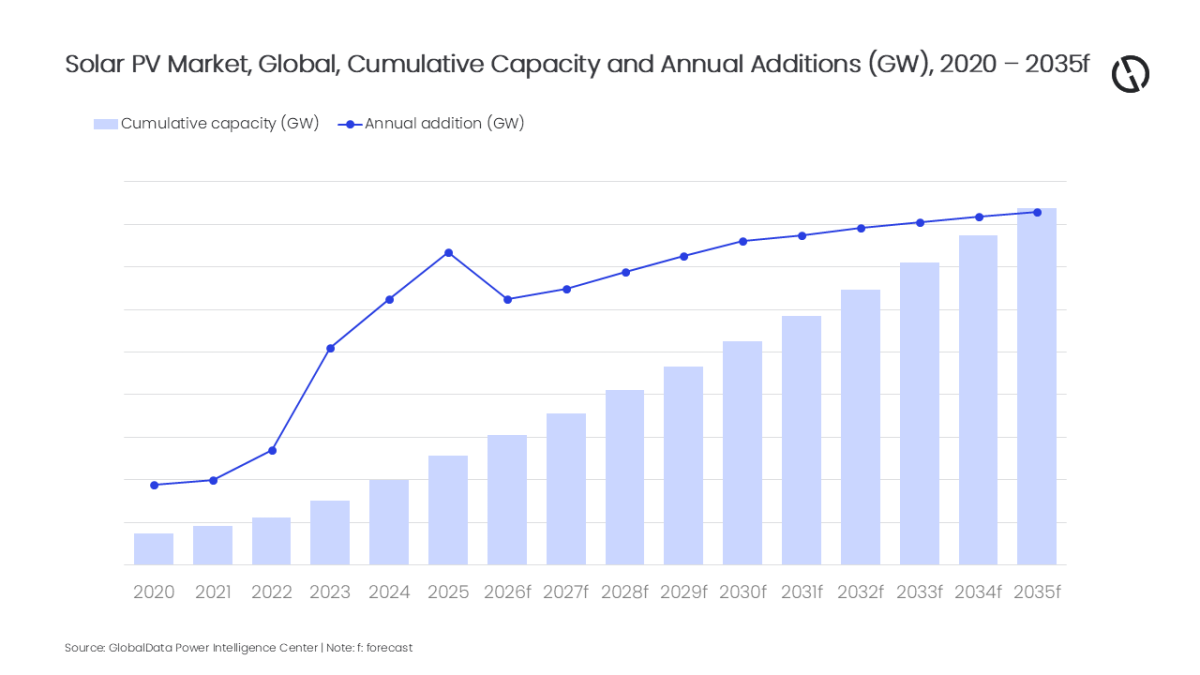
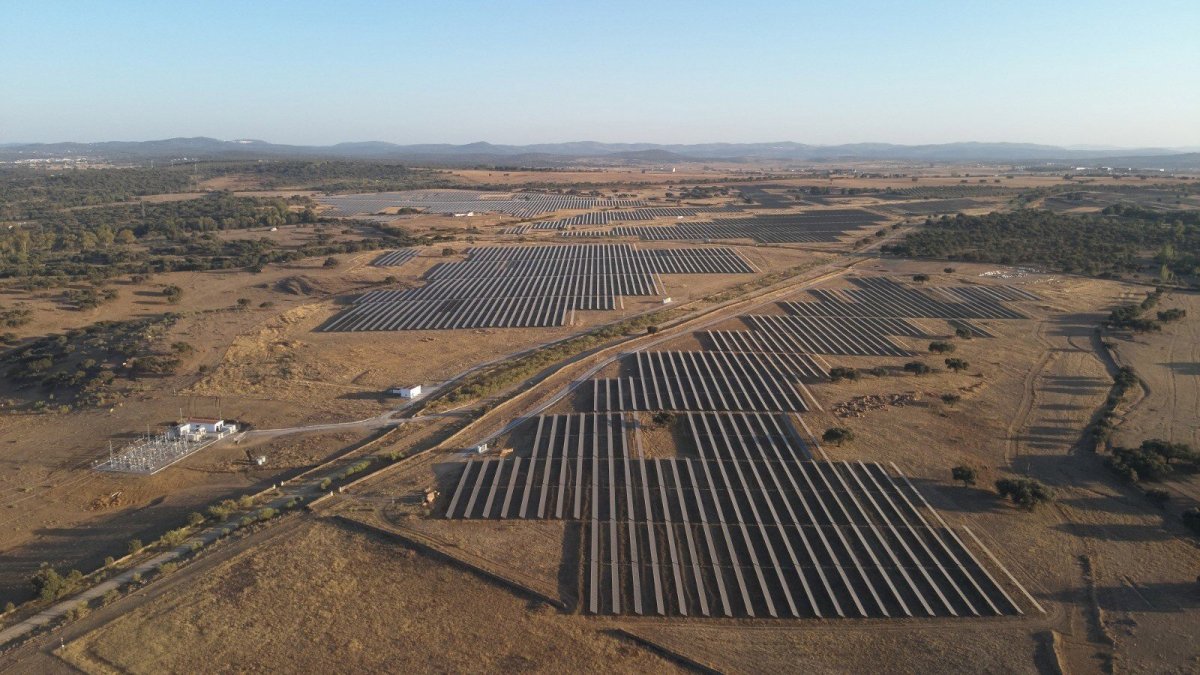
La energía solar fotovoltaica (FV) se mantuvo en 2025 como la fuente de generación eléctrica de mayor crecimiento del mundo, con una cifra récord de nueva capacidad instalada que aumentó un 17,5 % interanual. Sin embargo, las nuevas instalaciones anuales podrían disminuir en 2026 por primera vez desde 2018. Según GlobalData, las reformas del mercado energético en China, los cambios en la política energética de Estados Unidos y la desaceleración de Pakistán lastrarán la demanda.
La consultora, especializada en inteligencia de mercado y análisis sectorial, señala en su último informe, Solar PV Market Report, Update 2026, que este retroceso será temporal. A partir de 2027, las nuevas instalaciones volverán a crecer. Además, la capacidad solar fotovoltaica acumulada mundial registrará una tasa de crecimiento anual compuesto (TCAC) del 12,5 % entre 2025 y 2035. La generación eléctrica solar evolucionará a un ritmo similar durante ese periodo, lo que permitirá que su participación en el mix eléctrico mundial se duplique con creces de aquí a 2035.
Attaurrahman Ojindaram Saibasan, analista de Energía de GlobalData, explica que “la energía solar fotovoltaica se ha convertido en la opción preferente para nueva capacidad de generación en la mayoría de los mercados, gracias a los bajos precios de los módulos, los rápidos plazos de construcción y los ambiciosos objetivos gubernamentales”.
A su juicio, «el descenso previsto para 2026 responde a cambios regulatorios en unos pocos mercados de gran tamaño, no a un debilitamiento de los fundamentos del sector solar. El paso de China a un sistema de tarifas basado en el mercado explica la mayor parte de esta caída».
China lidera el mercado mundial, mientras India y Pakistán aceleran
China volvió a situarse en 2025 a la cabeza del mercado mundial, al concentrar más de la mitad de las nuevas instalaciones solares. Estados Unidos e India ocuparon el segundo y el tercer puesto, respectivamente.
India incrementó su nueva capacidad instalada un 87,2%, impulsada por las subastas de proyectos a gran escala y el programa de instalaciones solares en tejados PM Surya Ghar. Por su parte, Pakistán registró un crecimiento del 34,3%, gracias a la expansión de sistemas solares en cubiertas y soluciones aisladas de la red entre hogares, empresas y agricultores, que buscan reducir su dependencia de unas tarifas eléctricas elevadas. Este avance convirtió al país en el cuarto mayor mercado mundial.
Arabia Saudí también destacó, al multiplicar por más de tres su nueva capacidad solar, gracias a la entrada en funcionamiento de grandes plantas de generación de varios gigavatios.
Oriente Medio y África, las regiones con mayor proyección de crecimiento
La expansión solar también está ganando terreno en los mercados emergentes. Las nuevas instalaciones en Oriente Medio y África prácticamente se triplicaron en 2025, mientras que América Central y del Sur registró un incremento del 32,9 %.
En cambio, el crecimiento fue mucho más moderado en Europa, donde las nuevas instalaciones aumentaron apenas un 2,6 % debido al debilitamiento de la demanda de sistemas en tejados. En Norteamérica, por su parte, se produjo un descenso del 3,6 %.
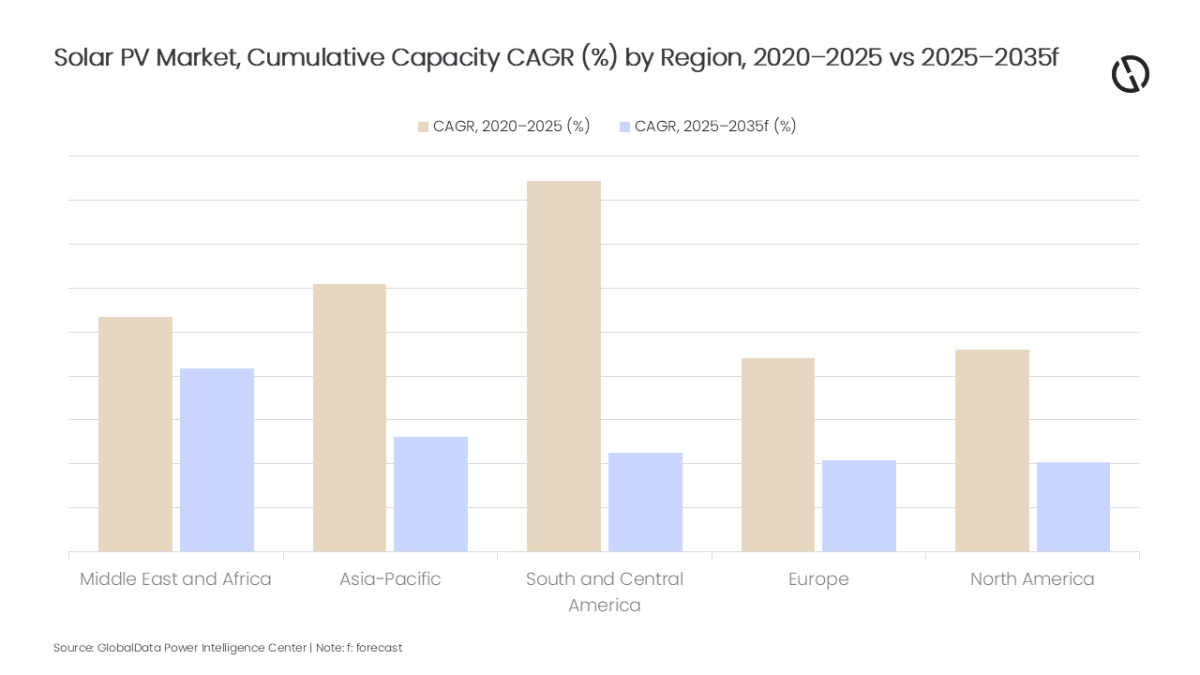
De cara a los próximos años, GlobalData prevé una desaceleración del crecimiento en todas las regiones a medida que sus mercados maduren. No obstante, Oriente Medio y África se convertirán en las zonas de mayor expansión, con una tasa de crecimiento anual compuesto de la capacidad acumulada del 20,9 % entre 2025 y 2035. Aunque esta cifra queda por debajo del 26,7 % registrado entre 2020 y 2025, la región seguirá avanzando gracias a las licitaciones de grandes proyectos solares en Arabia Saudí y Emiratos Árabes Unidos.
India, Japón, España, Francia y Egipto superarán sus objetivos solares para 2030
El informe también compara los objetivos oficiales de instalación solar con las previsiones de GlobalData en los 16 países analizados. Según sus estimaciones, India, Japón, España, Francia y Egipto superarán sus respectivas metas solares para 2030.
Por el contrario, Alemania e Italia no alcanzarían sus objetivos. En el caso alemán, la brecha prevista responde principalmente a la debilidad de la demanda de instalaciones solares en tejados.
El encarecimiento de los módulos pone fin a años de descensos de precios
El mercado solar fotovoltaico mundial creció un 11,5 % en 2025, pese a que el coste medio de instalación se redujo alrededor de un 41 % entre 2020 y 2025.
Sin embargo, la prolongada tendencia a la baja de los precios de los módulos solares se ha frenado. El encarecimiento de la plata y de las células fotovoltaicas, junto con el ajuste de la devolución de impuestos a la exportación en China —en vigor desde abril de 2026— y los esfuerzos de consolidación industrial impulsados por la campaña china contra la denominada "involución" económica, han presionado al alza los precios a comienzos de año.
En este contexto, GlobalData prevé que el mercado se contraiga un 14,8 % en 2026, antes de iniciar una fase de estabilización que se prolongaría hasta 2035.
Saibasan advierte, además, de que “las limitaciones de las redes eléctricas y la falta de flexibilidad están convirtiéndose en los principales obstáculos para el crecimiento en los mercados más avanzados”.
El analista señala que los recortes de producción renovable están aumentando en China, los precios negativos de la electricidad son cada vez más frecuentes en Europa y las listas de espera para obtener acceso a la red están retrasando proyectos en Estados Unidos, India y Brasil.
A estos problemas se suma la incertidumbre regulatoria y comercial, derivada de medidas como los aranceles estadounidenses y las normas sobre entidades extranjeras consideradas de riesgo (Foreign Entity of Concern), los requisitos de contenido nacional de India y los criterios de resiliencia aplicados en las subastas europeas.
El almacenamiento con baterías, clave para impulsar la próxima fase de crecimiento
De cara a la recuperación prevista a partir de 2027, GlobalData identifica la reducción de los costes de las baterías como el principal factor capaz de contrarrestar los problemas de congestión de las redes, los recortes de generación renovable y los precios eléctricos negativos.
“La combinación de energía solar y almacenamiento ya resulta competitiva para garantizar un suministro estable en regiones con abundantes recursos solares. Esto permite que la fotovoltaica vaya más allá de la generación durante las horas diurnas y pueda competir en el suministro eléctrico las 24 horas del día”, afirma Saibasan.
El analista concluye que los promotores e inversores que integren sistemas de almacenamiento en sus proyectos solares y aseguren con antelación el acceso a la red estarán mejor posicionados para aprovechar la recuperación del mercado a partir de 2027.






Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios