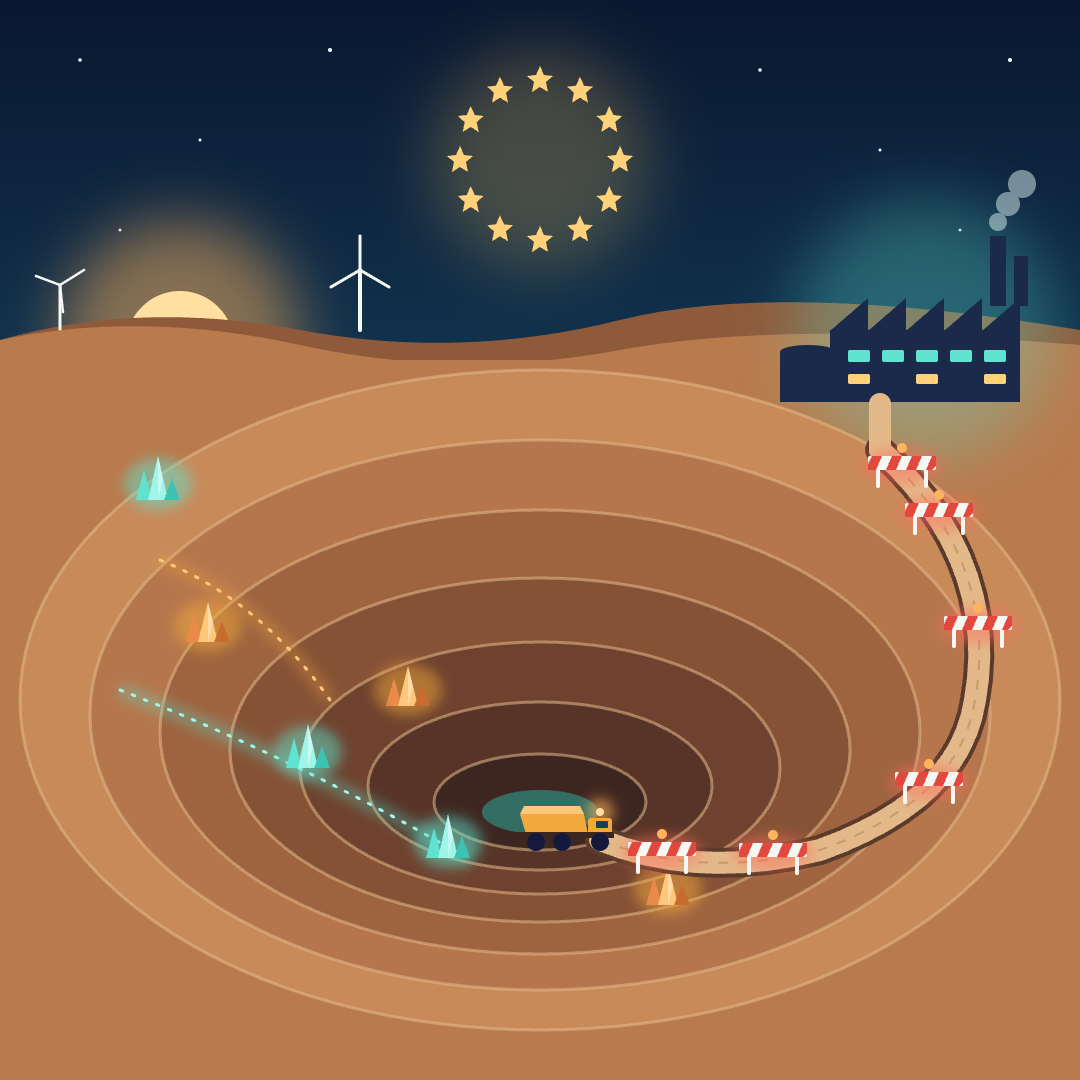
La minería vuelve a ocupar un lugar central en la política industrial europea. Quien ha controlado el acceso a los minerales ha condicionado, en buena medida, su propio progreso tecnológico y económico. Hoy, esa relación histórica vuelve a hacerse visible en Europa ya que la seguridad de suministro, la autonomía estratégica y el refuerzo de la industria europea dependen de minerales que hace una década casi no aparecían en el debate político. La pandemia, la guerra de Ucrania y la inestabilidad en rutas estratégicas como el estrecho de Ormuz han demostrado que el acceso a determinados recursos ya no es solo una cuestión económica, sino también de estabilidad y capacidad de maniobra en el contexto internacional.
Para responder a esa fragilidad, la Unión Europea puso en marcha en mayo de 2024 el Reglamento de Materias Primas Fundamentales, conocido como CRMA (Critical Raw Materials Act). La norma marca un calendario exigente. Para 2030, al menos el 10% del consumo anual de materias primas estratégicas deberá cubrirse con extracción propia, el 40% con procesamiento interno y el 25% con reciclaje. Además, ningún país ajeno a la UE podrá suministrar más del 65% del consumo de una misma materia prima en ninguna fase de la cadena. Para lograrlo, Bruselas creó la figura del “proyecto estratégico”, una designación que no es meramente simbólica, sino que otorga a la iniciativa reconocida la consideración de proyecto de interés público, una ventanilla única, prioridad en caso de litigio judicial y plazos máximos de tramitación.
El despertar de España
España ha ganado peso en ese mapa. De los 47 proyectos estratégicos reconocidos en toda la Unión Europea, 7 son españoles, lo que sitúa al país en el segundo lugar del ranking comunitario.
El Gobierno ha acompañado este impulso europeo con su propia hoja de ruta. El reciente Plan de Acción de las Materias Primas Minerales incorpora el Programa Nacional de Exploración Minera (PNEM), la primera iniciativa de este calado desde hace medio siglo, concebida para analizar con más precisión el subsuelo español con un despliegue tecnológico que hace apenas unos años era impensable.
El potencial de nuestro país es muy alto. España cuenta con una base de recursos minerales diversa, cuyo valor estratégico adquiere hoy una importancia renovada. Pero el impulso institucional choca con una realidad menos favorable. En las últimas décadas, la actividad extractiva española ha encadenado un prolongado proceso de ajuste, sin recuperar los niveles previos a la gran reconversión del sector. Así lo refleja el Índice de Producción Industrial (IPI) para las industrias extractivas. Tras alcanzar su máximo histórico en torno a 1983, el índice inició un descenso que se agudizó entre 1988 y 1990, el periodo de mayor reconversión del sector.
Después llegaron años de estabilidad en cotas inferiores, una nueva caída con la crisis financiera de 2008 y, desde entonces, un largo estancamiento en mínimos históricos. El valor de la producción minera, una magnitud distinta que mide la facturación del sector y no el volumen real de actividad extractiva, sí ha repuntado en los últimos años, pero ese rebote no borra la tendencia de fondo que marca el IPI: un retroceso prolongado de la actividad y una notable dificultad para poner en marcha nuevos proyectos.
Doble desafío
España cuenta con recursos minerales abundantes y estratégicos. El desafío consiste ahora en transformarlos en inversión, explotaciones operativas y capacidad productiva. Para lograrlo, el sector debe afrontar dos grandes desafíos.
El primer desafío es la seguridad jurídica. La regulación minera española sufre una doble fragmentación: por un lado, es territorial, porque cada comunidad autónoma fija sus propios criterios, plazos y procedimientos de autorización; por otro, es sectorial, porque las administraciones de minas y las de medio ambiente no siempre actúan de forma coordinada. El resultado es que un proyecto puede cumplir toda la normativa minera y, aun así, encallar meses o años después por razones ambientales que nunca se evaluaron conjuntamente desde el principio.
El segundo desafío es reputacional. Persiste en buena parte de la sociedad española la idea de que la minería es una actividad del pasado, ajena a la economía moderna, cuando en realidad genera empleo cualificado e innovación industrial. Esa brecha de percepción se agrava porque en España el sector sigue reclamando un respaldo institucional explícito y sostenido en el tiempo, a diferencia de lo que ocurre en otros países europeos, donde la minería de metales críticos ya forma parte de la agenda de seguridad nacional. Sin ese paraguas político, cada proyecto debe ganarse su aceptación social, comunidad por comunidad.
Europa ha devuelto a la minería un lugar central en su estrategia industrial, y España parte de una posición favorable por recursos, proyectos reconocidos y apoyo público. Pero esa oportunidad solo se materializará si el impulso político y regulatorio consigue traducirse en actividad real. Para ello, el sector tendrá que resolver una regulación fragmentada y poco coordinada, una aceptación social que sigue siendo frágil, una sostenibilidad cuya aplicación efectiva sigue siendo desigual, unos costes energéticos que reducen la competitividad y una prevención todavía más centrada en el accidente grave que en los efectos acumulativos sobre la salud, en un contexto de creciente escasez de perfiles técnicos. Si esos frentes no se corrigen a tiempo, España corre el riesgo de llegar a 2030 con recursos, financiación y respaldo europeo, pero sin la capacidad necesaria para convertir esa ventaja en producción, empleo industrial y mayor autonomía estratégica.
Esther Martínez Arroyo es directora de Energía en la división de Consultoría de PwC.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios