Aurora prevé 6,5 GW de baterías en España en 2030 a pesar de la canibalización de algunos mercados
La consultora prevé que en los próximos años los mercados de servicios auxiliares se puedan saturar a medida que se conectan gigavatios de baterías a la red
En el primer semestre de este año, el sistema de almacenamiento con baterías (BESS) stand alone más sofisticado en España alcanzó los 200 euros /kW, una facturación superior a la esperada por el mercado para este tipo de proyectos. Así se desprende de un análisis de Aurora Energy Research de los ingresos de las primeras baterías en operación. La estrategia del activo para los mercados mayorista y de servicios auxiliares conduce a notables diferencias de facturación.
En concreto, la batería stand alone con ingresos superiores analizada no solo tuvo una participación notable en el pool day-ahead, como las otras baterías, sino que también repartió volúmenes considerables entre los mercados mayorista intradiario y de servicios auxiliares de reserva y de energía. Aurora constata además que esta batería realizó operaciones virtuales de arbitraje, lo que supone ingresos suplementarios y una mayor optimización.
Además de comparar esta batería con otras en operación, Aurora también comparó sus ingresos reales con los que consideró que obtendría una batería media en España en el primer semestre de este año. Para el análisis, se utilizó el software Chronos de Aurora.
Si bien la participación en los mercados mayorista y de servicios auxiliares permite obtener una elevada facturación actualmente, Aurora prevé que en los próximos años estos se puedan saturar a medida que se conectan gigavatios de baterías a la red. No obstante, aparecerán y se consolidarán otras fuentes de ingresos con el recién creado mercado de capacidad y con las oportunidades con el control de tensión.
“La canibalización de los mercados auxiliares es lo que más marcará los ingresos de las baterías en España en los próximos años, a medida que se sature este mercado. Los propietarios de los activos deberían prepararse con antelación ante este fenómeno para protegerse", comenta Queralt Baizan, Research Associate en Aurora Energy Research.
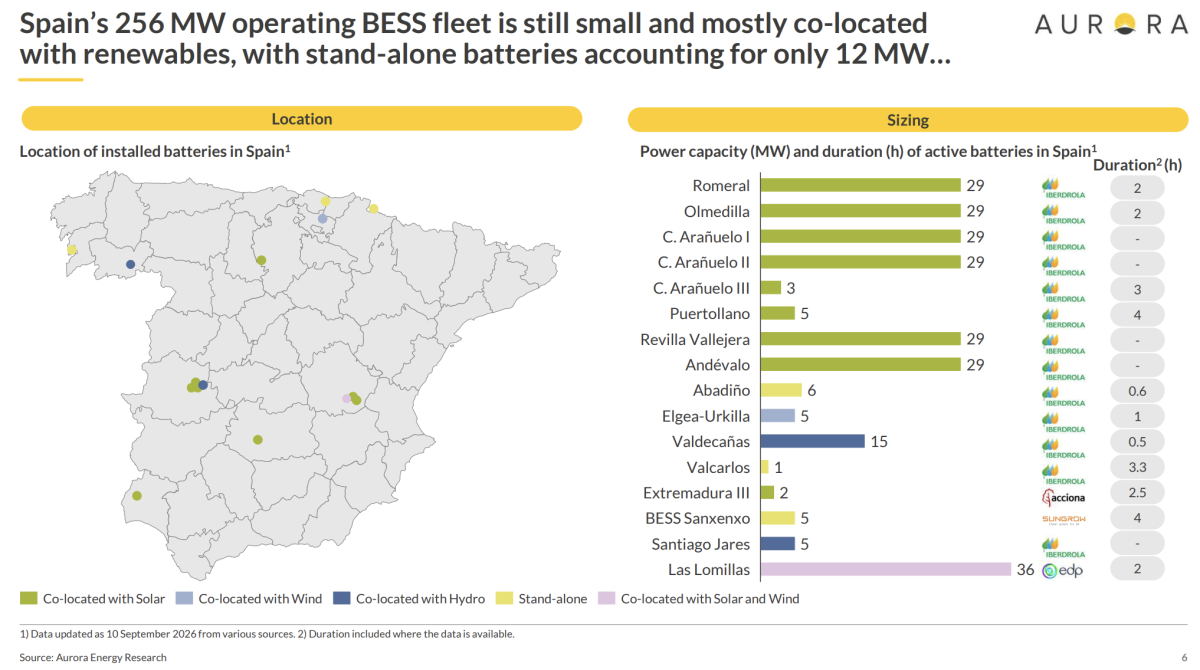
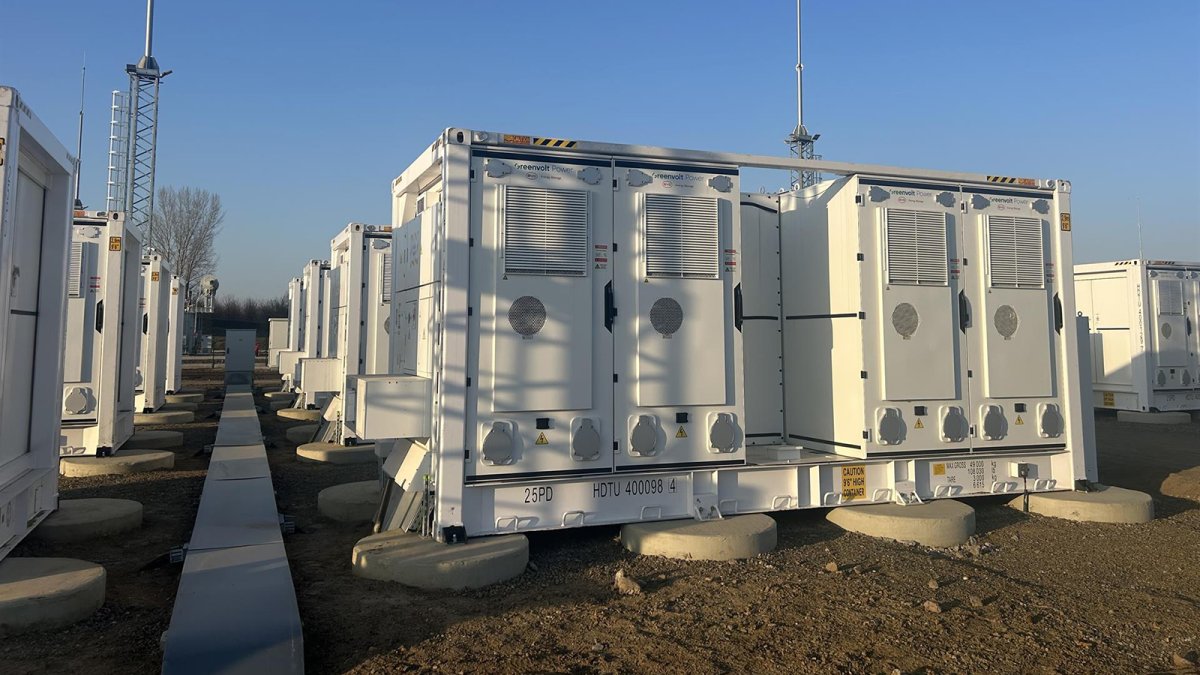
Aurora pronostica la incorporación de varios gigavatios de baterías en los próximos años en España. En conjunto, la capacidad acumulada alcanzará 6,5 GW en 2030 y 9 GW en 2035. “La puesta en marcha de los 300 MW de BESS pioneros en España pone de manifiesto la importancia de un despacho optimizado para maximizar ingresos y repartir volúmenes en los distintos mercados, tanto en el pool como en los servicios auxiliares", asegura María Pérez-Tabernero, Product Manager, Aurora Energy Research.
El mercado de capacidad
La localización de la batería será clave en el medio plazo, tanto por los cuellos de botella para la conexión a la red de activos eléctricos en general, como por las posibilidades de participación de la batería en ciertos mercados por su ubicación, como el control de tensión.
Para algunas baterías, la participación en el mercado de capacidad será un ingreso fundamental para alcanzar la TIR objetivo del 12%. Por otro lado, la estrategia de las baterías en el mercado de capacidad dependerá de la duración del contrato, duración de las baterías, costes, otros subsidios y retorno esperado.
“El mercado de capacidad será una fuente de ingresos adicional para muchos activos en España. En este contexto, la primera subasta del mercado de capacidad será esencial para entender los ratios de firmeza de las baterías y los requisitos del operador del sistema a la hora de medir la disponibilidad de los activos adjudicados", afirma Benjamín Rodríguez, Analista Sénior, Aurora Energy Research.
En conjunto, para la consultora, el despacho de las primeras baterías en operación en España muestra el camino para optimizar la participación de estos activos en todos los mercados disponibles.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios