El mercado del hidrógeno pone el foco en la estabilidad de la red eléctrica y el equilibrio de la demanda
El hidrógeno se posiciona como una solución específica para el almacenamiento de larga duración, el equilibrio del sistema eléctrico y la garantía del suministro, según GlobalData
El hidrógeno está dejando atrás su papel como combustible destinado a convertirse en una fuente de electricidad de uso generalizado para posicionarse como una solución específica para el almacenamiento de larga duración, el equilibrio del sistema eléctrico y la garantía del suministro. Las pérdidas de eficiencia en los procesos de conversión y la competencia de las baterías están limitando su viabilidad para la generación eléctrica convencional.
Según GlobalData, el interés se centra ahora en cubrir los déficits prolongados de generación renovable, garantizar el respaldo de infraestructuras críticas y prolongar la vida útil de las centrales de gas mediante la mezcla de hidrógeno con gas natural y el desarrollo de polos industriales regionales. Así lo señala esta plataforma de inteligencia y análisis de mercados.
Proyectos viables con demanda contratada y regulación estable
El último informe de GlobalData, Strategic Intelligence: Hydrogen in Power (2026), revela que la implantación del hidrógeno en el sector eléctrico está evolucionando hacia proyectos con una viabilidad económica clara, demanda contratada y marcos regulatorios estables.
El encarecimiento de la electricidad y del desarrollo de proyectos, la reducción de los costes de los electrolizadores a un ritmo inferior al previsto, la complejidad de los sistemas de subvenciones y la escasez de acuerdos de compra de hidrógeno que ofrezcan garantías financieras han provocado retrasos o recortes en numerosas iniciativas de hidrógeno limpio a gran escala. Las compañías eléctricas también están comparando esta tecnología con otras alternativas de menor coste.
Las recientes cancelaciones, paralizaciones de proyectos y revisiones a la baja de objetivos en Estados Unidos, Europa y Chile reflejan este cambio de planteamiento por parte del sector.
Rehaan Shiledar, analista del área de Energía de GlobalData, señala: “No obstante, el hidrógeno sigue siendo relevante allí donde la demanda industrial actúa como motor, la electricidad renovable es barata, existe capacidad de almacenamiento y los marcos regulatorios ofrecen estabilidad. Se prevé que la capacidad mundial aumente considerablemente a largo plazo, impulsada por objetivos industriales específicos, las necesidades del transporte pesado y determinados requisitos de equilibrio de las redes eléctricas”.
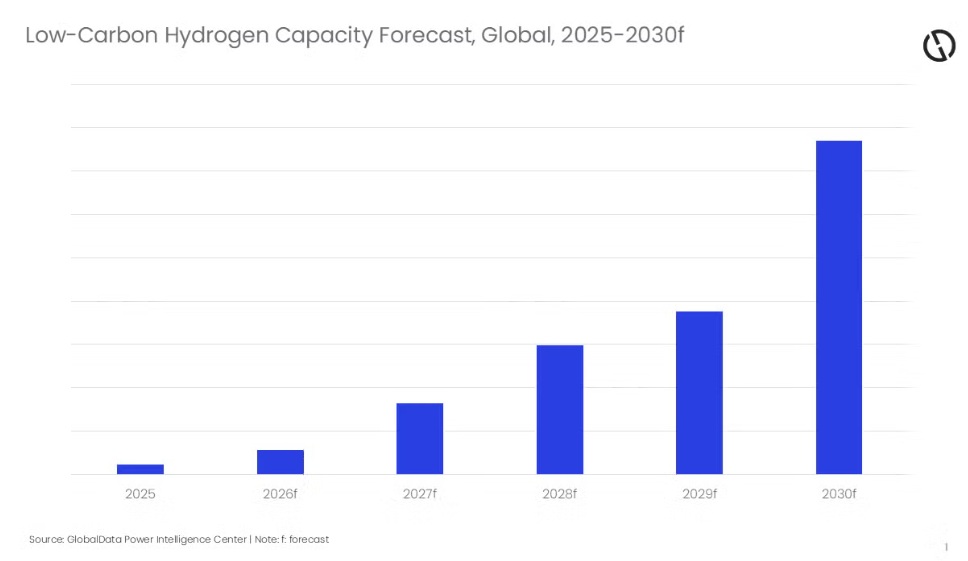
Según las estimaciones de GlobalData, la capacidad mundial de producción de hidrógeno bajo en carbono todavía se encontraba en una fase incipiente en 2025. Sin embargo, se espera un crecimiento significativo hasta finales de 2026, impulsado principalmente por el hidrógeno azul y el verde.
De cara a 2030, las previsiones apuntan a una expansión considerable de la capacidad de producción, con el hidrógeno verde como tecnología predominante.
El hidrógeno azul toma la delantera
El hidrógeno azul liderará la capacidad de producción de hidrógeno bajo en carbono a corto plazo, pero el verde acabará superándolo y se situará a la cabeza del mercado en 2030. Se prevé que para entonces la capacidad del hidrógeno verde sea aproximadamente 5,5 veces superior a la del azul, gracias al crecimiento de la generación eólica y solar.
Entre los principales países que contribuirán a esta expansión del hidrógeno verde entre 2026 y 2030 figuran España, Australia, China, Estados Unidos, Alemania y Brasil.
Shiledar añade que “las compañías eléctricas y los productores independientes de energía están incorporando cada vez más turbinas y motores de gas preparados para funcionar con hidrógeno, con el objetivo de disponer de una generación flexible y capaz de responder rápidamente a las variaciones de producción, compensando así la intermitencia de las energías renovables”».
Los fabricantes de equipos originales (OEM) y los promotores de proyectos están abordando diversos retos técnicos, como la mayor velocidad de propagación de la llama, la fragilización de los materiales y los estrictos límites de emisiones de óxidos de nitrógeno (NOx). Para ello, están desarrollando mejoras en las cámaras de combustión y adaptaciones específicas de las instalaciones existentes.
Los recientes compromisos de operadores como EnBW, RWE, Ansaldo Energia y YTL PowerSeraya, junto con los avances tecnológicos de GE Vernova y Rolls-Royce, ponen de manifiesto la creciente adopción de estas soluciones por parte de la industria.
Revisión de las políticas
Por su parte, los gobiernos de los principales mercados del hidrógeno están revisando sus políticas y mecanismos de financiación para hacer frente a los elevados costes, las limitaciones de las infraestructuras y la lentitud en el desarrollo de los proyectos.
La Comisión Europea ha acelerado la revisión de las normas de adicionalidad aplicables a los combustibles renovables de origen no biológico (RFNBO, por sus siglas en inglés). Mientras tanto, China ha reforzado el papel del hidrógeno en su estrategia para el periodo 2026-2030, especialmente en los ámbitos del transporte pesado, la industria química y la descarbonización industrial.
Brasil está destinando fondos al desarrollo nacional de electrolizadores, mientras que el estado indio de Bihar ha aprobado un borrador de política para impulsar la producción de hidrógeno verde y amoniaco, su fabricación y la agregación de la demanda.
Shiledar concluye: “El hidrógeno no está perdiendo relevancia, pero su papel en el sector eléctrico es cada vez más selectivo y está sujeto a una mayor disciplina comercial. La inversión está pasando de los grandes proyectos independientes de generación eléctrica a partir de hidrógeno hacia pruebas de mezcla con gas natural, aplicaciones limitadas para cubrir los picos de demanda y desarrollos industriales respaldados por una demanda firme”.
“Las mejores oportunidades a corto plazo están surgiendo en regiones con marcos regulatorios estables, electricidad renovable de bajo coste y capacidad de almacenamiento a gran escala, incluidas las cavernas salinas, que permiten un despliegue del hidrógeno más fiable y competitivo”.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios