

El mercado estadounidense de almacenamiento energético instaló un récord de 18,9 GWh de sistemas de almacenamiento de energía en baterías durante el segundo trimestre de 2026, impulsado por el avance de las soluciones de mayor duración y por un incremento de la capacidad de almacenamiento residencial. El mercado energético creció un 17% interanual, pese a que la capacidad de potencia instalada se redujo un 7% respecto al mismo periodo del año anterior, según el último informe U.S. Energy Storage Monitor, publicado hoy por la American Clean Power Association (ACP) y Wood Mackenzie.
El mercado estadounidense de almacenamiento energético registra un récord de 18,9 GWh en el segundo trimestre, impulsado por sistemas de mayor duración
Las instalaciones anuales de almacenamiento en EEUU crecerán más de un 50% en términos de MW durante los próximos cinco años, hasta alcanzar los 207 GW/715 GWh acumulados en 2031
Ningún comentario
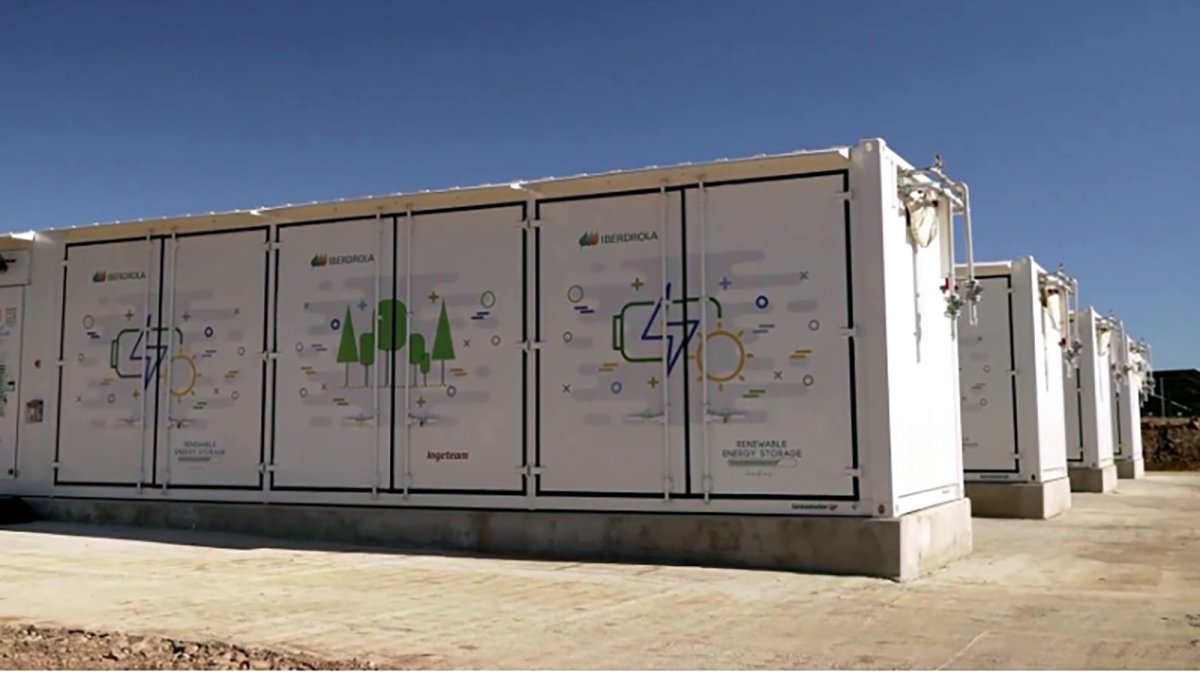
La duración media nacional de los sistemas de almacenamiento en baterías instalados aumentó de 2,8 a 3,5 horas, debido principalmente a las necesidades de adecuación de recursos (resource adequacy).
Algunos mercados muestran signos de saturación
Las instalaciones a escala de red alcanzaron 4,7 GW/17,6 GWh en el segundo trimestre, un 8% menos interanual en términos de MW, a medida que los principales mercados muestran signos crecientes de saturación. No obstante, durante el primer semestre de 2026 las instalaciones aumentaron un 5% interanual, lo que apunta a que el volumen de instalaciones de todo el año se mantendrá en niveles similares a los de 2025. La duración media de los proyectos continuó aumentando en el segundo trimestre de 2026, impulsada, entre otros factores, por un proyecto de almacenamiento de larga duración en California diseñado para cumplir los objetivos estatales y por activos de almacenamiento contratados por compañías eléctricas y desplegados en Texas.
El segmento Comunitario, Comercial e Industrial (CCI) instaló 48 MW, recuperando niveles de despliegue más próximos a los históricos después del récord registrado en California en el primer trimestre, provocado por el plazo límite del régimen transitorio de la normativa de medición neta de energía (Net Energy Metering 2.0). En conjunto, el mercado experimentó un ligero descenso interanual del 2%, aunque el crecimiento por encima de la media en Hawái, Nuevo México y Texas contribuyó a compensar parcialmente esta contracción.
El sector residencial registró en el segundo trimestre de 2026 su cuarto trimestre con mayor volumen de instalaciones de la historia, con 676 MW, un 15% menos que en el trimestre anterior y un 3% más que en el mismo trimestre de 2025. En conjunto, se espera que el mercado nacional de almacenamiento residencial se contraiga un 4% en 2026, debido a la eliminación de créditos fiscales, la cautela de los consumidores y la compleja transición de los modelos de propiedad por terceros.
Los cinco principales mercados residenciales de Estados Unidos —California, Texas, Puerto Rico, Arizona e Illinois— concentraron el 88% de la capacidad de almacenamiento residencial instalada en el segundo trimestre, aunque todos ellos registraron descensos respecto al trimestre anterior. Puerto Rico experimentó la mayor caída en términos absolutos, al pasar de 129 MW en el primer trimestre a 73 MW en el segundo.
«El almacenamiento en baterías es una de las herramientas más importantes de las que disponemos para responder al crecimiento de la demanda eléctrica», afirmó John Hensley, vicepresidente sénior de Mercados y Análisis de Políticas de American Clean Power. «El almacenamiento puede desplegarse con rapidez, refuerza la fiabilidad del sistema y ayuda a la red a aprovechar mejor tanto la generación existente como la nueva. Con una sólida cartera de proyectos y continuas mejoras tecnológicas, las perspectivas para el almacenamiento siguen siendo excepcionalmente positivas».
Las instalaciones anuales en EEUU crecerán más de un 50% en los próximos cinco años
A medida que aumenta la demanda de los centros de datos, se prevé que el almacenamiento a escala de red registre un crecimiento medio anual del 8% durante los próximos cinco años. Se estima que el segmento CCI crecerá un 27% entre 2026 y 2031, a medida que el despliegue se extienda más allá de California hacia mercados emergentes como Maryland y Texas.
Se espera que el mercado residencial se recupere entre 2027 y 2031, con un crecimiento medio anual del 9%. En conjunto, el mercado alcanzará 207 GW y 715 GWh de capacidad instalada acumulada en 2031.
“La expansión de los centros de datos refuerza las perspectivas del almacenamiento en EEUU en todos los segmentos. El almacenamiento puede aportar la capacidad necesaria de forma más rápida, económica y fiable que el gas por sí solo”, afirmó Allison Feeney, analista de investigación de Wood Mackenzie. “A medida que los grandes operadores de centros de datos (hyperscalers) se enfrentan cada vez más a cuellos de botella en las conexiones a la red, el almacenamiento a escala de red permitirá acelerar el acceso a la energía para los centros de datos”.
El valor de las soluciones de almacenamiento distribuido también se está ampliando más allá de los beneficios centrados en el consumidor. El sector está posicionando cada vez más las centrales eléctricas virtuales (VPP) como un elemento clave para facilitar el crecimiento de la demanda, abriendo nuevas vías de participación tanto para el segmento CCI como para el residencial.
La evolución de la cadena de suministro, incluidas posibles restricciones comerciales, podría provocar cuellos de botella a corto plazo. El segmento a escala de red podría experimentar cierto estancamiento en 2026 y 2027 mientras el sector se adapta a este escenario. Sin embargo, se prevé que el crecimiento se reanude en 2028, con un ritmo medio anual del 11% hasta 2031, a medida que aumente la fabricación nacional de celdas.
“La desaceleración de la demanda de vehículos eléctricos se ha convertido en un impulso inesperado para el almacenamiento. Los fabricantes están reutilizando capacidad ociosa de producción de celdas para vehículos eléctricos, acelerando el desarrollo de la base de suministro nacional justo cuando las políticas comerciales hacen que esta capacidad resulte más valiosa”, señaló Allison Weis, responsable global de Almacenamiento Energético de Wood Mackenzie.
Principales novedades del mercado
- La tasa de integración de almacenamiento con instalaciones solares residenciales alcanzó el 46% en el segundo trimestre de 2026, frente al 41% del mismo trimestre de 2025. El dato refleja que los consumidores siguen demandando instalaciones combinadas de generación solar y almacenamiento, pese a las dificultades que atraviesa el mercado residencial.
- La proporción de instalaciones híbridas a escala de red se redujo al 33% en el segundo trimestre de 2026, frente al 45% del mismo periodo de 2025, debido a la contracción del mercado californiano.
- Los precios de los sistemas de baterías a escala de red descendieron un 2% interanual, hasta los 916 dólares/kW en el segundo trimestre de 2026. Esta evolución mantiene la tendencia descendente de los costes y favorece la competitividad del almacenamiento en un número creciente de regiones y aplicaciones.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios