La aceleración de la iniciativa de suministro de energía renovable en Malasia mejora la rentabilidad de los proyectos, pero su ejecución será la prueba decisiva
El nuevo marco de acceso a la red refuerza la competitividad de las renovables frente a las tarifas eléctricas convencionales. Sin embargo, el ajustado plazo de 2028 marcará la diferencia entre los promotores mejor posicionados y el resto del mercado
La aceleración de la iniciativa de suministro de energía renovable en Malasia mejora la rentabilidad de los proyectos, pero su ejecución será la prueba decisiva
El nuevo marco de acceso a la red de la iniciativa malasia de suministro de energía renovable para empresas (Corporate Renewable Energy Supply Scheme, CRESS) mejora la viabilidad financiera de los proyectos y mantiene la contratación de electricidad renovable como una opción competitiva frente a las tarifas eléctricas convencionales. Sin embargo, Wood Mackenzie advierte de que el margen de actuación se está reduciendo rápidamente: el plazo límite para la puesta en servicio de las instalaciones es el 31 de diciembre de 2028 y no se contempla ninguna prórroga.
Para los promotores y compradores de energía que no dispongan de un plan de ejecución sólido y creíble, las mejoras económicas del nuevo marco podrían resultar irrelevantes.
El 18 de septiembre de 2026, el Ministerio de Transición Energética y Transformación del Agua de Malasia (PETRA) anunció el denominado CRESS Acceleration Package, que reduce el cargo por acceso al sistema (System Access Charge, SAC) que deben abonar los promotores, desde los 200 MYR/MWh (49 US$/MWh) hasta los 140 MYR/MWh (34 US$/MWh).
Aunque inicialmente la medida parecía limitarse a una reducción directa de los costes, la Comisión de Energía aclaró posteriormente que los consumidores de electricidad verde deberán asumir un cargo adicional de 40 MYR/MWh (10 US$/MWh), sujeto a posibles revisiones en futuros periodos regulatorios. De este modo, el coste efectivo de acceso a la red se sitúa en 180 MYR/MWh (44 US$/MWh).
El cargo fijo de 140 MYR/MWh que corresponde a los promotores proporciona a financiadores y patrocinadores de los proyectos una mayor previsibilidad de los flujos de caja durante los diez primeros años de operación. Por su parte, el cargo variable de 40 MYR/MWh traslada a los compradores de energía el riesgo asociado a futuras revisiones tarifarias durante ese mismo periodo.
Redistribución de los riesgos
Dado que el cuarto periodo regulatorio (RP4) finaliza en diciembre de 2027, los contratos a diez años abarcarán varios ciclos de revisión de tarifas. Si las futuras directrices mantienen el límite del 15 % para los ajustes, el cargo que pagan los consumidores de electricidad verde podría aumentar entre 20 y 30 MYR/MWh (4,9-7,3 US$/MWh) a lo largo de la vigencia del contrato.
“El aspecto más relevante del nuevo diseño es la redistribución de los riesgos», señala Alvin Tan, analista de investigación de electricidad y energías renovables para el Sudeste Asiático de Wood Mackenzie. Según explica, los promotores disponen ahora de diez años de certidumbre sobre los costes, mientras que los compradores asumen la exposición a futuras revisiones tarifarias. Por ello, las negociaciones comerciales girarán cada vez más en torno a cómo se distribuye ese riesgo entre las partes.
Más allá de este horizonte inicial, Wood Mackenzie recuerda que muchos contratos corporativos de compraventa de energía (CPPA) tienen una duración de entre 15 y 21 años, por lo que se prolongan bastante más allá del periodo de tarifas fijas. PETRA todavía no ha aclarado cómo se aplicará el SAC a partir del décimo año. No obstante, la consultora prevé que promotores y entidades financieras incorporen igualmente hipótesis sobre los costes posteriores a ese periodo en sus evaluaciones de rentabilidad a largo plazo.
Los costes totales de la electricidad del CRESS seguirán por debajo de las tarifas de alta y muy alta tensión hasta 2038
Los costes totales de suministro del CRESS mantienen su competitividad frente a las tarifas eléctricas convencionales. Comparar únicamente el SAC con los cargos habituales por el uso de la red puede conducir a conclusiones engañosas, advierte Tan.
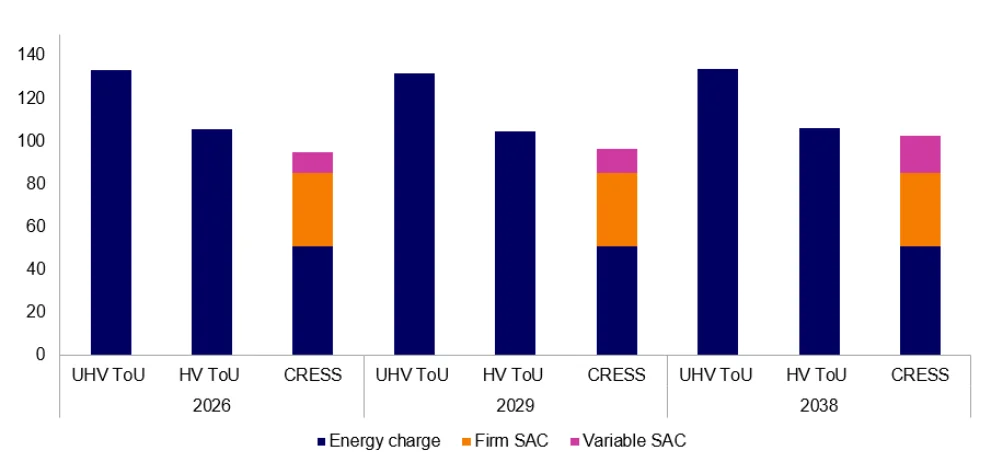
Con una visión más amplia, Wood Mackenzie estima que el coste de adquisición de electricidad a través del CRESS se situará en 95 US$/MWh en 2026, lo que permitirá competir tanto con las tarifas de alta tensión (HV) como con las de muy alta tensión (UHV).
Pese a las revisiones periódicas de los cargos de red, se prevé que los costes de adquisición de electricidad aumenten apenas un 8 % hasta 2038. Esta evolución pone de manifiesto que el coste de generación renovable seguirá siendo el principal factor determinante de la competitividad del CRESS.
Comparativa entre las tarifas eléctricas UHV y HV con discriminación horaria (ToU) y los costes estimados de adquisición de electricidad mediante el CRESS en 2026, 2029 y 2038 (US$/MWh).
Fuente: Southeast Asia End-User Tariff Dataset 2026 y Asia Pacific Levelised Cost of Electricity (LCOE) 2026 Dataset, Wood Mackenzie.
Los costes estimados del CRESS incluyen el coste nivelado de la electricidad (LCOE) de las nuevas instalaciones, el SAC fijo y el SAC variable. El cálculo contempla el incremento máximo permitido del 15 % en cada revisión del periodo regulatorio durante los diez años de vigencia del contrato. Las previsiones de los componentes energéticos de las tarifas UHV ToU y HV ToU se expresan en dólares constantes.
La madurez de los proyectos determinará quién aprovecha las ventajas del nuevo marco
La preparación efectiva de los proyectos se perfila como el principal cuello de botella. Aunque ya se han registrado 3.148 MW correspondientes a 11 promotores y ocho compradores, todavía no está claro cuál es el grado de madurez de estas iniciativas.
Con solo 26 meses por delante hasta la fecha límite de puesta en servicio (COD) de 2028, los promotores afrontan un calendario especialmente ajustado. Los proyectos solares a gran escala suelen necesitar entre 18 y 24 meses desde el inicio de las obras hasta su entrada en funcionamiento, por lo que el margen disponible para obtener permisos, asegurar terrenos, cerrar la financiación y garantizar el acceso a la red es cada vez más reducido.
Esta dificultad estructural se ve agravada por la competencia. Los promotores del CRESS deben identificar los puntos de conexión para inyectar electricidad a la red y asumir los costes de los refuerzos necesarios en las infraestructuras eléctricas.
A ello se suma la competencia con el programa de energía solar a gran escala (Large Scale Solar, LSS) por el acceso a terrenos y capacidad de transporte eléctrico, lo que incrementa aún más la presión sobre los promotores, según señala Wood Mackenzie.
"La reducción del SAC mejora la rentabilidad de los proyectos, pero no genera más suelo disponible ni amplía la capacidad de transporte de la red", afirma Tan.
«Los promotores que ya cuentan con terrenos asegurados y una vía clara para conectarse a la red son los que parten con mayor ventaja. Para los compradores de energía, retrasar las decisiones de contratación tampoco es una opción neutral: los proyectos más avanzados se adjudicarán rápidamente y, con ello, aumentará su poder de negociación».





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios