La seguridad energética de Asia a largo plazo dependerá cada vez más de un suministro de gas natural licuado (GNL) diversificado, fiable y con menores emisiones de carbono. Ante la búsqueda de alternativas a sus proveedores tradicionales, Canadá se perfila como un suministrador atractivo a largo plazo, gracias tanto a su proximidad al mercado asiático como a la menor intensidad de carbono de su producción.
El sector canadiense del GNL está entrando en una nueva fase de crecimiento. En septiembre de 2026, LNG Canada adoptó la decisión final de inversión (FID, por sus siglas en inglés) para la ampliación de su segunda fase, que duplicará la capacidad de la instalación hasta alcanzar los 28 millones de toneladas anuales (MTPA). Este avance refuerza el potencial de Canadá como proveedor estratégico a largo plazo para los mercados asiáticos.
A esta expansión se suman los proyectos Woodfibre y Cedar LNG, actualmente en construcción. En conjunto, Canadá aspira a exportar 33 millones de toneladas anuales de GNL antes de que termine esta década.
Incluso con la incorporación de proyectos como Ksi Lisims LNG, el país sigue lejos de la ambición a largo plazo del primer ministro, Mark Carney, que pretende alcanzar una capacidad de exportación de 100 millones de toneladas anuales en el marco de su estrategia para convertir a Canadá en una «superpotencia energética».
Mientras tanto, la competencia mundial por atraer inversiones en el sector del GNL se acelera. Un número creciente de proyectos pugna por captar un capital escaso y alcanzar la decisión final de inversión. En consecuencia, la oportunidad de Canadá para ganar una mayor cuota de la próxima expansión de la oferta mundial de GNL podría estar limitada tanto en el tiempo como en su alcance.
En este contexto, un informe técnico (white paper) elaborado por PETRONAS y Wood Mackenzie en colaboración con Energy Asia analiza las perspectivas de Canadá para captar una mayor proporción de la creciente demanda asiática de GNL. El documento también examina las necesidades cambiantes de los compradores e inversores de la región y señala las condiciones que deben reunir los países exportadores para atraer capital e impulsar con éxito nuevos proyectos.
Woodmac 1
"Para los compradores asiáticos, Canadá ofrece algo cada vez menos habitual en los mercados mundiales de GNL: una combinación de recursos a gran escala, acceso a la cuenca del Pacífico y rutas marítimas cortas", afirmó Joshua Ngu, vicepresidente para Asia-Pacífico de Wood Mackenzie.
"Es una propuesta muy atractiva. Sin embargo, los compradores también comparan los costes, los plazos y los riesgos de ejecución con otras alternativas que ya se encuentran en una fase de desarrollo más avanzada. La ventaja de Canadá en términos de recursos es real, pero aprovechar todo su potencial dependerá de su competitividad, su capacidad de ejecución y la entrega puntual de los proyectos", añadió.
Un cambio estructural en los mercados mundiales de GNL
Las repetidas perturbaciones geopolíticas han puesto de manifiesto los riesgos de depender en exceso de un número reducido de fuentes de suministro. Esto ha llevado a los compradores asiáticos a revisar sus estrategias de aprovisionamiento de GNL a largo plazo.
Como resultado, la diversificación del suministro —por zonas geográficas, contrapartes comerciales e intensidad de carbono— se ha convertido en una prioridad estratégica para los gobiernos, las empresas de servicios públicos y los compradores de GNL de toda la región.
Según Wood Mackenzie, se prevé que la demanda asiática de GNL se duplique, desde los aproximadamente 260 millones de toneladas anuales actuales hasta cerca de 500 millones en 2060. Una parte significativa de esa demanda futura todavía no está cubierta por contratos, lo que abre oportunidades para que nuevos proveedores consoliden su acceso al mercado a largo plazo.
Se espera que Asia meridional y el sudeste asiático concentren buena parte del crecimiento de la demanda futura y se conviertan en destinos clave para nuevos acuerdos de suministro a largo plazo. Sin embargo, muchos de estos mercados son muy sensibles a los precios y tienen una capacidad limitada para asumir costes energéticos elevados de forma sostenida, pese al papel fundamental del GNL en el crecimiento económico, la industrialización y la seguridad energética.
Por ello, los compradores buscan cada vez más carteras de suministro que equilibren la seguridad, la asequibilidad y la sostenibilidad. Para los países exportadores, ofrecer precios competitivos una vez entregado el producto resulta ya tan importante como garantizar la fiabilidad del suministro y un buen desempeño en materia de emisiones.
El impulso de Canadá y los retos de la competencia
La decisión final de inversión para la segunda fase de LNG Canada supone un hito importante en los esfuerzos del país por ampliar su capacidad exportadora. Por su parte, Ksi Lisims LNG continúa avanzando hacia su propia decisión final de inversión y consolidando su impulso comercial.
No obstante, Canadá compite tanto por atraer capital como por acceder a un mercado asiático de GNL que crece con rapidez, pero que presenta una elevada sensibilidad a los precios.
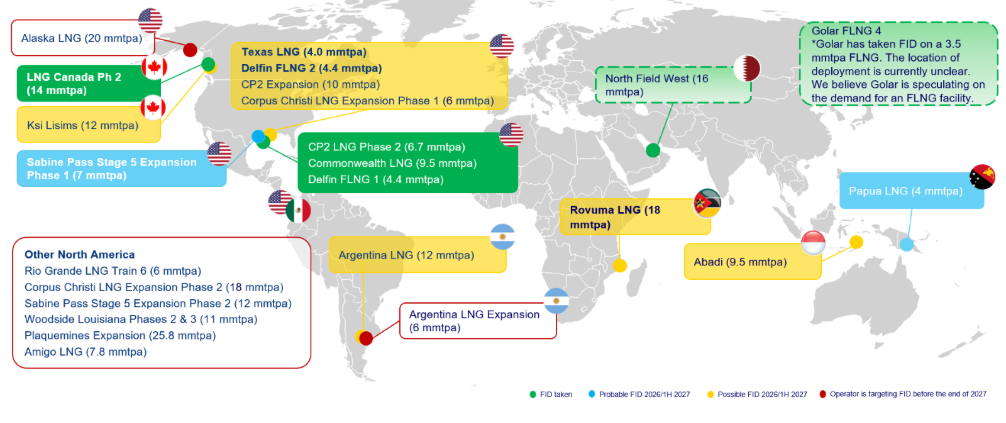
La competencia se intensifica a medida que los compradores evalúan oportunidades de contratación de GNL a largo plazo entre un abanico cada vez más amplio de proveedores internacionales. Solo en 2026, los proyectos estadounidenses CP2 LNG, Commonwealth LNG y Delfin FLNG 1 alcanzaron la decisión final de inversión, mientras que otras iniciativas en África, Australia y América Latina siguen avanzando hacia su aprobación definitiva.
Las decisiones de inversión y contratación que se adopten durante los próximos tres a cinco años contribuirán a definir la estructura del suministro asiático de GNL durante las próximas décadas.
Qué debe hacer Canadá
El informe identifica cuatro prioridades para reducir los riesgos de los proyectos canadienses y atraer el volumen de capital necesario.
1. Mejorar la competitividad de costes. Los elevados costes laborales, las importantes necesidades de infraestructura y la escasez de mano de obra cualificada amenazan con situar al GNL canadiense en desventaja frente a proyectos competidores de otros países. Abordar estos obstáculos estructurales será fundamental para mejorar la rentabilidad de las iniciativas y mantener su competitividad en los mercados asiáticos.
2. Reforzar la certidumbre regulatoria. Los inversores y compradores de GNL necesitan procedimientos de autorización y aprobación previsibles, transparentes y sujetos a plazos definidos. Reducir la incertidumbre regulatoria será esencial para reforzar la confianza de los inversores y permitir que los proyectos avancen hasta su aprobación definitiva.
3. Desarrollar soluciones de financiación innovadora. El volumen de capital necesario para la próxima generación de proyectos canadienses de GNL podría exigir nuevos modelos de financiación. Entre ellos figuran mecanismos respaldados por el Gobierno, instrumentos de mejora crediticia y fórmulas de colaboración público-privada capaces de atraer a inversores institucionales e internacionales.
4. Intensificar la cooperación entre gobiernos. Las relaciones de suministro de GNL a largo plazo no se construyen únicamente mediante acuerdos comerciales, sino también a través de alianzas estratégicas entre gobiernos. Reforzar la diplomacia energética y la cooperación económica con los principales países importadores de Asia puede contribuir a impulsar las inversiones, facilitar la firma de contratos a largo plazo y consolidar la posición de Canadá como proveedor energético fiable.
“La ventaja de Canadá en términos de recursos es considerable, pero su éxito dependerá, en última instancia, de su capacidad para transformar esa ventaja en proyectos competitivos, financiables y ejecutables, capaces de garantizar compradores a largo plazo y atraer capital antes que los desarrollos rivales de GNL”, concluyó Ngu.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios