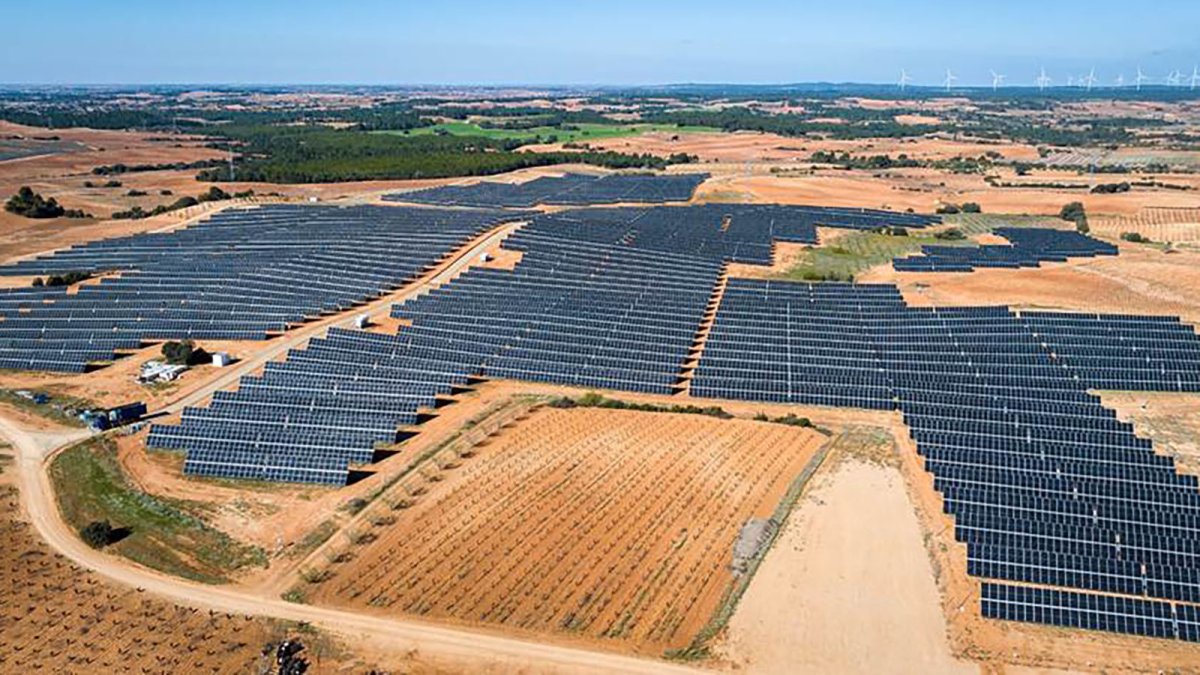
Ningún comentario España incorporó 8,8 GW de nueva potencia fotovoltaica en 2025, según Red Eléctrica. El dato confirma el dinamismo del sector, pero también pone de manifiesto la magnitud del desafío que tenemos por delante: integrar toda esa capacidad en un sistema eléctrico que todavía debe avanzar en flexibilidad, almacenamiento y desarrollo de red.
La saturación en determinados puntos de conexión, las limitaciones de producción y la aparición cada vez más frecuente de precios negativos están modificando la economía de los proyectos. Instalar más capacidad sigue siendo imprescindible para cumplir los objetivos climáticos y reforzar nuestra autonomía energética, pero hacerlo de manera rentable exige revisar algunos de los planteamientos con los que el sector ha trabajado hasta ahora.
La siguiente etapa de la fotovoltaica no se decidirá únicamente por cuántos gigavatios seamos capaces de instalar. También dependerá de cómo diseñemos, fabriquemos, transportemos y construyamos cada uno de ellos.
Más capacidad, mayor exigencia
A diferencia de otros mercados, donde el principal problema ha sido el retraso en la entrada en operación de las plantas, en España el reto se concentra en absorber con eficiencia el rápido crecimiento de la generación renovable.
Este incremento de capacidad ha venido acompañado de una mayor complejidad técnica y operativa. Los proyectos deben afrontar plazos exigentes, volatilidad en los costes, presión sobre la mano de obra y condiciones cada vez más diversas sobre el terreno. Al mismo tiempo, inversores y promotores demandan mayor certidumbre sobre los costes, los calendarios de ejecución y el rendimiento de los activos.
En este contexto, optimizar el CAPEX se convierte en una prioridad. Pero esa optimización ya no puede limitarse a negociar el precio de los equipos principales. Cada decisión adoptada durante el diseño, la fabricación, la logística o la instalación tiene un impacto directo sobre la rentabilidad final.
Por eso, necesitamos una estrategia industrial que contemple el proyecto en su conjunto y que permita generar eficiencias en todas las fases de la cadena de valor.
Industrializar antes de construir
La primera palanca es la integración vertical. Disponer de un mayor control sobre el diseño, la fabricación y el suministro mejora la capacidad de planificación, facilita la coordinación entre las distintas fases y reduce la exposición a interrupciones logísticas o a variaciones inesperadas en los costes.
No se trata de concentrar toda la actividad en una única ubicación, sino de asignar cada proceso a la geografía y al entorno industrial más adecuados. Una cadena de suministro bien estructurada permite combinar competitividad, proximidad y seguridad de abastecimiento, aportando mayor certidumbre tanto en costes como en plazos.
La segunda palanca es el premontaje industrial. Trasladar determinadas operaciones desde el terreno hasta un entorno de fábrica controlado permite que los componentes lleguen a obra preparados para una instalación más rápida y sencilla.
El impacto es significativo. En aplicaciones concretas, el premontaje ha permitido reducir hasta un 44% los tiempos de instalación y más de un 70% el número de componentes que deben gestionarse en obra. Además, puede disminuir hasta un 96% los elementos que requieren ensamblaje en campo.
Más allá de las cifras, este enfoque cambia la forma de ejecutar los proyectos. Reduce la manipulación de piezas, simplifica la coordinación de los equipos, limita errores y retrabajos y mejora la trazabilidad. También disminuye la exposición de los trabajadores a condiciones meteorológicas adversas y ayuda a mantener un ritmo de instalación más predecible.
En definitiva, permite trasladar complejidad desde un entorno variable, como es la obra, hasta un espacio industrial en el que los procesos pueden controlarse y repetirse con mayor precisión.
Diseñar para cada proyecto
La tercera palanca es la optimización del diseño. No existen dos plantas exactamente iguales: cambian la orografía, las características geotécnicas, las cargas de viento, los condicionantes logísticos y las necesidades del promotor.
Aplicar una solución estándar sin considerar estas diferencias puede generar sobredimensionamientos, un consumo innecesario de materiales y mayores costes de transporte e instalación. Por el contrario, adaptar técnicamente cada solución permite utilizar los recursos allí donde realmente aportan valor, sin comprometer la robustez, la seguridad ni el rendimiento operativo.
Este trabajo debe comenzar mucho antes de que los equipos lleguen al terreno. Cuanto antes se integren el diseño, la fabricación, la logística y la estrategia de construcción, mayor será la capacidad de anticipar riesgos y evitar costes durante la ejecución.
La conclusión es clara: la competitividad de un proyecto fotovoltaico ya no puede depender únicamente del precio del equipo. Debe construirse a lo largo de toda la cadena de valor.
El futuro de la fotovoltaica en España dependerá de nuestra capacidad para aplicar este cambio de enfoque a cada nuevo gigavatio. Asegurar la rentabilidad a largo plazo y reforzar la seguridad energética exige combinar escala con rigor industrial.
La próxima batalla del sector no empezará cuando las máquinas entren en el terreno. Se habrá decidido, en gran medida, mucho antes.
Álvaro Casado es director comercial global de PVH


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios