Los gestores de fondos desbloquean más inversión hacia las energías limpias
Por cada dólar invertido en proyectos de petróleo, gas natural y carbón, 80 centavos se dirigieron a fuentes de energía bajas en carbono, como la solar y la eólica, a finales de 2025, según BNEF
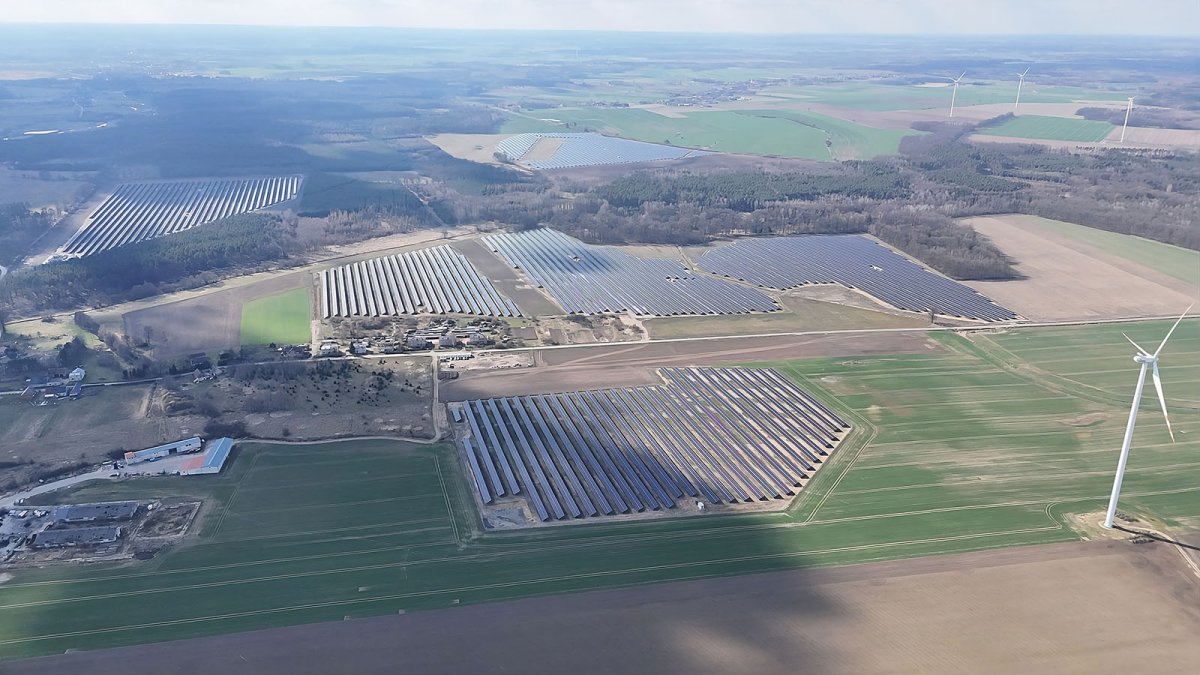
Los gestores de fondos están movilizando cada vez más capital hacia las energías renovables a través de las compañías en las que invierten, reduciendo la ventaja que hasta ahora tenían los proyectos de combustibles fósiles a la hora de captar financiación.
Entre las empresas en cartera de los fondos de mercados cotizados, por cada dólar de gasto de capital destinado a proyectos de petróleo, gas natural y carbón, 80 centavos se dirigieron a fuentes de energía bajas en carbono, como la solar y la eólica, a finales de 2025, según un análisis de BloombergNEF. Esta proporción ha aumentado en los últimos años, aunque todavía se encuentra por debajo del nivel necesario para alcanzar las emisiones netas cero.
El informe Energy Supply Fund Ratio (ESFR) 2026 de BNEF destaca que las gestoras de activos están desbloqueando una cantidad creciente de capital para el desarrollo de energías limpias. Los fondos de renta fija y de mercados privados suelen presentar ratios más elevados, aunque canalizan menos gasto energético que los fondos de renta variable cotizada.
El ESFR mide el volumen de gasto de capital (capex) que los fondos permiten movilizar hacia activos bajos en carbono frente a la proporción destinada a combustibles fósiles. El informe incluye datos de más de 85.000 fondos cotizados, fondos de inversión y vehículos de mercados privados. Forma parte del conjunto de indicadores de Energy Supply Ratios de BNEF, que permiten seguir los avances de las instituciones financieras en materia climática.
El gasto de las empresas se inclina hacia la energía limpia
El último análisis del ESFR muestra que la ratio entre el capex destinado a energías limpias y el habilitado para combustibles fósiles aumentó hasta 0,8 el año pasado, frente al 0,73 registrado a comienzos de 2024. El incremento de esta ratio entre los vehículos de inversión colectiva de los mercados cotizados refleja una creciente orientación hacia las energías limpias.
El principal factor detrás de esta evolución fue el aumento del capex bajo en carbono de las empresas en cartera en comparación con el destinado a los combustibles fósiles. La inversión en redes eléctricas se aceleró, generando 36.000 millones de dólares en gasto de capital habilitado por los fondos.
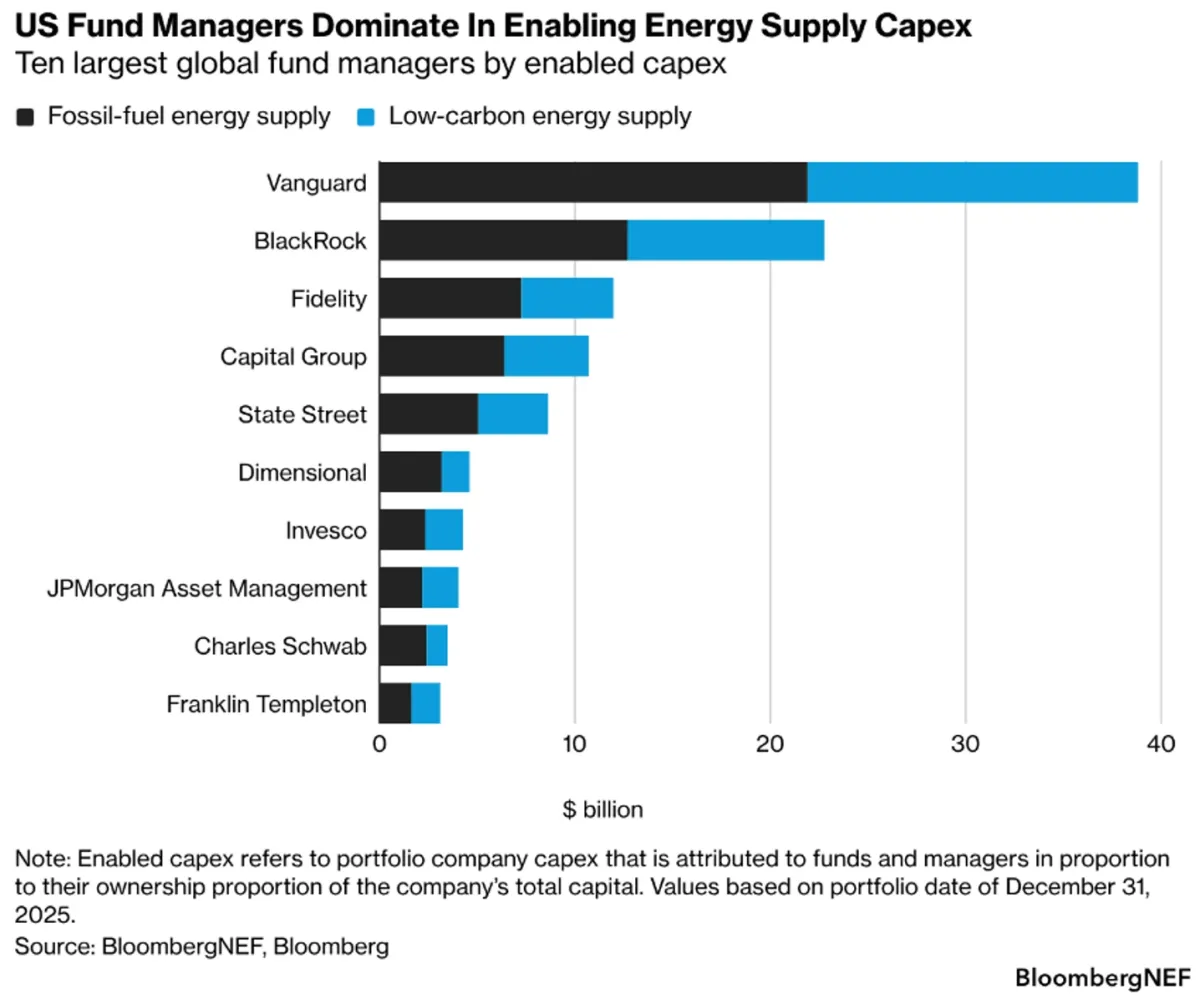
Vanguard y BlackRock dominan el capex energético habilitado por los fondos de mercados cotizados. Las dos mayores gestoras de activos del mundo movilizaron más capital que las otras diez grandes gestoras juntas. Sus ratios se mantuvieron relativamente estables durante 2025. Las gestoras europeas y asiáticas presentan ratios superiores a las estadounidenses, aunque movilizan un volumen de capex considerablemente menor.
Los fondos indexados dejan a los gestores menos margen para decidir dónde invertir
La mayor parte del capital de los fondos que respaldan inversiones energéticas se encuentra en grandes fondos diversificados que replican índices bursátiles amplios. Los fondos que siguen al S&P 500 representan la mitad de los diez mayores fondos por volumen de capex habilitado.
La ratio del S&P 500 cayó en 2025 debido a los cambios en las empresas que integran el índice. Compañías como el productor de gas natural Expand Energy se incorporaron al índice, mientras que el fabricante de equipos para energías renovables Enphase Energy salió después de que su capitalización bursátil disminuyera. Las gestoras que ofrecen fondos que replican el S&P 500 tuvieron que reflejar estos cambios.
Esto pone de manifiesto la limitada capacidad de influencia que tienen los gestores sobre las ratios ESFR en los fondos de gestión pasiva.
Los inversores tienen acceso a fondos con ratios elevadas, pero normalmente se trata de estrategias temáticas que gestionan volúmenes de capital considerablemente menores. Para las empresas en cartera, estos fondos representan una fuente de financiación relativamente pequeña, aunque las entradas de capital han aumentado desde 2025.
Los fondos de crédito y de mercados privados se inclinan hacia las inversiones bajas en carbono
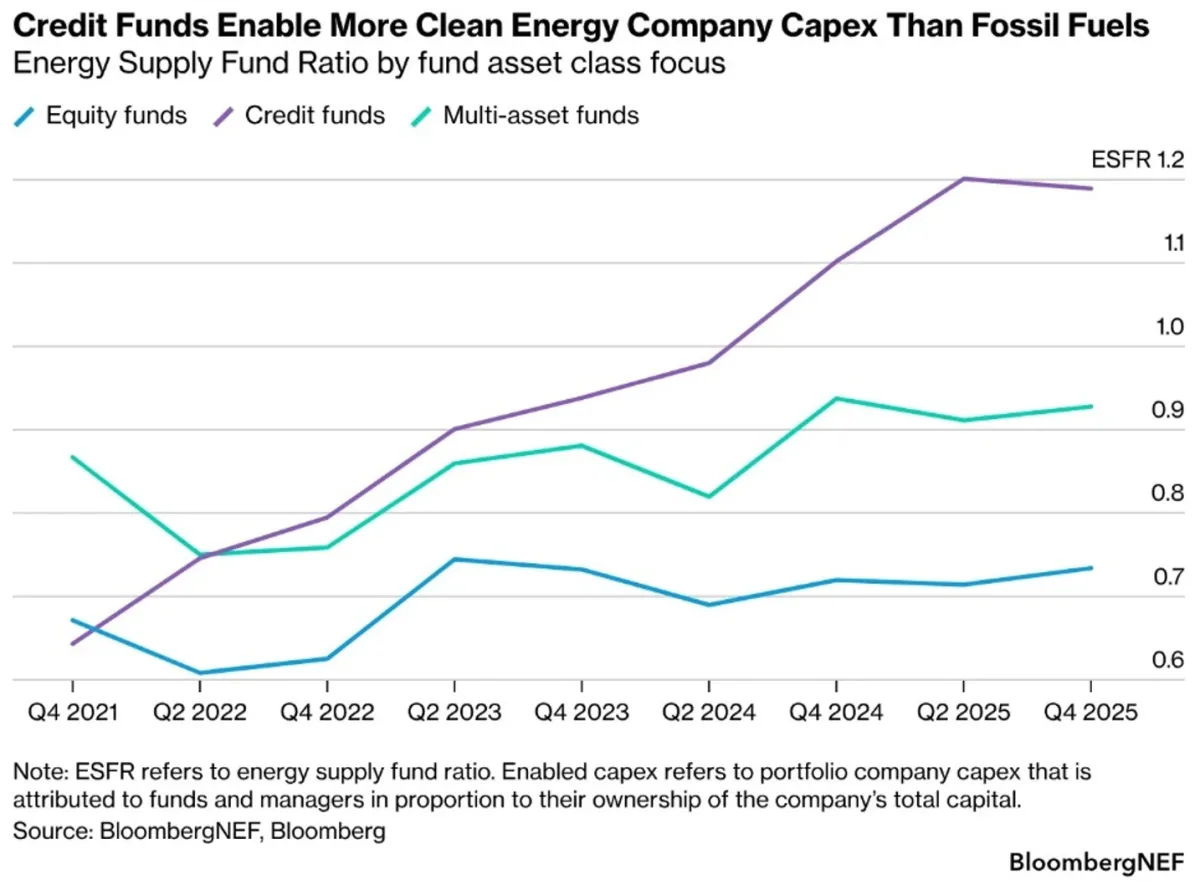
Los fondos de renta fija mostraron una orientación más marcada hacia las inversiones en energía limpia que los fondos de renta variable. Los fondos de crédito habilitan 1,2 dólares de capex bajo en carbono por cada dólar destinado a combustibles fósiles.
Por lo general, las empresas con menores emisiones de carbono recurren más al endeudamiento que las compañías de combustibles fósiles para financiar por adelantado activos como parques eólicos y solares. Los fondos de renta variable presentan una ratio global inferior, de 0,7.
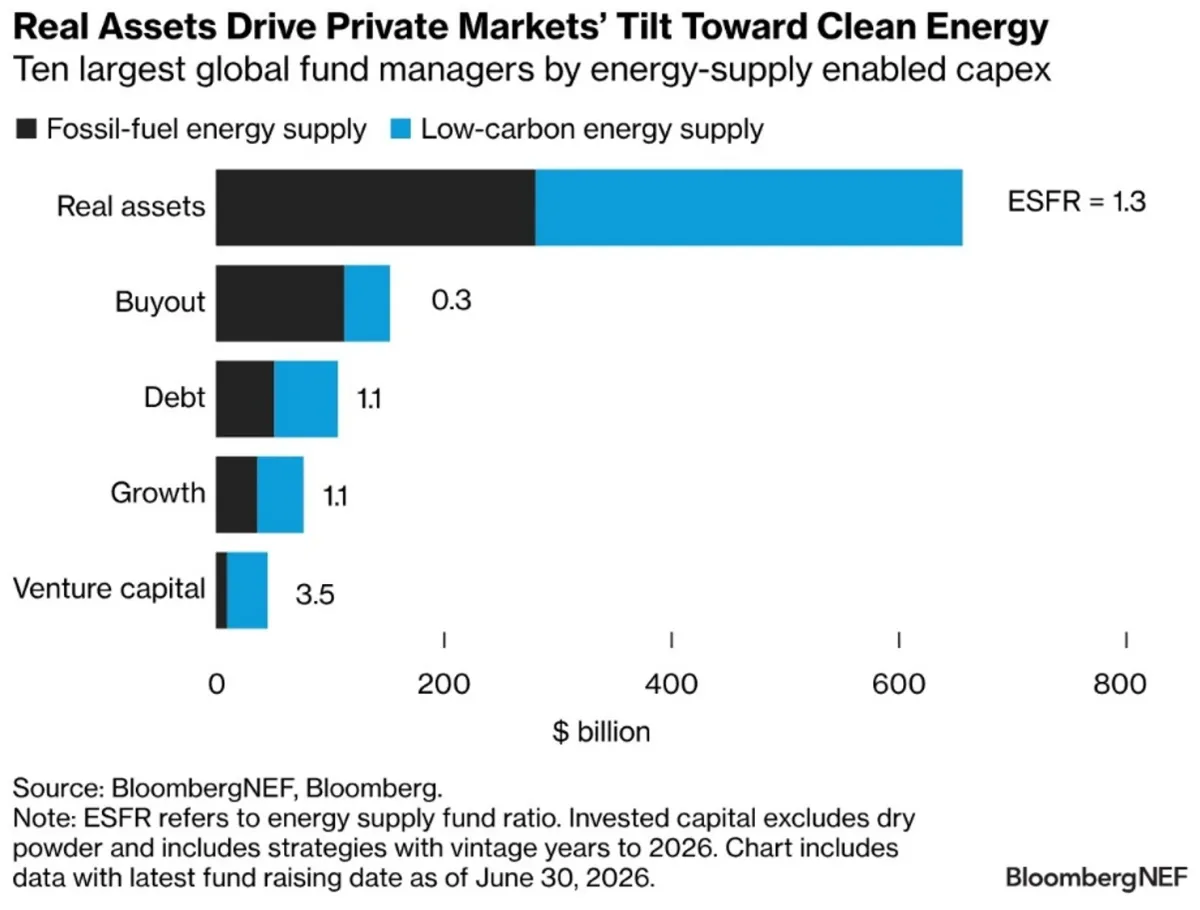
Los mercados privados siguen siendo el segmento en el que los inversores pueden encontrar las carteras con mayor orientación hacia las energías limpias. Constituyen la clase de activos con los ESFR más elevados, ligeramente por encima de 1,2.
Las ratios ESFR institucionales varían considerablemente entre las grandes gestoras privadas, lo que ofrece a los inversores una gama de opciones más amplia que la disponible entre los principales actores de los mercados cotizados. Los fondos de lanzamiento más reciente muestran una mayor inclinación hacia las energías limpias y disponen de más capital comprometido aún pendiente de inversión (dry powder).
Esta tendencia debería seguir respaldando ratios ESFR más elevadas en los mercados privados en comparación con otras clases de activos.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios