

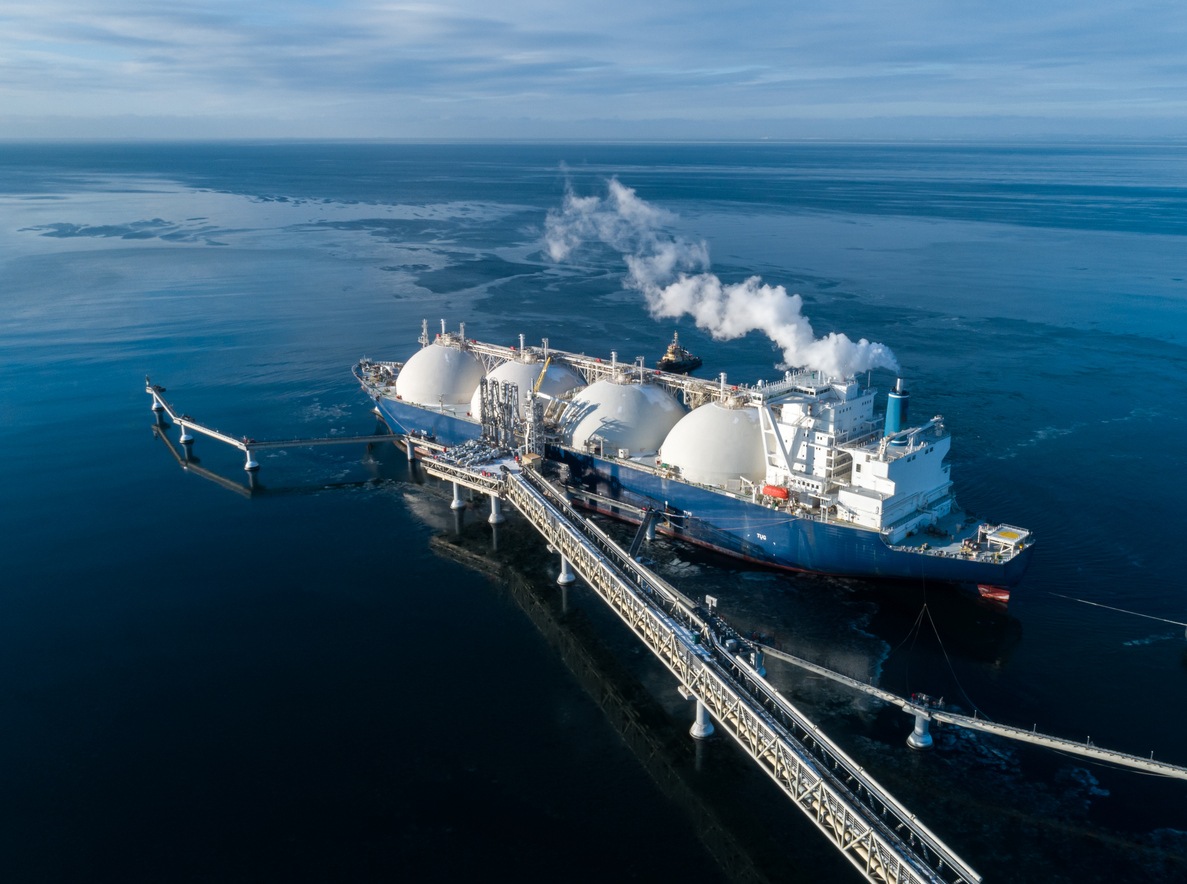
Los mercados de gas natural licuado (GNL) de Asia meridional han sufrido uno de los mayores shocks de suministro de la historia del comercio mundial de gas. La guerra en Oriente Medio y el cierre del estrecho de Ormuz han interrumpido los flujos de GNL procedentes de Catar y Emiratos Árabes Unidos (EAU) hacia una región que se había vuelto excesivamente dependiente de estos suministros.
Según el último análisis de Wood Mackenzie, la demanda de GNL en Asia meridional, que inicialmente se esperaba que creciera en 2,7 millones de toneladas (Mt), un 7 %, en 2026, podría caer ahora alrededor de 6 Mt. Además, las perspectivas de demanda para los años posteriores a 2026 se han revisado sustancialmente a la baja.
En 2025, cerca del 90 % de los cargamentos de GNL catarí y emiratí que transitaron por el estrecho de Ormuz tuvieron como destino Asia, lo que convirtió a esta región en la más afectada por la interrupción del suministro. El consiguiente repunte de los precios del mercado al contado frente a los precios del GNL contratado a largo plazo desencadenó crisis fiscales y provocó una caída de la demanda de gas superior a 3 Mt en Bangladés y de aproximadamente 1,5 Mt tanto en India como en Pakistán.
“El conflicto en Oriente Medio ha dejado al descubierto con toda crudeza las vulnerabilidades estructurales de los mercados de GNL de Asia meridional”, afirmó Johnson Quadros, responsable de investigación sobre gas y GNL de Wood Mackenzie. “Los países que habían diversificado sus fuentes de suministro y establecido distintos mecanismos de fijación de precios han afrontado esta crisis en una posición mucho más favorable que aquellos que no lo habían hecho”.
Pakistán: el mercado más castigado
Pakistán ha sido el mercado más afectado, ya que el 99 % de sus importaciones de GNL en 2025 procedieron de Catar. Según Wood Mackenzie, el cierre del estrecho de Ormuz redujo el suministro de GNL destinado al país en hasta 0,4 Mt mensuales entre marzo y noviembre de 2026.
Como respuesta, Pakistán recortó la demanda, recurrió a combustibles alternativos y liberó gas de producción nacional que se mantenía retenido. Estas medidas provocaron una destrucción de la demanda de gas superior a 2,5 Mt.
El país volvió al mercado al contado de GNL en abril de 2026, tras dos años de ausencia, aunque los elevados precios limitaron los resultados. Además, Pakistán sigue obligado a pagar las tarifas diarias de las unidades flotantes de almacenamiento y regasificación (FSRU) en virtud de contratos con cláusulas de tipo take-or-pay, con independencia de que lleguen o no los cargamentos.
Wood Mackenzie ha rebajado su previsión de demanda de GNL para Pakistán hasta 3,7 Mt en 2027, frente a los 6,6 Mt registrados en 2025. Se espera que los volúmenes de GNL comprometidos mediante contratos superen la demanda hasta 2030, mientras que los volúmenes sin contratar podrían representar más del 90 % del total a comienzos de la década de 2030.
Bangladés: escasez de gas y presión sobre las cuentas públicas
La incapacidad de aumentar la producción nacional de gas o recurrir a una cartera diversificada de proveedores obligó a Bangladés a acudir al mercado al contado en las peores condiciones posibles.
La escasez de gas desencadenó prolongados cortes de electricidad y aumentó la dependencia del carbón. La empresa estatal Petrobangla adquirió cargamentos en el mercado al contado a las comercializadoras Gunvor y Vitol para su entrega en marzo, a precios de entre 23 y 28 dólares por millón de unidades térmicas británicas (MMBtu).
Entre marzo y junio de 2026, Bangladés pagó de forma sostenida una media superior a 18 dólares por MMBtu por el GNL adquirido en el mercado al contado, lo que incrementó la presión sobre las subvenciones públicas.
India: una respuesta más flexible
India logró afrontar la crisis en mejores condiciones relativas gracias a una estrategia escalonada de gestión de la demanda. El país mantuvo intacto el suministro a las redes urbanas de distribución de gas, al tiempo que redujo en marzo y abril el abastecimiento a los sectores de fertilizantes, refino e industria.
La producción diaria de urea aumentó entre 12.000 y 15.000 toneladas, y alcanzó máximos históricos en mayo, con 25,19 lakh de toneladas métricas (LMT), y junio, con 25,37 LMT, con el respaldo de las subvenciones gubernamentales.
Los precios adjudicados en las licitaciones de India oscilaron entre 16,8 y 18,8 dólares por MMBtu entre marzo y junio de 2026, antes de subir hasta 26,4 dólares en septiembre. Pese al encarecimiento, la demanda en las licitaciones se mantuvo sólida durante todo el periodo.
Medidas de emergencia que aplazan los costes, pero no los resuelven
Los gobiernos de toda la región han puesto en marcha medidas extraordinarias, entre ellas el racionamiento del gas, los cortes de electricidad, las subidas de tarifas y las asignaciones presupuestarias adicionales.
Wood Mackenzie advierte de que estas respuestas aplazan los costes en lugar de resolver los problemas de fondo. Las cuentas públicas se acercan a sus límites fiscales, mientras que los consumidores y las empresas afrontan una presión cada vez mayor por el encarecimiento de la energía y las interrupciones de las cadenas de suministro industrial.
La duración del conflicto sigue siendo la principal incógnita. Si las hostilidades continúan, las herramientas de política económica y energética disponibles podrían resultar insuficientes, obligando a los gobiernos a elegir entre garantizar la seguridad del suministro y preservar la estabilidad fiscal.
“El GNL asequible es esencial para impulsar el crecimiento del 60 % de la demanda que prevemos hasta 2040, y las economías de Asia meridional y sudoriental serán fundamentales para alcanzar esa trayectoria”, señaló Quadros.
“La desconexión entre la crisis de suministro actual y el riesgo de exceso de oferta que podría surgir mañana genera una incertidumbre real tanto para los compradores como para los vendedores. Quienes no extraigan lecciones de 2026 en materia de diversificación, flexibilidad de precios, resiliencia de las infraestructuras y desarrollo de capacidades comerciales corren el riesgo de volver a enfrentarse a las mismas vulnerabilidades, en un mercado que será aún mayor y estará más interconectado”, concluyó.


OAcosta
13/10/2026