El sector mundial del transporte de CO2 alcanzará los 211.000 millones de dólares en 2060
Según Wood Mackenzie, Asia-Pacífico concentrará cerca del 60 % de la inversión mundial en transporte de CO₂, con las redes transfronterizas como elemento clave
El sector mundial de las infraestructuras de transporte de dióxido de carbono (CO₂) podría alcanzar un valor de 211.000 millones de dólares en 2060, según el último informe global de Wood Mackenzie. El transporte se perfila como un factor cada vez más determinante para la viabilidad de los proyectos de captura, utilización y almacenamiento de carbono (CCUS por sus siglas en inglés) en todo el mundo.
Las inversiones previstas permitirían transportar globalmente tres gigatoneladas de CO₂ al año (Gtpa), de las cuales 200 millones de toneladas anuales (Mtpa) cruzarían fronteras internacionales.
Según Wood Mackenzie, Asia-Pacífico concentrará alrededor del 60 % de la inversión total, debido a las largas distancias de transporte y a los elevados volúmenes de CO₂ previstos en la región. Norteamérica y Europa ocuparán el segundo y tercer lugar, respectivamente.
Los gasoductos absorberán la mayor parte de la inversión y conectarán los emisores —situados principalmente en tierra firme— con emplazamientos de almacenamiento geológico, tanto terrestres como marinos. Sin embargo, el desequilibrio entre los volúmenes de CO₂ generados y la capacidad de almacenamiento disponible en cada país está impulsando el desarrollo del comercio transfronterizo de este gas y de soluciones para su transporte marítimo en estado líquido, especialmente en Europa y Asia-Pacífico.
“La geografía determina el reto del transporte, mientras que la economía establece si el CO₂ se mueve por tubería, por barco o mediante una combinación de ambos”, señala Stephanie Chiang, analista sénior de investigación de CCUS en Wood Mackenzie.
La experta explica que los costes del transporte por gasoducto y por barco son comparables para distancias de hasta 1.000 kilómetros, aunque la rentabilidad depende también de otros factores, como la disponibilidad de infraestructuras existentes.
La reutilización de gasoductos ya construidos podría reducir en más de un 60 % el gasto de capital y recortar a la mitad los costes totales del transporte de CO₂. Esto mejoraría sustancialmente la competitividad económica de las tuberías frente al transporte marítimo.
No obstante, no todas las infraestructuras existentes pueden adaptarse a este uso, por lo que será necesario realizar evaluaciones técnicas rigurosas.
Costes globales: diferencias entre gasoductos y transporte marítimo
Los gasoductos y los buques presentan estructuras de costes y perfiles de riesgo diferentes. Las tuberías requieren una elevada inversión inicial, debido principalmente al coste del acero y de la construcción, y necesitan mantener altos niveles de utilización para recuperar el capital invertido.
El transporte marítimo, por su parte, depende en mayor medida de los costes operativos. El combustible y la electricidad representan más del 50 % de sus costes nivelados. Por ello, ofrece una mayor flexibilidad tanto financiera como operativa, especialmente en las primeras fases de desarrollo de los proyectos.
“Los gasoductos y los buques presentan ventajas e inconvenientes diferentes. Las tuberías resultan más competitivas a medida que aumentan los volúmenes transportados, mientras que el transporte marítimo ofrece a los proyectos en fase inicial la flexibilidad necesaria para gestionar los riesgos. La opción adecuada no siempre es la más barata”, afirma Bo Frohlich, analista de investigación de CCUS en Wood Mackenzie.
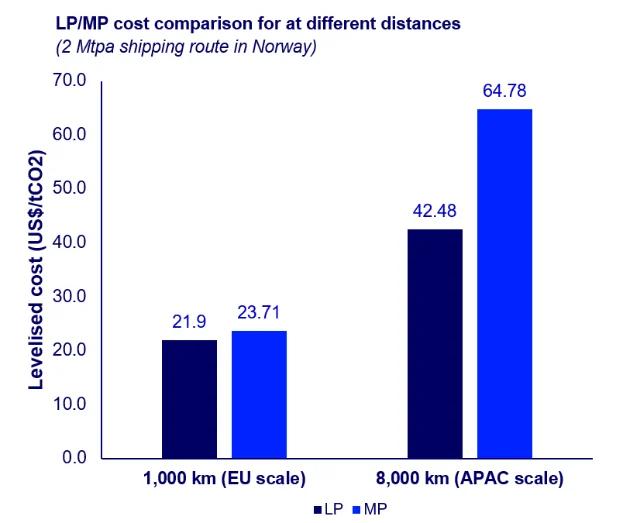
En el transporte marítimo transfronterizo, la elección del nivel de presión también resulta determinante. Los buques de baja presión pueden transportar cargas más densas con un menor número de embarcaciones de mayor tamaño y reducir los costes hasta un 34 % en trayectos largos, frente a las alternativas de presión media.
Esta diferencia es poco significativa en las rutas europeas más cortas, pero adquiere una importancia decisiva en las distancias habituales del transporte transfronterizo en Asia-Pacífico.
Fuente: Wood Mackenzie Lens Carbon.
Asia-Pacífico: un mercado clave para el transporte transfronterizo de CO₂
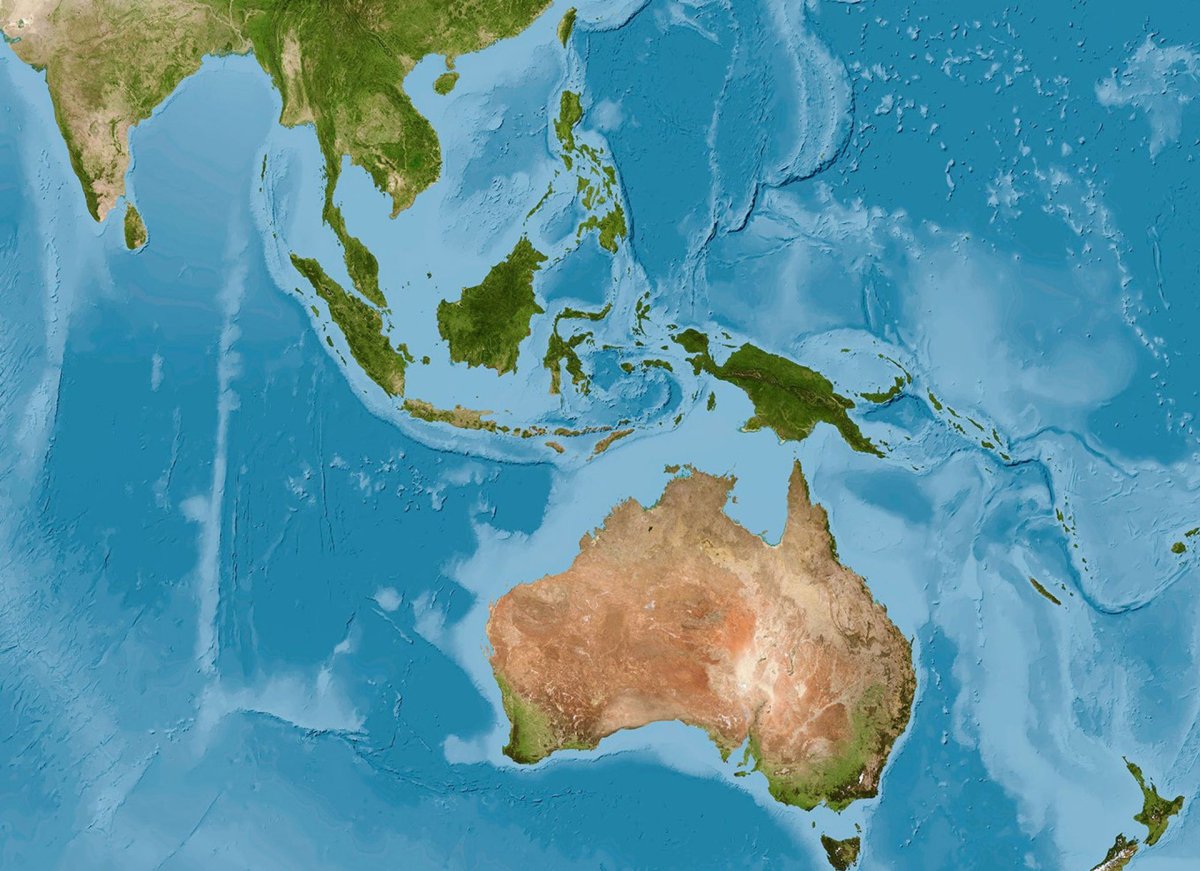
Asia-Pacífico afronta importantes desafíos, pero también grandes oportunidades, en el desarrollo del transporte transfronterizo de CO₂. Para 2060, la demanda de este tipo de transporte procedente de Japón, Corea del Sur, Singapur y Taiwán se estima en 164 millones de toneladas anuales, frente a una capacidad de almacenamiento de 187 millones de toneladas anuales en Australia y el Sudeste Asiático.
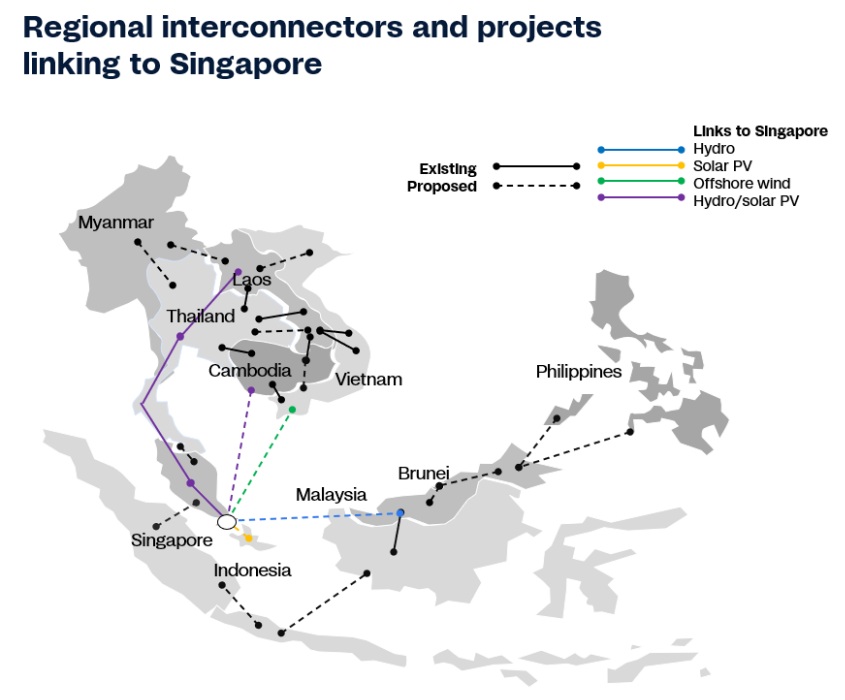
Australia, Indonesia y Malasia se perfilan como los principales polos regionales de almacenamiento, con capacidad para competir por atender la demanda procedente del norte de Asia.
Japón ilustra claramente la magnitud del desafío que plantea la captura y el almacenamiento de carbono (CCS) a escala internacional. Para alcanzar la neutralidad climática, el país se ha fijado el objetivo de almacenar entre 120 y 240 millones de toneladas de CO₂ al año para 2050, pero su potencial de almacenamiento nacional es limitado.
Wood Mackenzie estima que Japón podría necesitar transportar por barco cerca de 50 millones de toneladas de CO₂ al año a otros países, un volumen próximo a sus importaciones nacionales de gas natural licuado (GNL), que rondan los 65 millones de toneladas anuales.
El transporte marítimo transfronterizo de CO₂ podría añadir por sí solo 40 dólares por tonelada de CO₂, lo que representaría cerca del 30 % del coste nivelado total de la captura y el almacenamiento de carbono en Japón.
El análisis económico de los gasoductos submarinos y del transporte marítimo en el país también pone de manifiesto la existencia de umbrales de capacidad a partir de los cuales una opción resulta más competitiva que la otra. Con un volumen de transporte de cinco millones de toneladas anuales, el transporte marítimo pasa a ser más rentable para distancias superiores a los 400 kilómetros.
La regulación, un factor decisivo
Wood Mackenzie advierte de que los retrasos en la concesión de permisos, las dificultades para adquirir terrenos y la incertidumbre regulatoria pueden incrementar los costes de los gasoductos.
A estos obstáculos se suman las deficiencias en los acuerdos bilaterales transfronterizos, los marcos de responsabilidad jurídica y los incentivos económicos, que siguen limitando el desarrollo de las redes internacionales de captura y almacenamiento de carbono.
Estos problemas son especialmente relevantes en Asia, donde una mayor coordinación de las políticas públicas podría influir tanto en la configuración de las rutas regionales de transporte como en la viabilidad económica de los proyectos.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios