El sector químico español crecerá un 1,5% pese al deterioro de la Química Básica por los precios energéticos
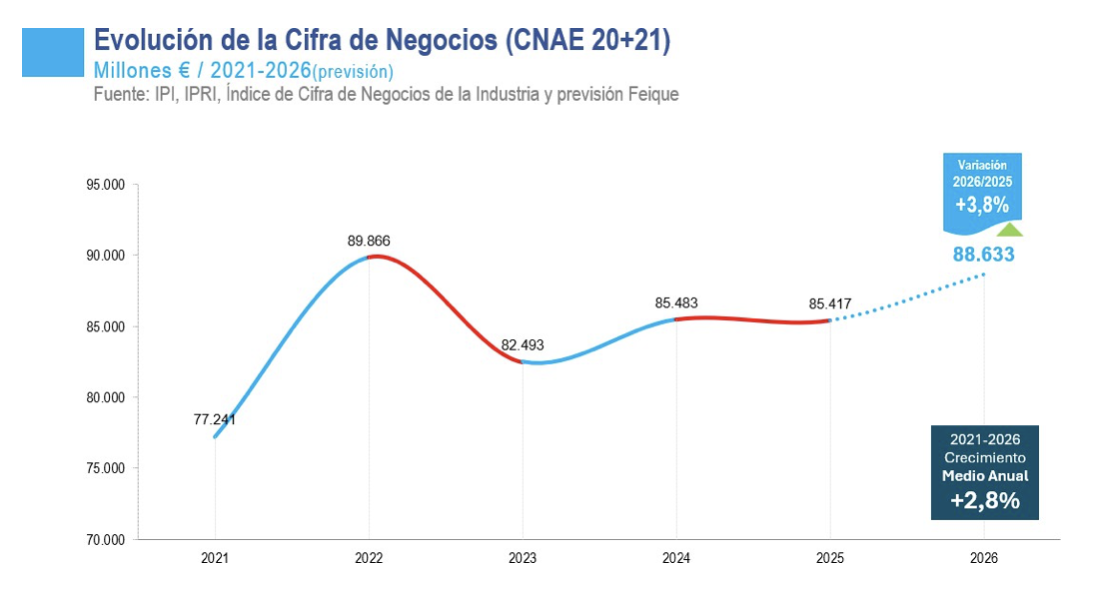
La industria química española prevé cerrar 2026 con un crecimiento de la producción del 1,5% y de la cifra de negocios del 3,8%, hasta los 88.633 millones
La industria química española (CNAE 20 y 21) prevé cerrar el ejercicio 2026 con un crecimiento de la producción del 1,5% y un incremento de la cifra de negocios del 3,8%, hasta alcanzar los 88.633 millones de euros, principalmente debido al incremento de los precios (+8%). Sin embargo, esta evolución positiva del conjunto del sector continúa mostrando importantes diferencias entre sus principales áreas de actividad: sigue anclada a la Farmaquímica y a la Química de Consumo y Especialidades, frente al deterioro de la Química Básica, cuya producción acumula una caída del 20% desde 2021, afectada por los elevados costes energéticos y la creciente presión de los competidores internacionales.
Así lo ha explicado Teresa Rasero, reelegida presidenta de la Federación Empresarial de la Industria Química Española (Feique), durante la Asamblea General de la organización, en la que ha presentado las previsiones de cierre del sector para 2026 y las principales prioridades industriales de cara a la próxima legislatura.
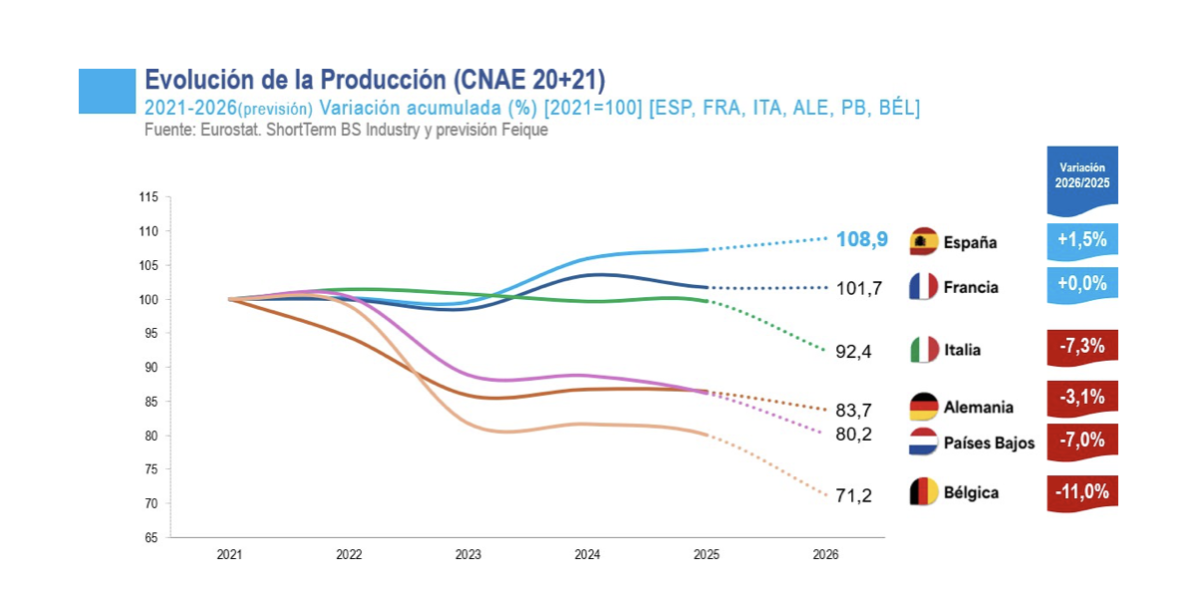
En términos productivos, el crecimiento estimado del 1,5% para 2026 en el conjunto del sector contrasta con la evolución negativa del mismo indicador en los principales países industriales de la Unión Europea, con la excepción de Francia, cuya producción se mantendrá estable.
Esta diferencia resulta todavía más significativa al analizar la evolución acumulada de 2021 a 2026. En este periodo, la producción química española habrá acumulado un crecimiento del 8,9%, favorecida fundamentalmente por un mejor comportamiento de la economía nacional y de la demanda interna. Por el contrario, Italia acumula un retroceso del 7,6%, Alemania supera el 16% de caída, Países Bajos se aproxima al 20% y Bélgica alcanza ya el 29%.
La Química Básica continúa perdiendo capacidad productiva por los elevados costes energéticos
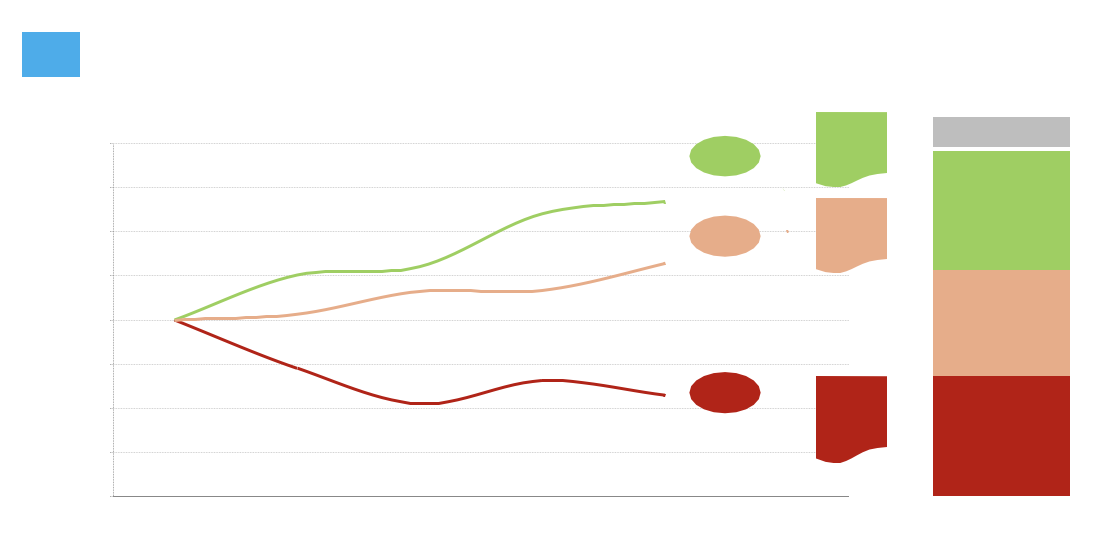
Pese al comportamiento positivo del conjunto de la industria química española y a la mayor solidez de su producción respecto a otros países europeos, la evolución de sus principales áreas de actividad muestra diferencias muy significativas. Mientras que la Farmaquímica y la Química de Consumo y Especialidades acumulan crecimientos productivos del 30% y del 20%, respectivamente, desde 2021, la Química Básica, que representa un tercio del sector, continúa acusando el impacto negativo de los sucesivos conflictos internacionales desde 2022.
De este modo, la Química Básica, que agrupa a las grandes plantas industriales situadas al inicio de numerosas cadenas de valor y concentra una elevada intensidad energética, acumula una caída de su producción del 20% desde 2021 (-4,1% previsto en 2026). La principal causa de este deterioro continúa siendo la evolución de los costes energéticos frente a los de los competidores internacionales, a lo que se añade la sobrecapacidad productiva instalada en terceros países, especialmente en el sector petroquímico chino, que continúa incrementando su oferta en múltiples productos básicos por encima de la demanda mundial.
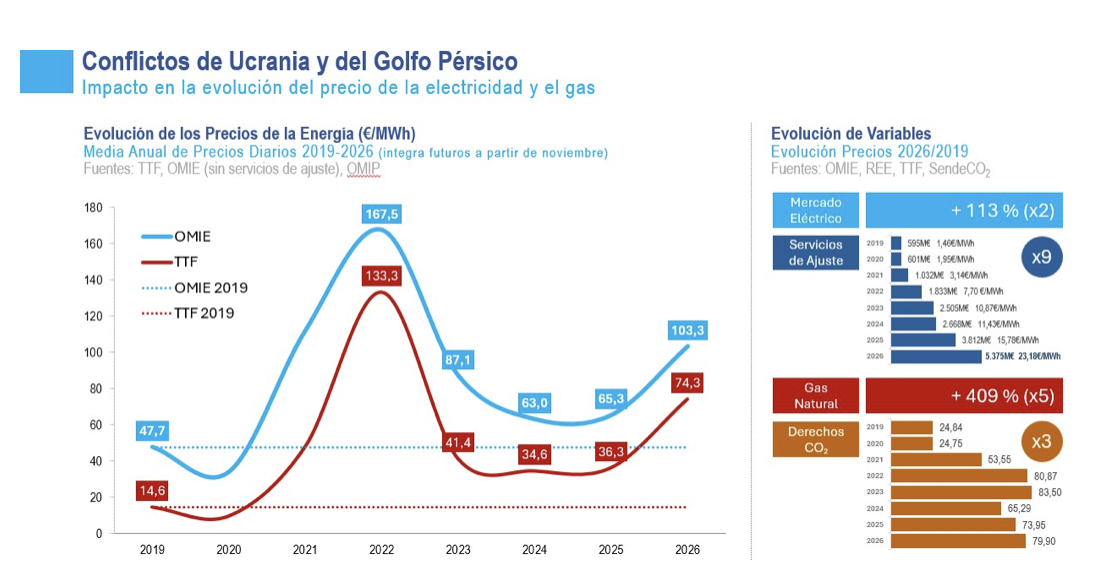
Aunque la producción básica consiguió estabilizarse entre 2024 y 2025 tras el fuerte descenso provocado por la invasión de Ucrania, el conflicto de Ormuz ha vuelto a situarla en una senda negativa. El impacto de estos conflictos sobre la evolución de los precios de la energía resulta especialmente significativo si se comparan los costes registrados en 2019, último ejercicio normalizado previo a la pandemia, con los actuales.
En el periodo 2019-2026, el precio medio anual de la electricidad se habrá duplicado, pasando de 47,7 a 103,3 €/MWh, mientras que el gas se habrá multiplicado por cinco, desde 14,6 hasta 74,3 €/MWh. Por su parte, el coste de los servicios de ajuste del sistema eléctrico se habrá multiplicado por nueve, desde los 600 hasta los 5.400 millones de euros, y el precio de los derechos de emisión de CO₂ se habrá triplicado.
Estos incrementos, que explican casi la totalidad de la situación de la Química Básica europea, dificultan la competencia de sus producciones básicas frente a regiones industriales que soportan costes energéticos considerablemente inferiores.
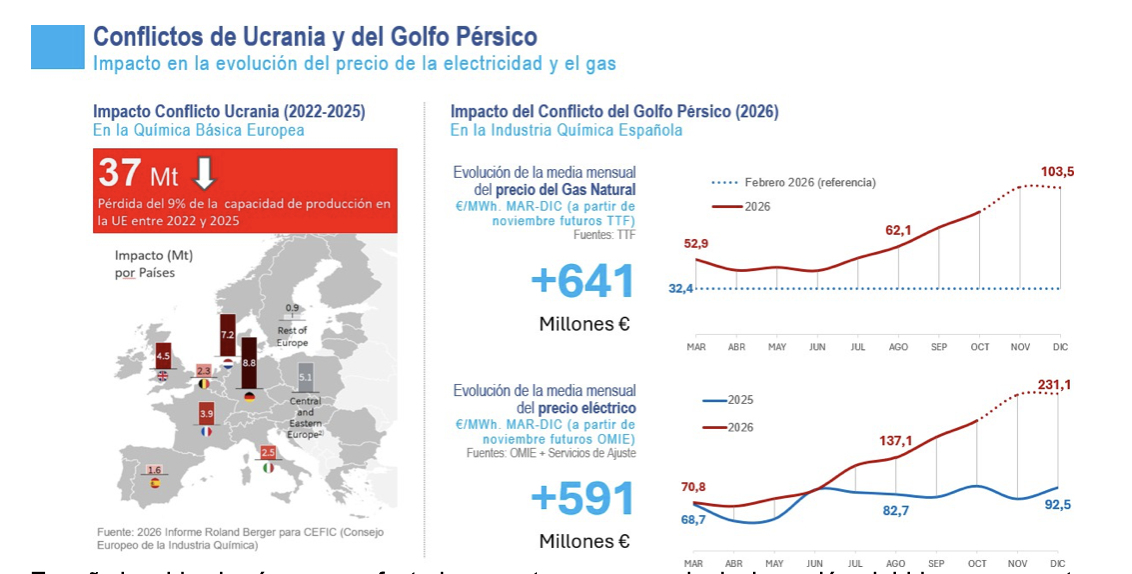
Las consecuencias sobre la actividad industrial europea son ya evidentes y se reflejan en la pérdida de casi el 10% de la capacidad de producción de la Química Básica de la Unión Europea. Entre 2022 y 2025, la UE ha registrado el cierre de 126 grandes plantas químicas, con una pérdida de 37 millones de toneladas de capacidad productiva.
España ha sido el país menos afectado por estos procesos de desinversión, debido a que nuestro sistema eléctrico mantiene una de las señales de precios a largo plazo más competitivas entre los productores europeos, derivada de la integración de energías renovables, y también debido a la solidez de su sistema de aprovisionamiento de gas. No obstante, se han producido también pérdidas de capacidades productivas que el sector considera prioritario recuperar.
A esta situación se añade el impacto del conflicto en el estrecho de Ormuz, que, según las estimaciones de Feique, supondrá para la industria química española un sobrecoste energético de 1.230 millones de euros en 2026, de los cuales 640 millones corresponderán al gas y 590 millones a la electricidad.
Tal y como ha destacado Teresa Rasero, las medidas temporales adoptadas por el Gobierno han sido positivas y han contribuido a mitigar parcialmente este impacto al inicio de la crisis. No obstante, su efecto ha sido limitado: “Desde Feique consideramos necesario complementarlas, ya que en el Real Decreto-ley 25/2026 no se atendieron las propuestas de la industria, centrándose las mismas en reducir el impacto en el IPC”, ha indicado.
La cifra de negocios crece un 3,8% por el incremento de los precios
En cuanto a la cifra de negocios, el sector estima cerrar 2026 con un crecimiento del 3,8%, hasta los 88.633 millones de euros. Esta evolución refleja simultáneamente tanto el crecimiento de la producción (+1,5%) como el efecto de los precios, que han aumentado un 8% como consecuencia, principalmente, de los mayores costes productivos.
Desde 2021, la cifra de negocios se ha incrementado un 14,8%, registrando un crecimiento medio anual acumulado del 2,8%.
Alta presión competitiva en los mercados internacionales
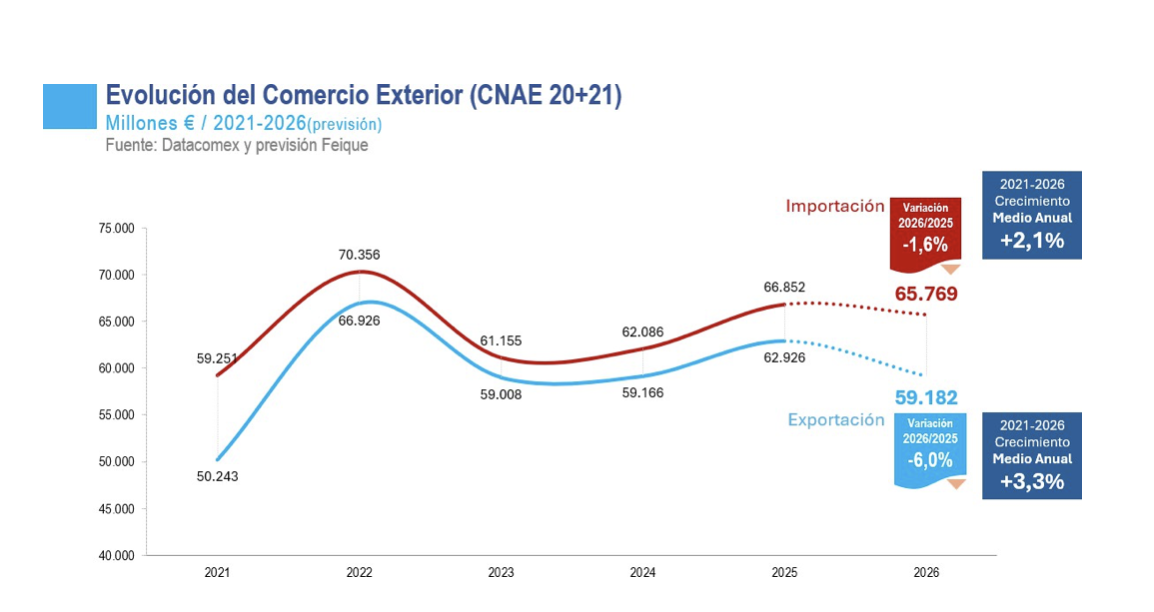
La situación es diferente en el comercio exterior. Las exportaciones del sector químico español registrarán previsiblemente una caída del 6% este año en valor, a pesar de que el volumen exportado aumentará ligeramente. Es decir, las empresas químicas exportarán más toneladas de producto, pero a menor precio.
Este comportamiento responde a la creciente presión de los competidores internacionales, pero también a la desproporcionada sobrecapacidad productiva que ha venido instalándose en China desde 2021, junto a las agresivas políticas arancelarias de terceros países.
En el caso de la Química Básica, el precio medio de exportación por tonelada se ha reducido un 11% respecto a 2025, pasando de 1.190 a 1.055 €/t. Así, aunque el coste de producción es mayor por el coste de la energía, la sobrecapacidad instalada, las políticas arancelarias y también la destrucción progresiva de parte de la demanda han obligado a las empresas a ajustar drásticamente los márgenes para sostenerse en los mercados internacionales.
Cinco ejes
Durante su intervención, Teresa Rasero ha expuesto los cinco grandes ejes de actuación sobre los que Feique considera necesario adoptar medidas para recuperar la competitividad de la Química Básica y reforzar el conjunto de la industria química española: precios energéticos competitivos, instrumentos de financiación de la inversión, un marco regulatorio climático compatible con el desarrollo industrial, medidas de defensa comercial y mecanismos de estímulo de la demanda de productos sostenibles producidos en Europa.
La presidenta de Feique ha subrayado que las medidas propuestas son completamente viables —algunas de ellas ya se aplican en otros Estados miembros—, por lo que su puesta en marcha depende fundamentalmente de la adopción de decisiones políticas tanto en España como en la Unión Europea.
1. Precios energéticos competitivos para la industria
El primer eje se centra en reducir los costes energéticos que soportan las instalaciones industriales, especialmente las electrointensivas y gasintensivas.
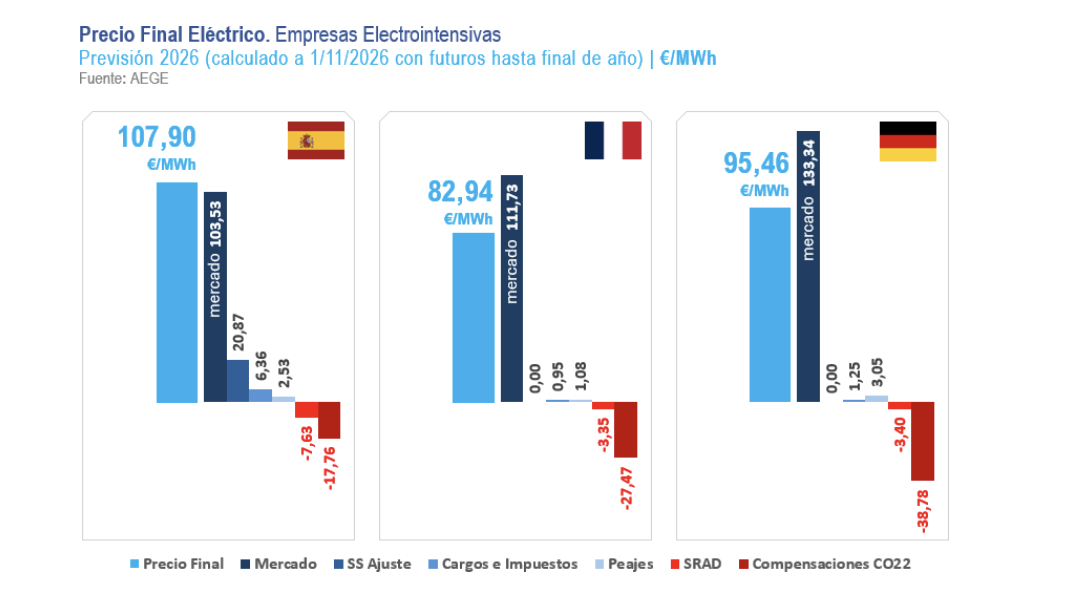
Aunque España registra en 2026 un precio medio en el mercado eléctrico inferior al de Francia y Alemania, el precio final que pagan los consumidores electrointensivos españoles es un 30% superior al francés y un 13% más elevado que el alemán, debido fundamentalmente a la aplicación en estos países de mecanismos estructurales de protección de su industria que no se aplican en España.
Feique propone seis medidas que, en entornos normalizados y sin la alta volatilidad que deriva del conflicto del golfo Pérsico, permitirían situar el precio final de la electricidad por debajo de los 40 €/MWh de forma estable, obteniendo el precio final más competitivo de Europa y con capacidad para competir con Estados Unidos y China.
Entre ellas figuran:
La derogación del Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE): para este impuesto ya se ha regulado la senda para reducir su tipo al 0% desde el 1 de enero de 2028.
La ampliación de la bonificación del Impuesto Especial sobre la Electricidad para los consumidores electrointensivos, actualmente situada en el 85%, que podría ser más ambiciosa si Europa impusiera un tipo del 0,5%. El tipo actual es del 5,11% en España.
Convertir en permanente la reducción del 80% de los peajes de acceso para las empresas electrointensivas, aplicada temporalmente durante 2026. Es necesario afrontar los mecanismos adoptados históricamente en Francia y Alemania para que la medida sea estructural, favorezca los procesos de electrificación y alimente la señal de inversión a largo plazo.
Reducir el coste de los Servicios de Ajuste. Hemos pasado de pagar 1,5 €/MWh en 2019 a más de 23 €/MWh de media en 2026. Es imperativo reducir los costes de servicios de ajuste y restricciones técnicas, revisando las reglas de operación o aplicando tecnologías que reduzcan su impacto, financiando eventualmente a través de peajes el resto, en línea con lo que realiza el conjunto de los países de la Unión Europea.
También es necesario incrementar las compensaciones por los costes indirectos de CO₂ hasta el máximo permitido por la normativa comunitaria, superando las actuales limitaciones presupuestarias y garantizando su aplicación estructural. El presupuesto de esta partida, si bien ha sido incrementado este año a 600 millones de euros, no alcanza la totalidad de lo compensable, por lo que debe aplicarse estructuralmente y sin limitaciones, como ocurre en Francia y Alemania.
Otra consideración importante del mercado eléctrico español, y que subraya su capacidad para ofrecer precios más competitivos, es que hasta un 13% de sus periodos horarios muestran precios cero o negativos. En concreto, hasta el pasado 3 de noviembre, nuestro mercado acumulaba casi 1.000 horas, el máximo entre los mercados europeos relevantes.
En el ámbito del gas natural, la presidenta de Feique también ha subrayado que resulta prioritario establecer un Estatuto de Consumidores Gasintensivos y Calorintensivos, una herramienta que permitiría compensar parte de los costes de peajes, cargos y del FNEE, y facilitar un programa de impulso a las inversiones para sustituir el gas natural por alternativas bajas o neutras en carbono (electrificación, biometano, biogás, biomasa, hidrógeno renovable). Este programa debe estar basado en un modelo de Contratos por Diferencias de Carbono que permitirían afrontar los mayores costes operativos de las tecnologías alternativas.
Asimismo, Rasero ha reclamado recuperar mecanismos temporales de ayudas para los sectores gasintensivos afectados por el fuerte incremento de los costes del GNL (similares a las establecidas en 2022 ante la invasión de Ucrania, previa adaptación del marco europeo de ayudas, METSAF).
2. Instrumentos de apoyo a la inversión en descarbonización y autonomía estratégica
El segundo eje prioritario se centra en desarrollar mecanismos financieros que permitan acometer las inversiones necesarias para la descarbonización, el fortalecimiento de la autonomía estratégica y el crecimiento industrial.
Tal y como ha señalado Teresa Rasero, Feique considera esencial poner en marcha el Fondo de Impulso de la Descarbonización Industrial, previsto en el Real Decreto-ley 7/2026, pero pendiente de desarrollo, como principal instrumento para apoyar la transformación de los procesos productivos, no solo para la sustitución del gas de origen fósil, sino también mediante la reducción de las emisiones de proceso, que representan un tercio del total del sector.
Este Fondo debería contemplar tanto ayudas a la inversión como mecanismos de apoyo a los costes de operación, esencialmente mediante Contratos por Diferencias de Carbono, ya utilizados en países como Alemania, Países Bajos, Dinamarca y Francia. Estos contratos permiten compensar la diferencia entre los costes operativos de las tecnologías limpias y los de las tecnologías convencionales, facilitando la viabilidad económica de inversiones destinadas a reducir las emisiones industriales.
Feique propone dotar a este instrumento de recursos suficientes, complementando los ingresos procedentes de las subastas de derechos de emisión con aportaciones de los Presupuestos Generales del Estado, hasta alcanzar en torno a los 2.000 millones de euros para el conjunto de la industria manufacturera.
En paralelo, la presidenta de Feique ha destacado que la autonomía estratégica no puede quedar en una mera declaración de intenciones y debería contar con un instrumento capaz de potenciar la competitividad de las plantas existentes e incrementar capacidades para dar continuidad al funcionamiento de cadenas de valor esenciales, como las vinculadas a la salud, la alimentación, la energía o la defensa, y proteger los productos críticos.
En este sentido, en el contexto del próximo Marco Financiero Plurianual y siguiendo las recomendaciones de la Critical Chemicals Alliance (CCA), Feique plantea el desarrollo de instrumentos europeos que protejan particularmente las moléculas y sites químicos críticos para la UE, además de un fondo presupuestario ad hoc y mecanismos que establezcan condiciones preferenciales.
3. Una regulación climática compatible con la competitividad industrial
El tercer eje se refiere a la necesidad de adecuar la regulación climática europea a las condiciones reales de competitividad evitando que comprometa la viabilidad de las instalaciones industriales europeas frente a competidores internacionales que no soportan costes equivalentes.
En este sentido, la presidenta de Feique ha invitado a realizar una reflexión realista: “Es preciso que continuemos trabajando en la reducción de emisiones, pero sin comprometer el futuro industrial de nuestro continente. La UE es responsable del 5,8% de las emisiones globales de gases de efecto invernadero, casi la mitad que EE. UU. y prácticamente la quinta parte que China. Toda la industria manufacturera europea, la que carga con la mayor parte del coste de la descarbonización, genera un 1,3% de las emisiones del mundo. Por tanto, aunque mañana elimináramos toda actividad industrial de Europa, en apenas dos semanas China habría emitido el mismo volumen”.
En particular, ante la decisión en los próximos meses sobre el funcionamiento del Régimen Europeo de Comercio de Derechos de Emisión (ETS), Feique propone minimizar la reducción de derechos gratuitos durante el periodo 2026-2030, dando continuidad a la propuesta del Consejo de la Unión Europea de asignar 121 millones de derechos adicionales.
Asimismo, reclama eliminar la condicionalidad en la extensión de la asignación gratuita de derechos más allá de 2030. La condicionalidad respecto a la ejecución de inversiones en
descarbonización solo puede ser exigible si existen condiciones de mercado que la sustenten, como el precio de la energía, el acceso a alternativas competitivas o la disponibilidad de redes e infraestructuras.
4. Reforzar la defensa comercial
El cuarto eje se centra en fortalecer los instrumentos de defensa comercial frente a prácticas desleales de terceros países como el dumping, las subvenciones o la creciente instalación de sobrecapacidad productiva. Actualmente existen 54 medidas de protección comercial activas para productos químicos —el 63% corresponde a China— y más de 332 productos se encuentran bajo vigilancia o en situación de alerta.
Feique reclama establecer mecanismos más ágiles de detección de importaciones masivas y reforzar la vigilancia y el control efectivos de la instalación de sobrecapacidad de productos químicos. También solicita reducir los plazos de investigación y aplicación de instrumentos de defensa comercial a 6 meses, dado que actualmente requieren al menos 18 meses.
El sector considera también necesario revisar la relación comercial con China y evaluar la eventual adopción de medidas de salvaguardia ante la continua instalación de nuevas capacidades en productos químicos cuya demanda mundial ya es inferior a las capacidades existentes, algo que se está produciendo sobre todo en productos petroquímicos y materias primas plásticas. “Europa no puede dejar sin respuesta esta situación, porque si nos quedamos sin respuesta, nos quedamos sin industria”, ha señalado la presidenta de Feique.
5. Estimular la demanda de productos sostenibles Made in Europe
El quinto eje está orientado a desarrollar mecanismos que permitan trasladar al mercado el valor de los avances realizados por la industria europea en sostenibilidad, circularidad y descarbonización.
El sector considera necesario estimular la demanda de productos sostenibles y bajos en carbono mediante exigencias como la incorporación de contenido “verde” mínimo, compras públicas verdes o la aplicación de bonificaciones en el IVA para el consumidor final.
Asimismo, resulta fundamental desarrollar un marco Made in Europe que favorezca las producciones europeas sostenibles sin comprometer el funcionamiento de las cadenas de valor internacionales. En este sentido, defiende que las medidas puedan extenderse también a los países con los que la Unión Europea mantiene acuerdos de libre comercio o acuerdos aduaneros, siempre bajo condiciones exigentes de reciprocidad.
La aplicación de estas cinco líneas de actuación permitiría recuperar ágilmente la competitividad de la Química Básica y reforzar la capacidad de producción, inversión e innovación del conjunto de la industria química europea, mediante el desarrollo de medidas que ya están contempladas en documentos estratégicos de la Comisión Europea y que, en diferentes grados, han comenzado a aplicarse en algunos Estados miembros.
La industria química continúa teniendo el potencial necesario para ser uno de los ejes del crecimiento de la economía productiva española, con el talento como principal activo. Para ello, es preciso que en la próxima legislatura se aborden estas prioridades en la acción de Gobierno.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios