Política energética

La energía mundial entra en una era de expansión, tensión geopolítica y mayor incertidumbre

La geopolítica altera las cadenas de suministro y la seguridad y la asequibilidad adquieren tanta importancia como la descarbonización, según McKinsey

Ningún comentario

El sistema energético mundial atraviesa una etapa sin precedentes. La incertidumbre, lejos de disminuir, aumenta a medida que crece la demanda energética, la inteligencia artificial (IA) genera nuevas necesidades de electricidad, la geopolítica altera las cadenas de suministro y la seguridad y la asequibilidad adquieren tanta importancia como la descarbonización.

El informe Global Energy Perspective 2026, publicado por McKinsey, sostiene que las empresas ya no pueden diseñar sus estrategias pensando en un único futuro energético. Deben prepararse para varios escenarios plausibles y establecer de antemano qué señales indicarían que ha llegado el momento de cambiar de rumbo.

La presión es evidente en tres frentes. En materia de seguridad energética, alrededor del 30% de la producción mundial de petróleo y gas tiene actualmente un acceso limitado al comercio internacional, en un contexto marcado por la interrupción del tráfico en el estrecho de Ormuz y la guerra entre Rusia y Ucrania. En cuanto a la asequibilidad, la inversión mundial en redes eléctricas aumentará cerca de 100.000 millones de dólares en 2026, un 21% más que un año antes, el mayor incremento anual entre los sectores energéticos. Y en el ámbito de la descarbonización, la temperatura media mundial se sitúa aproximadamente 1,4 °C por encima de los niveles preindustriales, mientras que durante 2025 se superó en varias ocasiones el umbral de 1,5 °C asociado al Acuerdo de París.

La transición energética se convierte en una expansión

Una de las principales conclusiones del estudio es que la transición energética ya no puede entenderse únicamente como un proceso de sustitución de combustibles fósiles por tecnologías bajas en carbono. La demanda total de energía continúa creciendo.

En 2025, la demanda energética mundial aumentó un 2,7%, y petróleo, gas, carbón y energías renovables crecieron simultáneamente. La cuestión estratégica, por tanto, está cambiando: el debate ya no gira solo en torno a cuándo comenzará a caer la demanda de combustibles fósiles, sino sobre cómo abastecer las crecientes necesidades energéticas de la economía mundial, especialmente en los países emergentes.

La inteligencia artificial transforma la demanda eléctrica

La expansión de la IA está introduciendo una nueva variable en el mercado eléctrico. Los centros de datos son actualmente el segmento de demanda que más crece en los mercados eléctricos de la OCDE. El escenario de referencia denominado Continued Momentum prevé un crecimiento anual compuesto del 24% en su consumo eléctrico hasta 2030.

Pero la influencia de la IA no se limita a aumentar la demanda. También puede mejorar la previsión, el mantenimiento, la ingeniería, la fabricación y la optimización de los sistemas energéticos. En otras palabras, la tecnología puede transformar simultáneamente los dos lados de la ecuación: cuánto poder energético se necesita y cómo se produce y gestiona.

Las redes eléctricas pueden convertirse en el gran cuello de botella

Disponer de generación barata no garantiza un sistema energético fiable y asequible. El informe advierte de que la próxima crisis energética podría estar relacionada tanto con las redes, los transformadores y las cadenas de suministro como con el petróleo.

La transmisión, distribución, almacenamiento, capacidad de generación gestionable, conexiones y flexibilidad determinarán la velocidad con la que las nuevas fuentes de generación puedan convertirse en electricidad utilizable. La preparación de las infraestructuras aparece como una de las principales restricciones en prácticamente todos los escenarios.

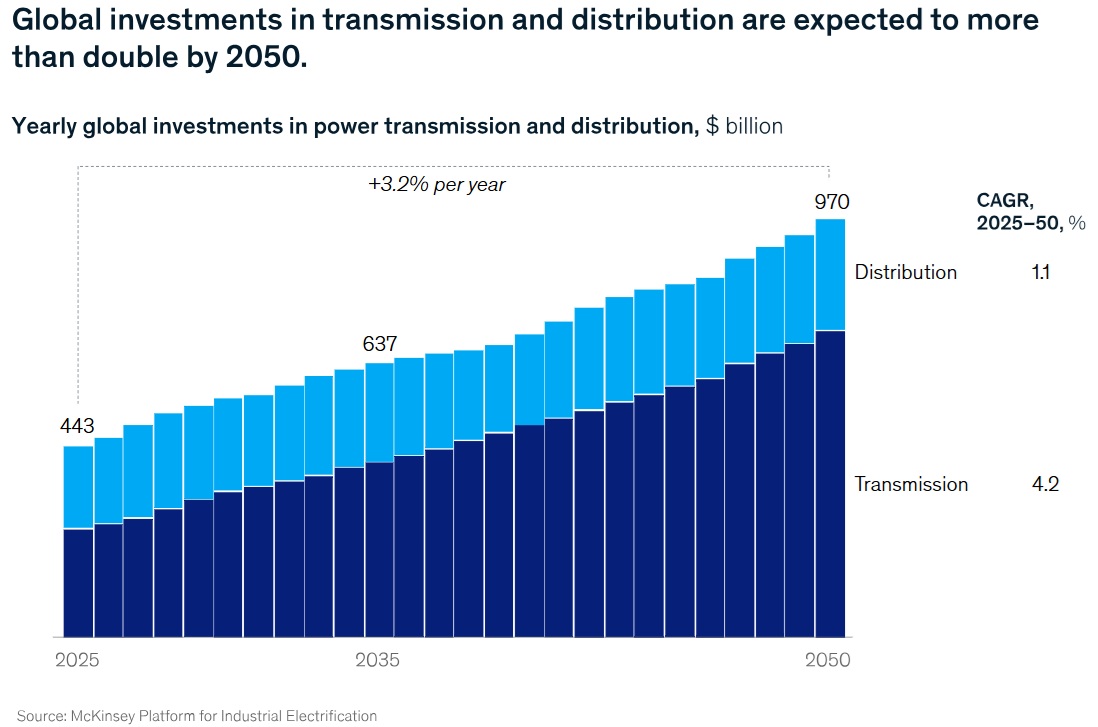
La inversión mundial en transmisión y distribución podría pasar de 443.000 millones de dólares anuales en 2025 a 970.000 millones en 2050, más del doble, con un crecimiento medio del 3,2% anual.
La geopolítica también tiene un coste energético

La fragmentación del comercio mundial está encareciendo la energía. Estados Unidos y la Unión Europea podrían verse obligados a reconstruir fuera de China determinadas cadenas de suministro actualmente concentradas.

En un escenario de orden energético fragmentado, aumentarían los costes de capital de tecnologías como la solar y el almacenamiento mediante baterías. Además, las rutas comerciales más largas elevarían los gastos de combustible y seguros, mientras que una menor flexibilidad comercial reduciría la capacidad de los mercados para absorber perturbaciones.

Los hidrocarburos podrían tener una vida más larga

El informe también cuestiona las previsiones que apuntan a un rápido declive del petróleo y el gas. En el escenario denominado Hydrocarbon Resilience, de elevado crecimiento, la demanda mundial de petróleo aumentaría en más de 2,5 millones de barriles diarios cada año durante la próxima década, aproximadamente el doble del ritmo registrado en la década anterior.

Para las empresas, apostar exclusivamente por un pico temprano de la demanda de petróleo podría resultar arriesgado y provocar una inversión insuficiente y futuros problemas de suministro. El mensaje es claro: la transición energética no implica necesariamente una desaparición rápida de los hidrocarburos.

El renacimiento nuclear todavía afronta obstáculos

La energía nuclear vuelve a ganar protagonismo, impulsada entre otros factores por las necesidades de los centros de datos y de la industria. Sin embargo, el informe considera que todavía está lejos de convertirse en una solución escalable y asequible. Actualmente solo existen nueve pequeños reactores modulares en funcionamiento o en construcción en todo el mundo.

La situación podría cambiar mediante diseños estandarizados, menores riesgos de construcción, procesos regulatorios más ágiles, reducción de costes y una mayor demanda. En el escenario Decarbonization Delivers, las nuevas adiciones netas anuales de capacidad nuclear se multiplicarían por más de dos hasta 2050.

De los escenarios a la acción estratégica

La conclusión central del informe es que las empresas deben abandonar la idea de acertar con un único pronóstico. La prioridad debe ser construir organizaciones capaces de adaptarse a varios futuros posibles.

Para ello, los directivos deberían preguntarse si sus estrategias contemplan escenarios suficientemente diversos, si las crisis recientes —como la pandemia, la guerra entre Rusia y Ucrania o la crisis del estrecho de Ormuz— se están convirtiendo en mejoras permanentes de resiliencia y si están vigilando las señales que podrían exigir cambios estructurales.

También deben desarrollar capacidad para reaccionar rápidamente: reasignar capital, obtener permisos, modificar proyectos y ajustar sus carteras energéticas cuando cambien las condiciones. Al mismo tiempo, será necesario revisar aspectos estructurales como las cadenas de suministro, las plantas de fabricación, el aprovisionamiento, la tecnología, la mano de obra y los modelos operativos.

El mensaje final del Global Energy Perspective 2026 es que la incertidumbre no debe conducir a la parálisis. Los escenarios no pretenden dictar una única estrategia, sino ayudar a las empresas a decidir qué inversiones realizar ahora, qué opciones mantener abiertas y qué señales deberían desencadenar un cambio de rumbo. En un sistema energético cada vez más complejo, la ventaja competitiva no estará necesariamente en predecir correctamente el futuro, sino en estar preparado para varios futuros posibles.


Noticias relacionadas

No hay comentarios

Deja tu comentario

Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios

Este sitio web está protegido por reCAPTCHA y la Política de privacidad y Términos de servicio de Google aplican.