La UE plantea un mecanismo de ayudas que favorece a los e-combustibles y al bioGNL
Estos combustibles serían los principales beneficiados, mientras que el biodiésel producido a partir de aceite de cocina usado y grasas animales quedaría excluido, según Rystad Energy
El mercado europeo de carbono podría empezar a incentivar próximamente a los armadores para que sustituyan los combustibles convencionales por alternativas más sostenibles. Sin embargo, las ayudas propuestas distan mucho de ser equitativas. En julio, la Comisión Europea planteó una revisión del Régimen de Comercio de Derechos de Emisión de la Unión Europea (EU ETS) que reservaría hasta 110 millones de derechos de emisión entre 2028 y 2040 para un nuevo mecanismo de apoyo a la propulsión marítima sostenible alternativa (SMAP, por sus siglas en inglés). Su objetivo es cubrir parte de la diferencia de precio entre los combustibles marinos fósiles y las alternativas sostenibles.
El análisis de Rystad Energy concluye que esta propuesta, combinada con el propio EU ETS y el Reglamento FuelEU Maritime, modificaría la clasificación de los combustibles marinos en función de sus costes en Europa. El bioGNL y los combustibles electrónicos renovables (e-fuels) serían los principales beneficiados, mientras que el biodiésel producido a partir de aceite de cocina usado (UCO) y grasas animales —uno de los biocombustibles marinos más utilizados en la actualidad— quedaría excluido.
Un cambio regulatorio con efectos a partir de 2026
El calendario es relevante. Desde 2026, las navieras deberán entregar derechos de emisión del EU ETS equivalentes al 100 % de sus emisiones verificadas sujetas al régimen, que ahora incluyen también el metano y el óxido nitroso. Paralelamente, FuelEU Maritime exige una reducción progresiva y cada vez más estricta de la intensidad de gases de efecto invernadero de la energía utilizada a bordo.
Ambos marcos regulatorios se apoyan en los criterios de sostenibilidad de la Directiva de Energías Renovables revisada de la UE (RED III). Para armadores, fletadores y proveedores de combustible, la cuestión clave es qué alternativas energéticas resultarán favorecidas por la aplicación conjunta de estas normas.
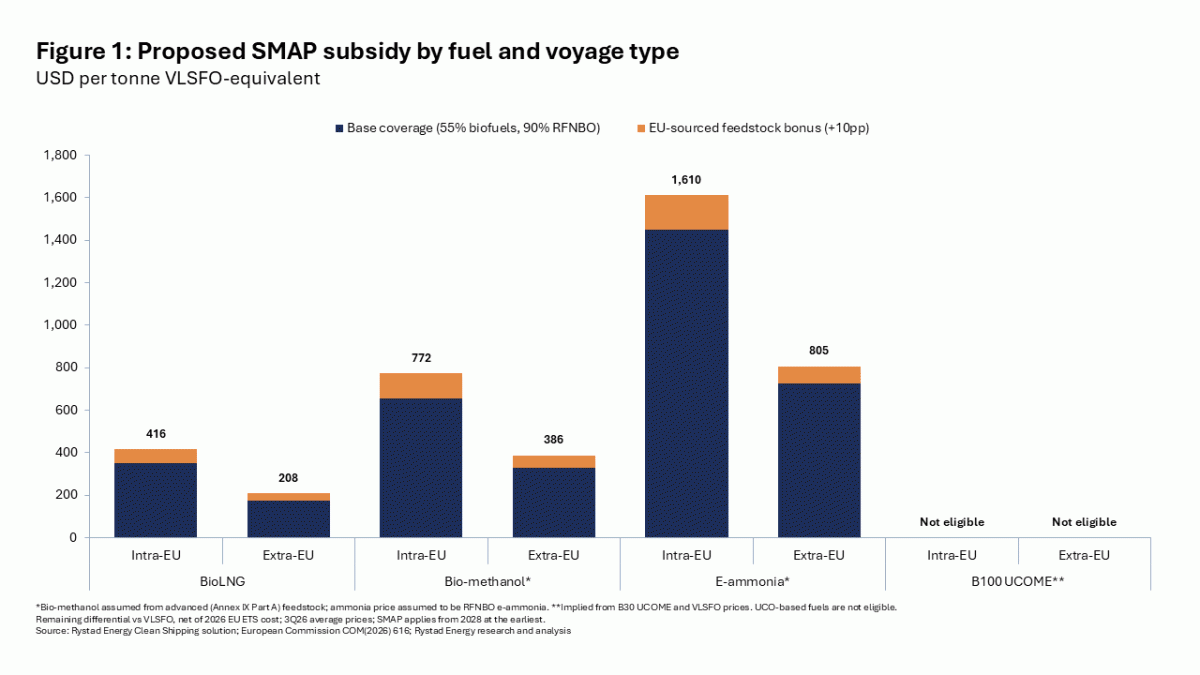
El mecanismo SMAP cubriría el 55 % de la diferencia de precio restante respecto a los combustibles fósiles para el biogás y los biocombustibles avanzados, y el 90 % para los combustibles renovables de origen no biológico (RFNBO), como el e-amoniaco y el e-metanol. A estas ayudas se sumarían 10 puntos porcentuales adicionales cuando las materias primas procedan de la UE.
Dado que la subvención aumenta en función de la diferencia de precio, los combustibles más caros recibirían mayores ayudas por tonelada. En consecuencia, el e-amoniaco producido en la UE podría llegar a cubrir la totalidad de la prima de coste que aún mantiene frente a los combustibles fósiles (figura 1). Las ayudas se reducirían a la mitad en los viajes con origen o destino en la UE y, por regla general, los combustibles tendrían que producirse en territorio comunitario o en un país vinculado al mercado europeo de carbono.
El bioGNL y los e-fuels ganan competitividad
La aplicación conjunta de los tres instrumentos regulatorios situaría varios combustibles alternativos por debajo del coste del fuelóleo con muy bajo contenido de azufre (VLSFO) en las rutas intracomunitarias.
Con los precios del tercer trimestre de 2026, el bioGNL cuesta más del doble que el VLSFO antes de aplicar incentivos. Sin embargo, una vez contabilizados los créditos de FuelEU Maritime y la subvención propuesta por SMAP, su coste se reduciría hasta aproximadamente la mitad del correspondiente al VLSFO.
La mayor parte de esta ventaja procede de FuelEU Maritime, por lo que el bioGNL ya sería más competitivo que el VLSFO incluso sin las ayudas de SMAP. Al tratarse de un combustible que puede utilizarse como sustituto directo del gas natural licuado (GNL) en motores diseñados para este último, el mecanismo refuerza el argumento económico a favor de los buques con motores duales capaces de operar con GNL, especialmente en tráficos europeos.
Los combustibles RFNBO recibirían el tratamiento más favorable. Sobre el papel, el e-amoniaco producido en la UE podría convertirse en la alternativa más barata en las rutas intracomunitarias. No obstante, su implantación sigue condicionada por dos factores: el reducido número de buques capaces de utilizar amoniaco y la limitada capacidad de producción europea.
El biodiésel de aceites y grasas residuales, entre los perjudicados
Los biocombustibles líquidos producidos a partir de aceites y grasas residuales serían los grandes perjudicados por el diseño de las ayudas.
El aceite de cocina usado y las grasas animales de categorías 1 y 2 cumplen todos los criterios de sostenibilidad de la UE y reciben el reconocimiento correspondiente tanto en el EU ETS como en FuelEU Maritime. Sin embargo, SMAP solo contempla ayudas para los biocombustibles avanzados elaborados a partir de materias primas incluidas en la parte A del anexo IX de la RED III.
El biogás, en cambio, parece poder acogerse al mecanismo con independencia de la materia prima utilizada.
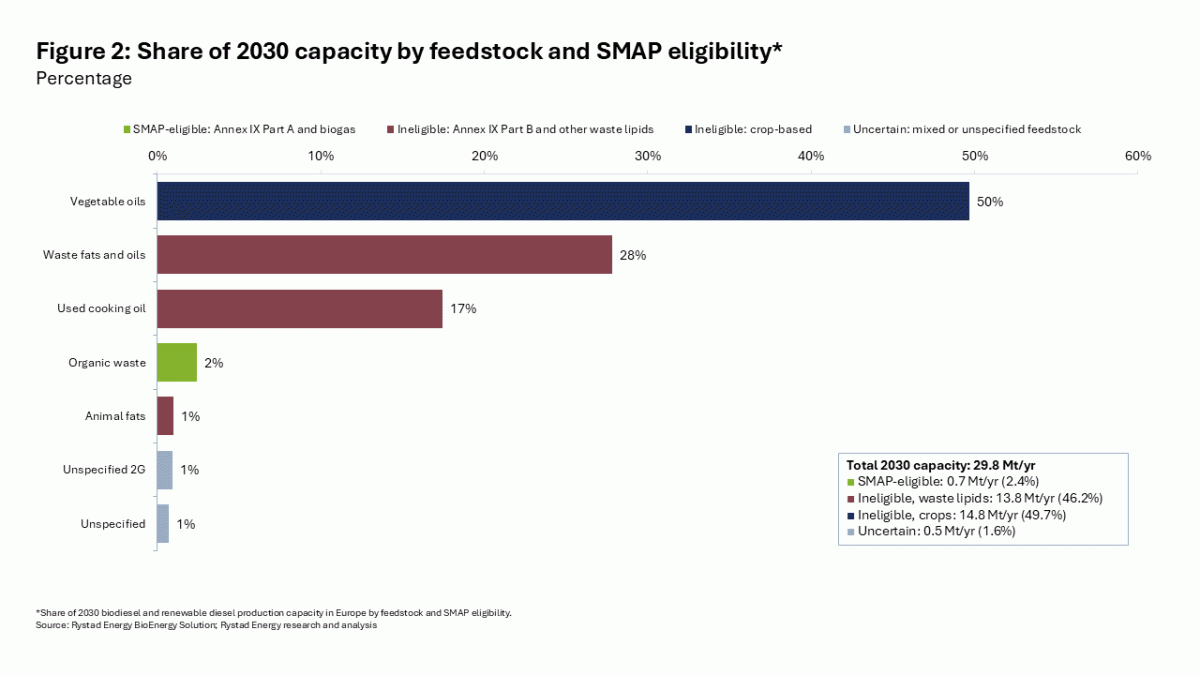
Esta exclusión resulta especialmente relevante por la estructura de la industria europea del biodiésel. Para 2030, se prevé que los cultivos y los lípidos residuales —como el aceite de cocina usado y otras grasas y aceites de desecho— representen alrededor del 96 % de la capacidad de producción regional de biodiésel y diésel renovable. Esto dejaría solo cerca del 2 % de la capacidad claramente habilitada para recibir ayudas (figura 2).
A esta competencia por las materias primas se suma el mandato de uso de combustibles sostenibles en la aviación, que también recurre a estos aceites y grasas residuales. En consecuencia, es poco probable que el transporte marítimo consiga acceder a grandes volúmenes de biocombustibles líquidos que cumplan los requisitos para recibir subvenciones.
Un presupuesto limitado y un reparto incierto
Incluso para los combustibles que cumplen los requisitos, SMAP podría tener más capacidad para orientar las decisiones de los primeros inversores que para impulsar un aumento significativo de los volúmenes de consumo.
El presupuesto, si se distribuyera de manera uniforme, equivaldría a unos 900 millones de dólares anuales. Si las solicitudes superan los fondos disponibles, las ayudas se reducirán proporcionalmente. Por tanto, los armadores solo conocerán el importe efectivo del apoyo por tonelada una vez finalizado el año.
En el caso del bioGNL, además, las normas de balance de masas limitan el suministro destinado al abastecimiento de buques (bunkering) al gas procedente de instalaciones de licuefacción conectadas a la red y situadas en la UE.
La negociación europea determinará el alcance definitivo
La propuesta todavía debe negociarse con el Parlamento Europeo y el Consejo de la Unión Europea. Las disposiciones definitivas podrían restringir los criterios de elegibilidad o limitar las ayudas consideradas excesivas.
Aun así, la orientación para los armadores es clara: en las rutas europeas, los combustibles que ofrezcan mejores resultados bajo la aplicación conjunta del EU ETS, FuelEU Maritime y SMAP serán los mejor posicionados.
Los operadores que dispongan de buques con motores duales de GNL y quienes apuesten desde una fase temprana por los combustibles electrónicos renovables serían los principales beneficiados. Por el contrario, las compañías que dependan del biodiésel producido a partir de aceites residuales deberían prepararse para afrontar una brecha de costes cada vez mayor frente a las alternativas favorecidas por el nuevo mecanismo.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios