Las acciones de la eléctrica alemana Uniper iniciaron la sesión del lunes con ligeras subidas, impulsadas por las informaciones publicadas por Bloomberg sobre la posible incorporación de Centrica a la lista de interesados en participar en la privatización parcial de la eléctrica alemana. Sin embargo, el optimismo inicial se desvaneció durante la jornada y los títulos llegaron a registrar una caída del 2%.
La compañía aprovechó su primera jornada de mercados de capitales en los últimos diez años para presentar los principales ejes de su estrategia empresarial y financiera. Un encuentro con los inversores relevante para la eléctrica, que afronta una nueva etapa tras su rescate por parte del Estado alemán y varios años de profunda reestructuración.
Uniper prevé que 2026 sea el primer ejercicio con un beneficio neto normalizado. En su última presentación de resultados, la compañía elevó sus previsiones de beneficio neto ajustado para ese año hasta una horquilla de entre 550 y 650 millones de euros.
En materia de retribución al accionista, la generadora mantiene su compromiso de incrementar el dividendo aproximadamente un 7% anual a medio plazo. La política se apoya en un dividendo base de 300 millones de euros, equivalente al abonado con cargo al ejercicio 2025.
Las primeras previsiones de beneficio neto para 2027
Ahora, la eléctrica ha dado un paso más y ha presentado sus primeras previsiones para 2027. La compañía espera alcanzar un Ebitda de entre 1.200 y 1.500 millones de euros y un beneficio neto ajustado de entre 550 y 750 millones. Tomando el punto medio de las horquillas de previsiones, implicaría un 8% de crecimiento interanual de beneficio neto.
Las expectativas del consenso de analistas se sitúan más cerca de la parte alta de ambas horquillas, lo que refleja que el mercado ya descuenta una evolución favorable del negocio con crecimientos de doble dígito.
Objetivo de Ebitda de hasta 1.600 millones a medio plazo
La eléctrica también ha concretado sus objetivos de rentabilidad a medio y largo plazo. En el horizonte intermedio, Uniper aspira a alcanzar un Ebitda de entre 1.200 y 1.600 millones de euros y no dio previsiones de beneficio neto.
La compañía espera que, una vez materializado su plan de transformación a principios de la década de 2030, su capacidad de generación de Ebitda supere el límite superior de la horquilla fijada para el medio plazo.
Entre los factores que impulsarán el crecimiento figuran un escenario de precios energéticos elevados, que beneficiaría su exposición al mercado, y las oportunidades asociadas al desarrollo de centros de datos. Asimismo, Uniper espera obtener una mayor contribución de su participación en las subastas de capacidad del Reino Unido.
Un plan de inversiones de 9.000 millones, con 6.000 millones destinados al crecimiento
La generadora alemana contempla movilizar cerca de 9.000 millones de euros hasta principios de la década de 2030, de los cuales aproximadamente 6.000 millones se destinarán a proyectos de crecimiento. Los 3.000 millones restantes se dedicarán al mantenimiento, sustitución y modernización de los activos existentes, incluidas las actuaciones necesarias para prolongar su vida útil.
La estrategia no contempla un crecimiento significativo de la capacidad instalada. Uniper prevé mantenerla en una horquilla de entre 15 y 19 gigavatios, frente a los aproximadamente 17 gigavatios actuales. Esto implica que la incorporación de nuevos activos irá acompañada del cierre de instalaciones, como, por ejemplo, la central de carbón Maasvlakte 3, en Países Bajos, previsto para 2029.
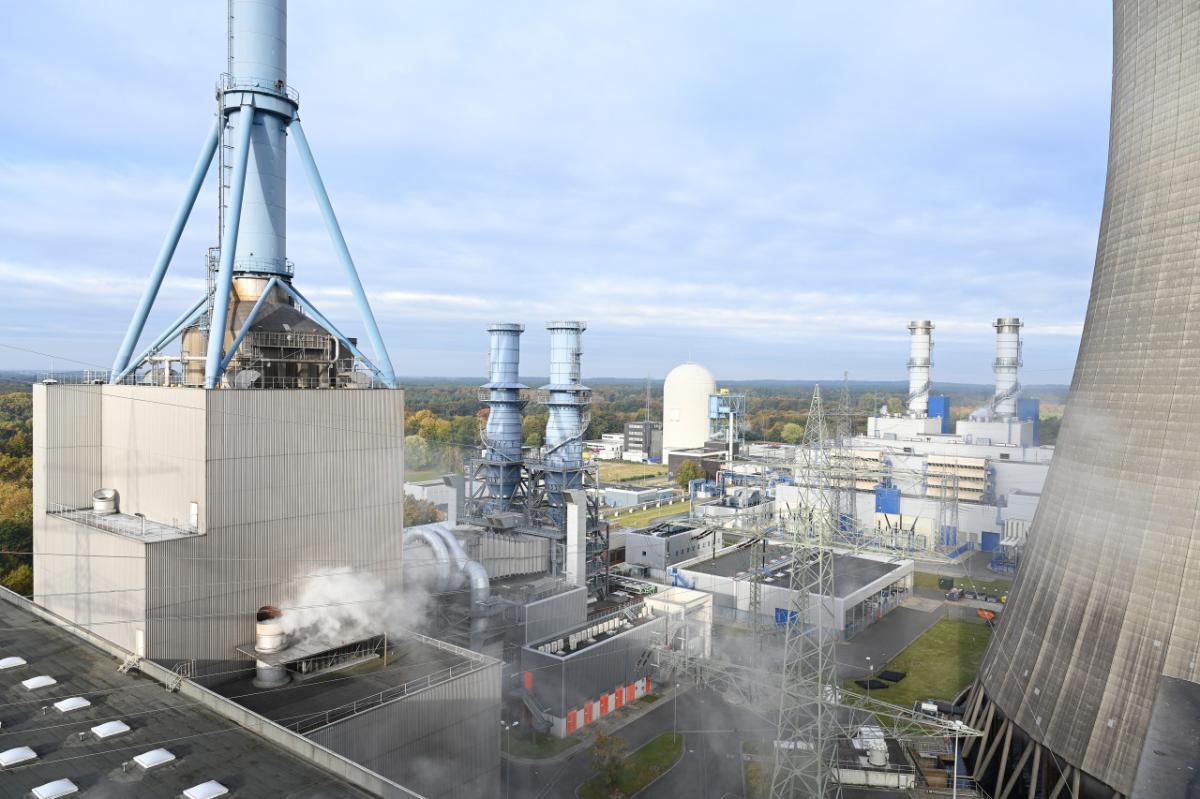
La mayor parte de las inversiones de crecimiento, entre el 60% y el 70%, se concentrará en el negocio de generación flexible. Uniper cuenta con la segunda mayor flota de generación flexible del noroeste de Europa y quiere reforzar esta posición mediante la construcción de nuevas centrales de gas y la reconversión de instalaciones existentes.
Entre el 25% y el 30% de las inversiones de crecimiento se destinará al segmento de generación verde. Entre los proyectos identificados destacan el desarrollo de 570 megavatios de nueva capacidad solar fotovoltaica y eólica terrestre en Europa, la modernización de la central hidroeléctrica de bombeo de Happurg, de 160 megavatios, y la incorporación de 50 megavatios adicionales de capacidad hidroeléctrica en el río Ume, en Suecia.
Uniper volverá a endeudarse para financiar su transformación
El ambicioso programa inversor y el mantenimiento de la política de dividendos tendrán consecuencias directas sobre la estructura financiera de Uniper. La eléctrica prevé abandonar su actual posición de caja neta y regresar a una situación de deuda neta.
La generación de caja operativa contará con varios factores favorables. Uno de ellos será el aprovechamiento de las pérdidas fiscales acumuladas, que ascienden a 22.700 millones de euros y podrán compensarse con futuros beneficios antes de impuestos.
Uniper prevé beneficiarse también de una mayor exposición a actividades con ingresos más estables y regulados. En este sentido, destacan los pagos por capacidad asociados a la generación flexible y el incremento de las coberturas de su negocio de generación verde. No obstante, la compañía quiere mantener bajo control el aumento del endeudamiento. La eléctrica se ha comprometido ante las agencias de calificación crediticia a no superar una ratio de apalancamiento de 2,5 veces deuda neta sobre Ebitda.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios