El déficit de suministro de cobre podría alcanzar el 44% de la demanda mundial en 2050
Para evitarlo, será necesario invertir 332.000 millones de dólares en nuevas minas, ante el riesgo de un encarecimiento de los precios y una ralentización de la electrificación, según BloombergNEF
Los déficits mundiales de metales esenciales para la transición energética, que hace unos años amenazaban con afectar a varias materias primas estratégicas, serán ahora considerablemente menores de lo previsto. Sin embargo, el déficit de cobre que se avecina podría poner en peligro el ritmo de la electrificación y exigir inversiones de 332.000 millones de dólares en nuevas minas, según el informe Transition Metals Outlook 2026, elaborado por BloombergNEF (BNEF).
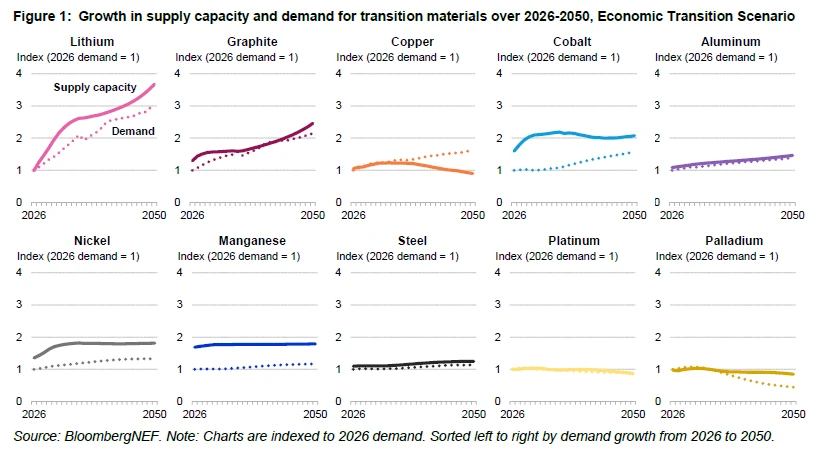
Las perspectivas para los metales han mejorado considerablemente en los últimos años. Hasta hace poco, el riesgo de escasez generalizada amenazaba con limitar el avance de las tecnologías limpias. Ahora, BNEF prevé que nueve de los diez materiales analizados cuenten con capacidad de suministro suficiente a largo plazo hasta 2050, siempre que los productores sigan desarrollando explotaciones mineras y sustituyendo las reservas agotadas.
La previsión supone una mejora respecto al informe del año pasado, cuando se anticipaba que tres materiales sufrirían déficits de suministro.
El cobre, la principal excepción
El cobre sigue siendo la principal excepción. BNEF prevé que el déficit comience en 2028 y se amplíe hasta alcanzar los 20 millones de toneladas métricas en 2050, el equivalente al 44 % de la demanda mundial prevista para ese año. Esta brecha podría elevar los precios, obligar a los fabricantes a recurrir a materiales alternativos y ralentizar el despliegue de vehículos eléctricos, baterías y redes eléctricas.
Incluso con las inversiones necesarias, poner en marcha nuevas minas requiere una media de 17 años. Esto significa que el déficit podría prolongarse durante décadas. A este desafío se suman el deterioro de la calidad de los minerales extraídos y años de inversión insuficiente en exploración.
Además, se prevé que la demanda de cobre aumente un 61 % entre 2026 y 2050, hasta rozar los 46 millones de toneladas. El crecimiento de los vehículos eléctricos, las redes eléctricas y otras aplicaciones está aumentando la presión sobre el suministro. Solo el uso de cobre en el transporte electrificado crecerá previsiblemente un 244 %, hasta alcanzar los 11,4 millones de toneladas.
Martin Tengler, responsable de Metales y Minería de BloombergNEF, dijo: “Las perspectivas para los metales de la transición energética han cambiado radicalmente. La inversión en nueva capacidad de suministro y los avances en la tecnología de las baterías han reducido muchas de las preocupaciones que teníamos hace apenas unos años. El desafío ya no consiste tanto en determinar si el mundo puede producir suficientes metales en términos generales, sino en garantizar que los materiales adecuados estén disponibles en el momento y el lugar en que se necesitan. Para los gobiernos y las empresas, asegurar un suministro fiable y tomar las decisiones de inversión adecuadas será cada vez más importante”.
Otras conclusiones destacadas del informe
La demanda de litio casi se triplicará y la de grafito más que se duplicará. Se prevé que el consumo de litio alcance los 4,8 millones de toneladas métricas de carbonato de litio equivalente en 2050, frente a los 1,6 millones de 2026. La demanda de grafito, por su parte, aumentará de 3,3 millones a 6,9 millones de toneladas métricas. Ambos incrementos estarán impulsados por el crecimiento de los vehículos eléctricos y los sistemas de almacenamiento de energía.
Las baterías de litio-ferrofosfato reducen las perspectivas de demanda de cobalto y níquel. La creciente adopción de esta tecnología ha llevado a BNEF a rebajar sus previsiones de consumo de ambos metales respecto a ediciones anteriores del informe.
China mantiene su dominio del refino mundial de metales, lo que aumenta los riesgos para la seguridad del suministro. Ocho de los diez materiales analizados concentran más de la mitad de su capacidad de refino en un solo país. En siete de esos casos, ese país es China.
El exceso de oferta podría presionar los precios y frenar la inversión minera. BNEF prevé una presión bajista sobre los precios a largo plazo del cobalto, el litio, el manganeso, el níquel y el paladio. Esta situación podría llevar a las empresas mineras a reducir costes, limitar la producción o cerrar instalaciones. En comparación con las previsiones del año pasado, el grafito, el platino y el acero han pasado de registrar déficits previstos a presentar superávits.
Persisten los riesgos de escasez a corto plazo pese a la mejora de las perspectivas de suministro a largo plazo. El litio afronta un déficit temporal que debería moderarse a medida que entre en funcionamiento nueva capacidad en 2027. En cambio, se prevé que el déficit de paladio continúe hasta aproximadamente 2034. Las restricciones gubernamentales a las exportaciones de cobalto de la República Democrática del Congo y a la producción de níquel en Indonesia también podrían limitar la disponibilidad de estos materiales.
El reciclaje será fundamental para satisfacer la demanda mundial de metales. Seis de los diez materiales analizados necesitarán recurrir al reciclaje para cubrir la demanda prevista en 2035. En 2050, esa cifra aumentará a ocho materiales.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios