

Estados Unidos entra en una nueva etapa de su política de energías renovables. Los cambios en los créditos fiscales federales establecen plazos más estrictos para los proyectos eólicos y solares y otorgan mayor importancia a las fechas límite de finalización, los criterios de elegibilidad y el cumplimiento de los requisitos de la cadena de suministro. Estas modificaciones están redefiniendo el marco regulatorio para el desarrollo de ambas tecnologías en el país, según GlobalData, plataforma especializada en inteligencia de mercado y productividad.
El fin del periodo transitorio de los créditos fiscales en EEUU redefinirá las perspectivas de la energía eólica y solar
Según GlobalData, los cambios establecen plazos más estrictos para los proyectos eólicos y solares y otorgan mayor importancia a las fechas límite de finalización, los criterios de elegibilidad y el cumplimiento de los requisitos de la cadena de suministro
Ningún comentario
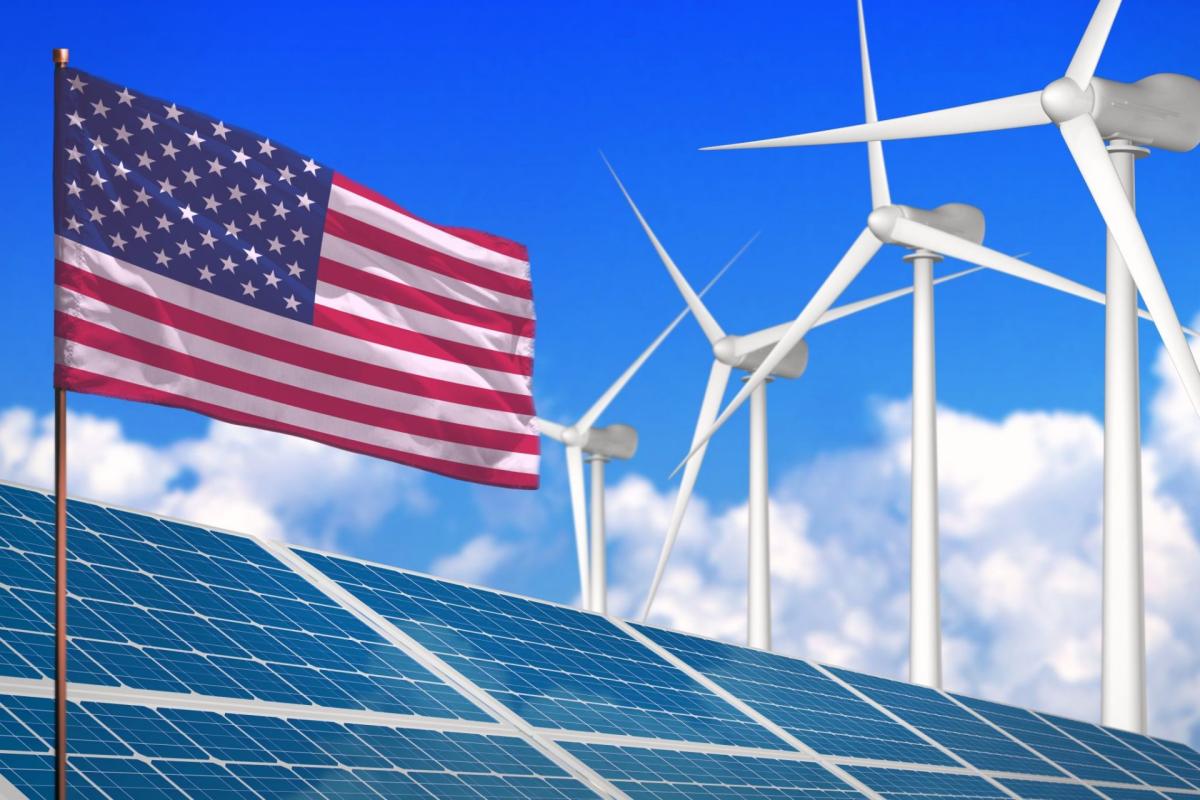
El último informe de la compañía, North and South America Renewable Energy Policy Handbook 2026 (Manual de políticas de energías renovables de América del Norte y América del Sur 2026), señala que la ley conocida como One Big Beautiful Bill Act convierte los plazos de construcción y puesta en servicio de las instalaciones en factores determinantes para los promotores que aspiran a beneficiarse de los incentivos fiscales.
Aprobada en julio de 2025, la legislación introdujo disposiciones para poner fin al crédito fiscal a la producción de electricidad limpia de la Sección 45Y y al crédito fiscal a la inversión en electricidad limpia de la Sección 48E para determinadas instalaciones eólicas y solares que entren en funcionamiento después del 31 de diciembre de 2027, con sujeción a las excepciones previstas en la ley.
Mohammed Ziauddin, analista del sector eléctrico de GlobalData, explica: “Los cambios en los créditos fiscales estadounidenses para la electricidad limpia marcan un giro importante en el entorno regulatorio de la energía eólica y solar. Una vez cerrado el periodo transitorio inicial, los promotores deben revisar los plazos pendientes de sus proyectos, los hitos de construcción y los requisitos de elegibilidad a la luz de las fechas límite establecidas por la legislación. La distinción entre los proyectos que cumplen las disposiciones transitorias aplicables y aquellos que no reúnen esas condiciones resulta ahora fundamental para las decisiones de inversión y desarrollo”.
Dos fechas clave para acceder a los incentivos fiscales
Uno de los aspectos fundamentales del nuevo marco regulatorio es la diferencia entre la fecha límite para iniciar las obras y el plazo para poner en servicio una instalación.
Una vez vencido el periodo transitorio del 4 de julio de 2026, establecido para cumplir los requisitos legales relativos al inicio de la construcción, el principal hito pendiente para los proyectos no exentos es el 31 de diciembre de 2027, fecha límite para su puesta en servicio.
Ziauddin añade: “De acuerdo con la legislación, las instalaciones eólicas y solares afectadas que no hayan obtenido el beneficio de las disposiciones transitorias deberán estar operativas antes del 31 de diciembre de 2027 para mantener el derecho a los correspondientes créditos fiscales de las secciones 45Y o 48E. Por su parte, las instalaciones que cumplieron los requisitos de inicio de la construcción antes del 4 de julio de 2026 siguen siendo elegibles en virtud del régimen transitorio, siempre que respeten las condiciones aplicables en materia de finalización y continuidad de las obras. Estas normas hacen imprescindible distinguir entre la fecha de inicio de la construcción y aquella en la que la instalación comienza a operar”.
Nuevos requisitos para las cadenas de suministro
Los cambios normativos también afectan a las condiciones que los promotores deben cumplir para acreditar la elegibilidad de sus proyectos.
En febrero de 2026, el Departamento del Tesoro de Estados Unidos y el Servicio de Impuestos Internos (IRS, por sus siglas en inglés) publicaron directrices sobre las restricciones relativas a la asistencia material procedente de entidades extranjeras prohibidas.
Estas limitaciones se aplican a determinadas instalaciones de electricidad limpia y tecnologías de almacenamiento energético. La normativa concreta depende de factores como la fecha de inicio de la construcción y las disposiciones fiscales aplicables a cada proyecto.
El IRS también ha publicado orientaciones sobre la extinción legal de los créditos fiscales para la energía eólica y solar. La aplicación de estos requisitos implica que la evaluación de los proyectos debe tener en cuenta tanto los plazos como el cumplimiento de las normas relativas a la propiedad, el abastecimiento de componentes y la asistencia material.
La normativa estatal mantiene su relevancia
Ziauddin subraya que el nuevo marco federal también debe analizarse en paralelo con las políticas de energías renovables de cada estado.
“El marco federal revisado debe considerarse conjuntamente con las políticas estatales en materia de energías renovables. Los estándares de cartera de energías renovables, los requisitos de electricidad limpia y los programas estatales de contratación y adquisición de energía siguen formando parte del entorno regulatorio en el que se desarrollan estos proyectos. Estas medidas funcionan mediante mecanismos regulatorios y de contratación diferentes y deben distinguirse de los créditos fiscales federales, cuyas condiciones de elegibilidad están establecidas por la legislación nacional”, afirma.
Un cambio limitado al mercado estadounidense
Las consecuencias de las modificaciones federales se circunscriben a Estados Unidos y no deben interpretarse como un cambio generalizado de la política fiscal sobre energías renovables en todo el continente americano.
Canadá, México y los países de América del Sur cuentan con sus propios marcos legislativos y regulatorios, así como con mecanismos específicos de incentivos. Por tanto, los cambios normativos estadounidenses constituyen una modificación de alcance nacional dentro del panorama de las políticas de energías renovables de América, y no el establecimiento de una fecha límite común para los proyectos eólicos y solares de toda la región.
Ziauddin concluye: "La evolución de la política estadounidense en materia de energía eólica y solar está cada vez más condicionada por los requisitos legales de elegibilidad, los hitos de construcción y el cumplimiento de las normas relativas a la cadena de suministro. Para los promotores, comprender la interacción entre las disposiciones fiscales federales y los marcos regulatorios estatales resulta esencial a la hora de evaluar la elegibilidad de los proyectos. Este contexto también pone de relieve la importancia de analizar por separado la evolución normativa de Estados Unidos y los mecanismos de apoyo a las energías renovables vigentes en el resto del continente americano".
Noticias relacionadas
No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios