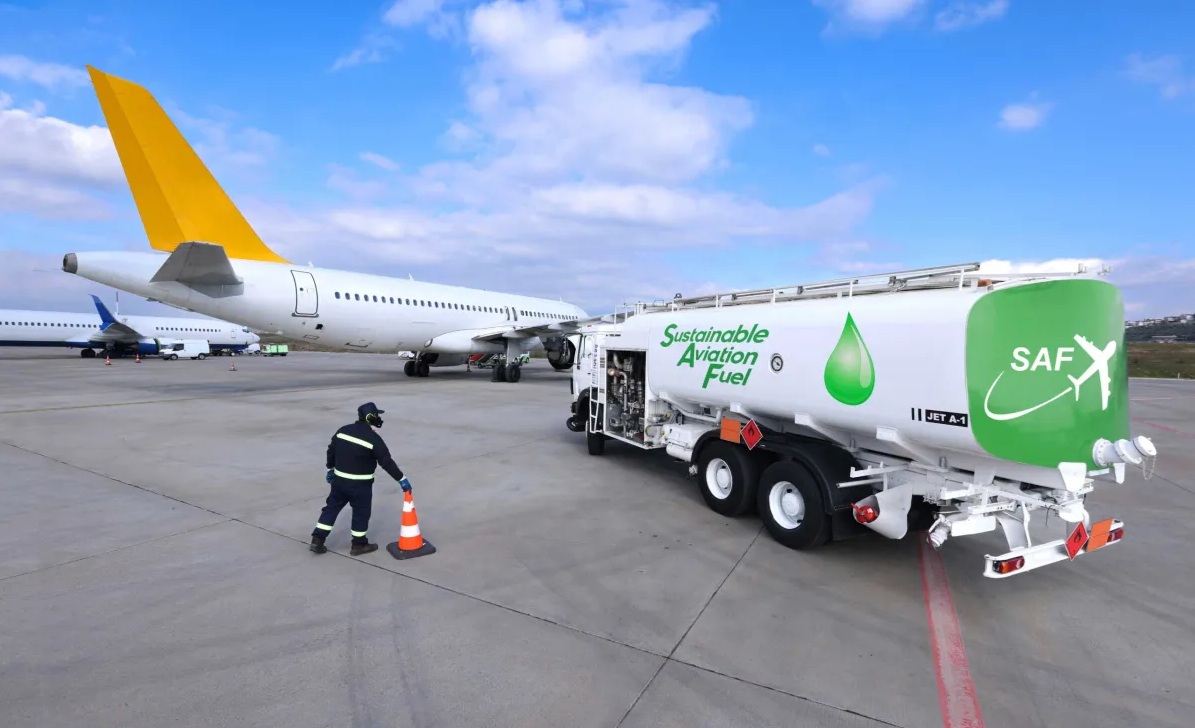
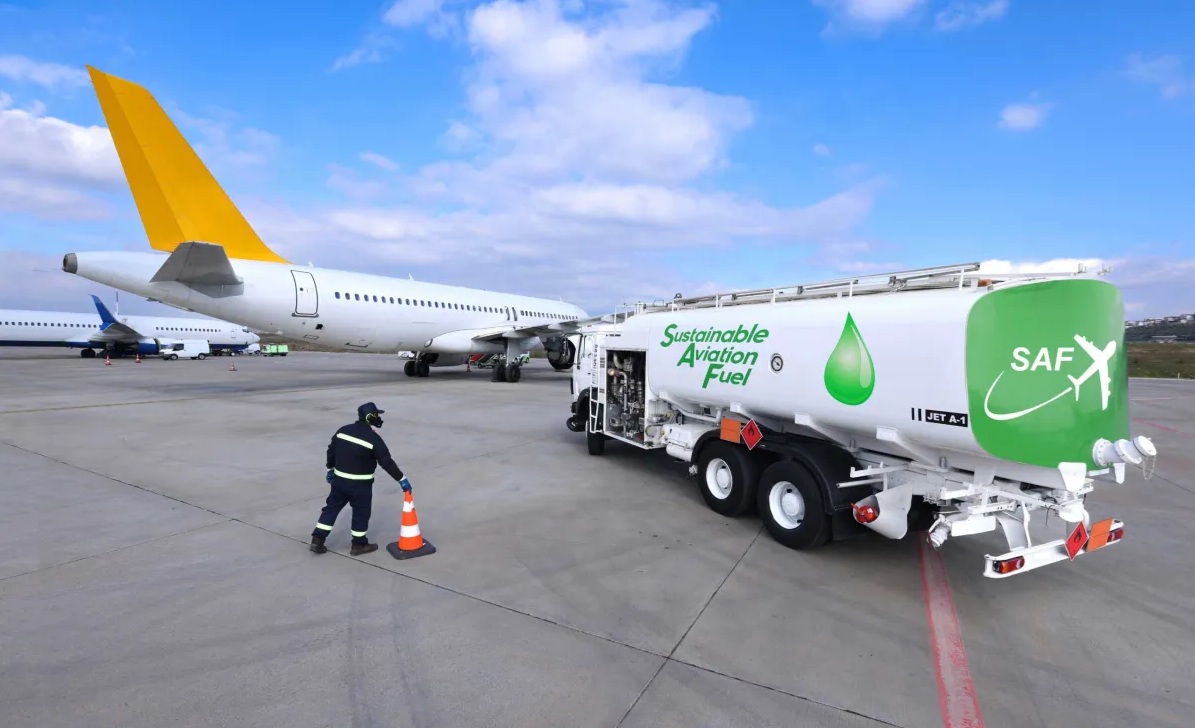
Ningún comentario La aviación afronta uno de sus mayores desafíos ambientales: reducir unas emisiones que rondan los 1.100 millones de toneladas de CO₂ al año procedentes de la combustión de queroseno, mientras la demanda mundial de combustible sigue creciendo. Ante la ausencia de una alternativa viable de electrificación a gran escala, la principal vía de descarbonización del sector pasa por aumentar el uso de combustibles sostenibles de aviación (SAF). Sin embargo, las posibles limitaciones de suministro abren la puerta a una estrategia complementaria y de aplicación inmediata: seleccionar combustibles fósiles con menor intensidad de emisiones a lo largo de su ciclo de vida.
Un análisis de Rystad Energy sostiene que cambiar el origen del combustible puede lograr reducciones de emisiones comparables a las previstas por el mandato europeo de SAF para 2030. La Unión Europea exige una mezcla del 2% de SAF en 2025, que aumentará al 6% en 2030, al 20% en 2035 y hasta el 70% en 2050. El objetivo del 6% en 2030 reduciría aproximadamente un 4% la intensidad media de emisiones del combustible de aviación, desde unos 513 hasta 492 kg de CO₂ equivalente por barril de petróleo equivalente (boe).
La alternativa al SAF
La magnitud de esa reducción adquiere otra dimensión cuando se observan las diferencias entre las distintas cadenas de suministro de queroseno convencional. Según el estudio, el combustible procedente de diferentes refinerías y materias primas puede presentar diferencias de entre 26 y 50 kg de CO₂e por boe. Es decir, elegir un proveedor o una fuente de crudo con menor intensidad de emisiones puede generar hoy un ahorro equivalente, o incluso superior, al efecto medio esperado del mandato europeo de SAF para 2030.
Esta alternativa resulta especialmente relevante porque el SAF mantiene un coste considerablemente superior al del combustible convencional, con una prima estimada de alrededor del doble. La compra de combustible basada en datos sobre las emisiones de cada cadena de suministro permitiría, por tanto, reducir la huella de carbono sin depender exclusivamente del aumento de la producción de SAF.
El principal factor detrás de estas diferencias es el origen del petróleo utilizado como materia prima. Los cuatro tipos de crudo de mayor volumen comercial presentan intensidades de emisiones que van desde menos de 10 hasta casi 60 kg de CO₂e por boe. Si se considera el conjunto del mercado mundial, la diferencia entre los percentiles 5 y 95 alcanza los 66 kg de CO₂e por boe. Estas variaciones dependen en gran medida de las características de la extracción y son relativamente independientes de la configuración de las refinerías.
La propia actividad de refino también tiene un impacto significativo. El queroseno es el segundo producto petrolífero más intensivo en energía después de la gasolina. La intensidad de las operaciones de refino destinadas específicamente a producir combustible de aviación oscila entre unos 10 y 80 kg de CO₂e por boe, con una diferencia de 41 kg entre los percentiles 5 y 95.
Un caso concreto analizado por Rystad es el aeropuerto de Arlanda, en Estocolmo. El estudio modeló el suministro potencial procedente de siete refinerías europeas: Pernis, Gdansk, Nynashamn, Mazeikiai, Gothenburg ST1, Porvoo y Gothenburg Preem. Aunque todas producen esencialmente el mismo combustible desde el punto de vista químico, sus cadenas de suministro presentan importantes diferencias ambientales. Las emisiones asociadas al combustible antes de su uso final oscilan entre 38 y más de 68 kg de CO₂e por boe. Seis de las siete refinerías analizadas, todas salvo Pernis, se sitúan por debajo del nivel de intensidad efectivo asociado al objetivo europeo de SAF para 2030.
El estudio subraya que la combustión sigue siendo, con diferencia, la principal fuente de emisiones. Para un barril medio de combustible de aviación, representa alrededor del 81% del total del ciclo de vida. La extracción del crudo aporta un 9,5%, el refino un 7,7% y el transporte aproximadamente un 2%. Aunque la combustión es difícil de modificar cuando se utiliza queroseno fósil, las fases anteriores sí ofrecen margen de actuación a productores y compradores.
Selección de la materia prima
En este contexto, la selección de la materia prima aparece como una de las palancas más relevantes. Conocer exactamente qué tipos de crudo utiliza cada refinería permite estimar con mayor precisión las emisiones asociadas a la producción y al transporte, así como las necesidades energéticas del proceso de transformación. Rystad aplica este enfoque para calcular la intensidad de cada producto a partir de los flujos de crudo y de las operaciones de las refinerías.
La estrategia no pretende sustituir al SAF. El aumento de los combustibles sostenibles seguirá siendo fundamental para la descarbonización a largo plazo. En su escenario de referencia, Rystad prevé que el SAF alcance aproximadamente el 12% de la mezcla mundial de combustible de aviación en 2040. No obstante, la disponibilidad futura sigue siendo incierta. Aunque la capacidad mundial de SAF podría alcanzar unos 570.000 barriles diarios en 2030 frente a una demanda prevista de 330.000, factores como los bajos niveles de utilización, los retrasos en los proyectos y las limitaciones de materias primas podrían reducir ese margen.
Por ello, el abastecimiento selectivo de combustible fósil con menor intensidad de emisiones puede convertirse en una medida complementaria y de aplicación inmediata. A largo plazo, además, una demanda creciente de combustibles de menor huella podría crear una señal económica para premiar a las refinerías y productores menos emisores y modificar gradualmente las prácticas de la industria.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios