La inversión en el sector eléctrico de Europa Central y Sudoriental está experimentando un fuerte crecimiento, impulsada por la expansión de las energías renovables, el almacenamiento en baterías y la transformación de los mercados eléctricos. Sin embargo, la rentabilidad de los nuevos proyectos depende cada vez menos de la cantidad de electricidad que pueden generar y cada vez más de cuándo y dónde la producen.
Según las previsiones de BloombergNEF (BNEF), la capacidad solar instalada en los seis mercados analizados en su informe más que se duplicará de aquí a 2036, con la incorporación de 93 gigavatios (GW) respecto al cierre de 2025. Polonia, Rumanía y Bulgaria concentrarán buena parte de este crecimiento.
Al mismo tiempo, la caída de los precios efectivos que reciben los productores renovables que venden electricidad directamente en el mercado, las dificultades para acceder a la red y el cierre progresivo de las centrales de carbón están desplazando el interés de los inversores hacia soluciones que aporten flexibilidad al sistema, como las baterías, las interconexiones eléctricas y las nuevas fuentes de demanda.
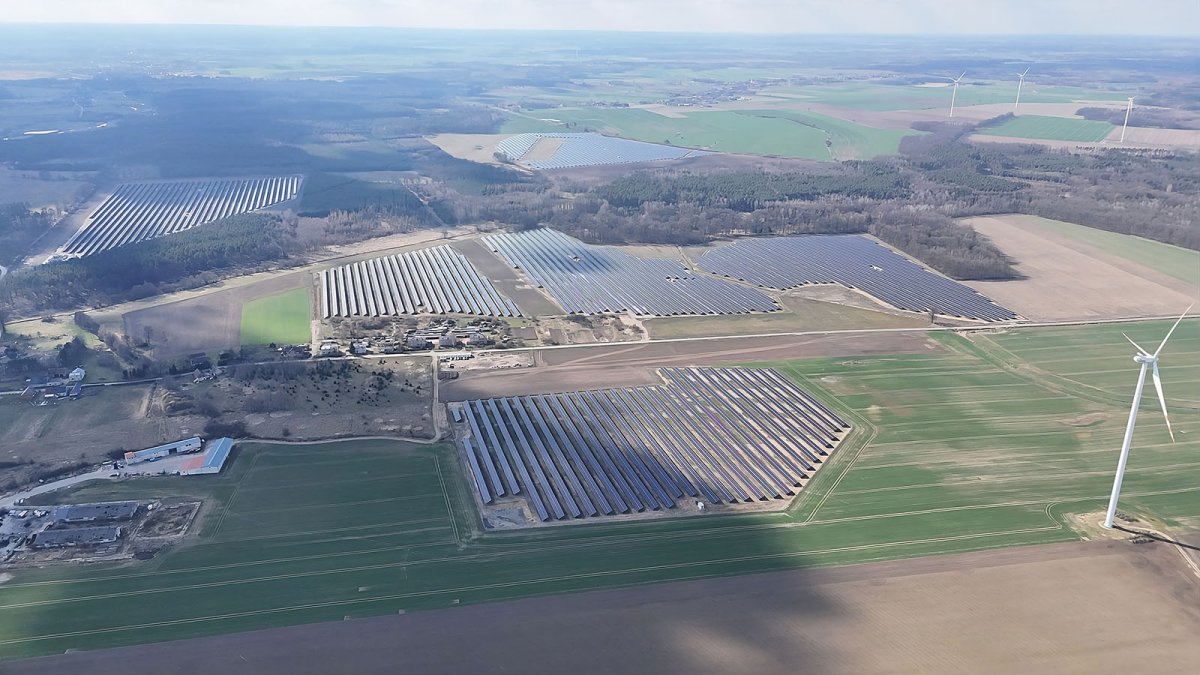
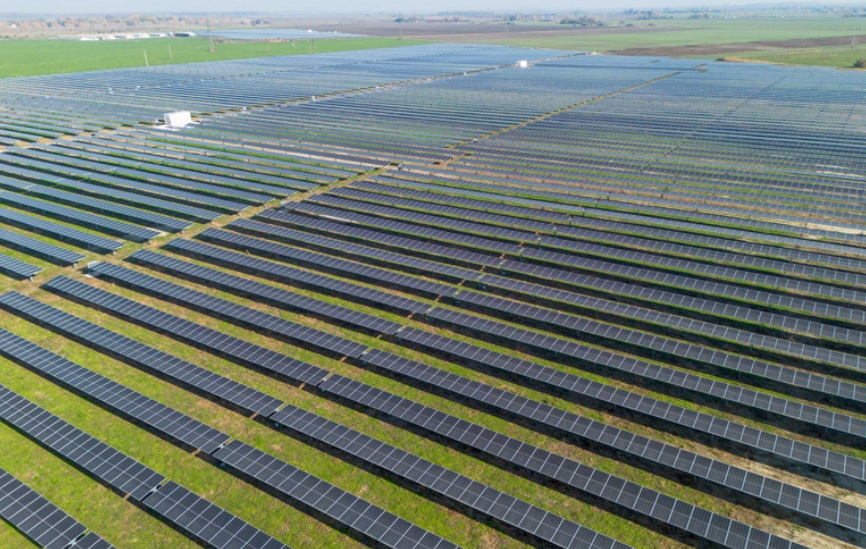
La energía solar liderará la expansión renovable
La energía solar seguirá siendo la principal fuente de nueva generación eléctrica en la región. No obstante, el aumento de la producción durante las horas centrales del día está presionando los precios mayoristas en esos periodos y reduciendo los ingresos de las instalaciones que venden su electricidad sin contratos de cobertura.
En este contexto, ganan atractivo los contratos por diferencia (CfD), los acuerdos de compraventa de energía a largo plazo (PPA) y los proyectos que combinan generación solar con sistemas de almacenamiento.
Estos mecanismos permiten reducir la exposición a la volatilidad del mercado y aprovechar mejor las diferencias de precios entre las horas de mayor y menor demanda. Además, el Fondo de Modernización de la Unión Europea, financiado con ingresos procedentes del régimen europeo de comercio de derechos de emisión, está contribuyendo a impulsar las inversiones en renovables, almacenamiento e infraestructuras eléctricas.
La energía eólica también tendrá un papel complementario, aunque su desarrollo se enfrenta a obstáculos regulatorios y administrativos. BNEF prevé que la región incorpore 20 GW de nueva capacidad eólica hasta 2036, lo que prácticamente duplicaría los 21 GW instalados al cierre de 2025. La lentitud de los procedimientos de autorización y el apoyo limitado de algunos mecanismos de contratación siguen frenando nuevos proyectos.
Las baterías ganan protagonismo por la volatilidad de los precios
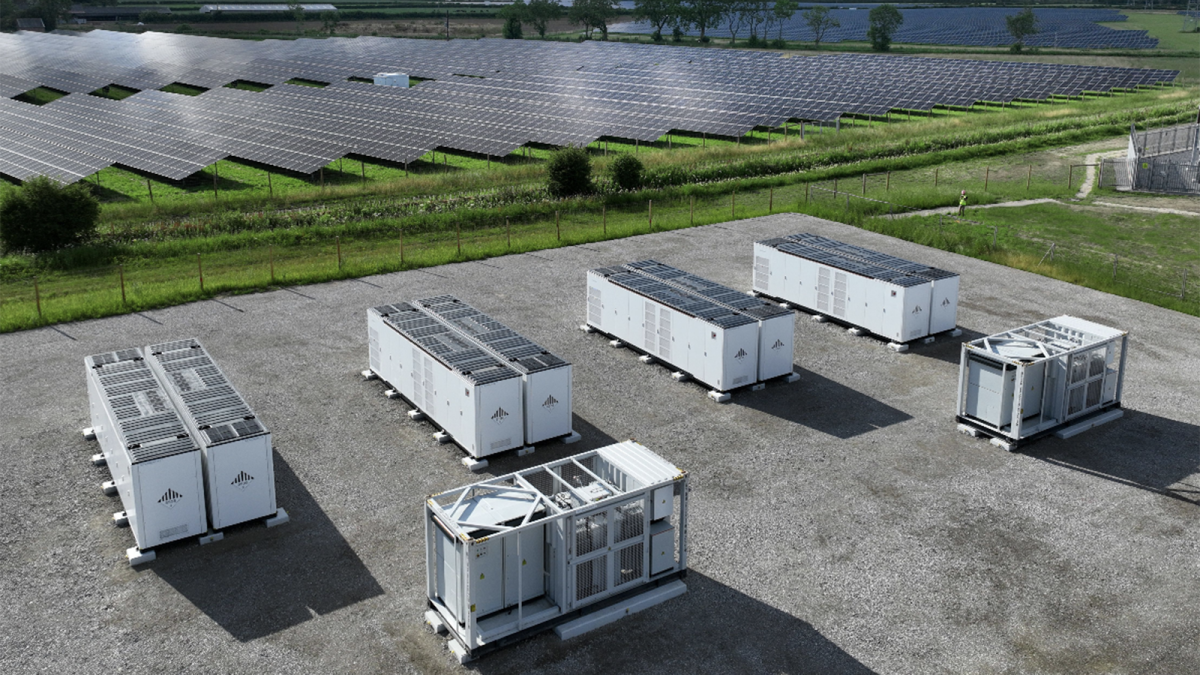
El almacenamiento energético se está consolidando como uno de los segmentos de mayor crecimiento del mercado eléctrico regional. Las subvenciones públicas, el aumento de la generación solar y las pronunciadas diferencias entre los precios diurnos y nocturnos están favoreciendo el desarrollo de nuevas instalaciones.
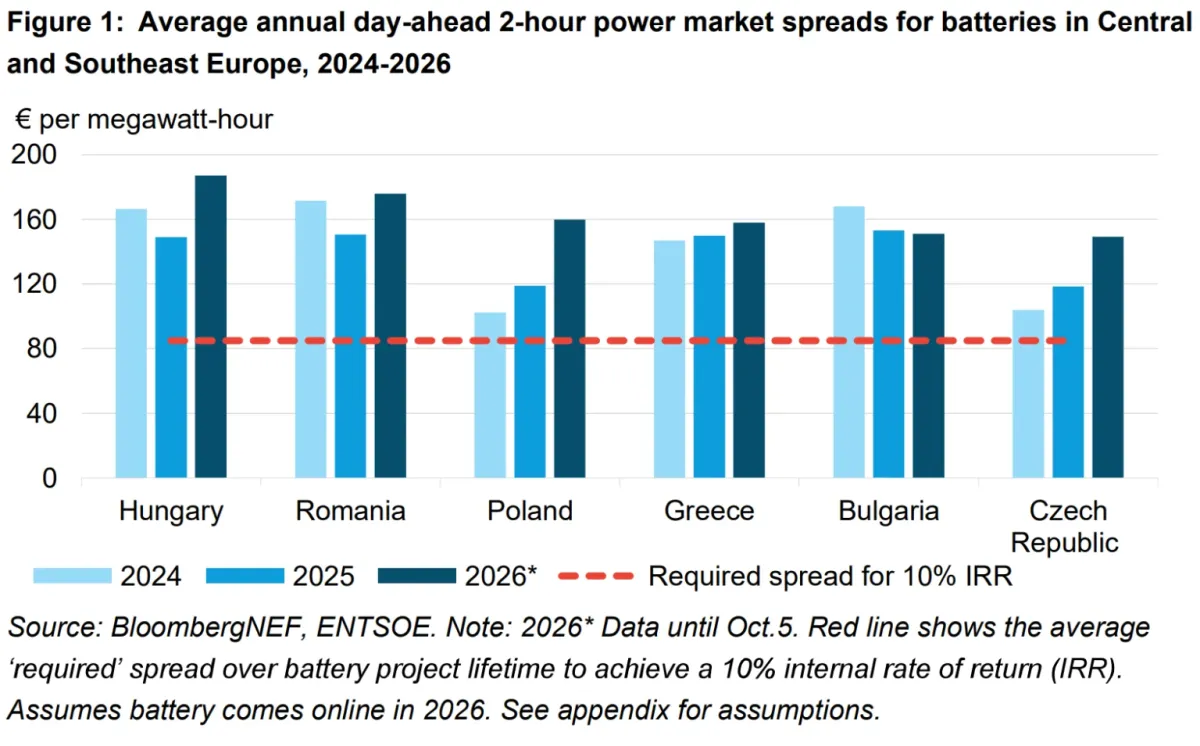
En 2025, los diferenciales medios diarios de precios en el mercado eléctrico con un intervalo de dos horas oscilaron entre 118 y 153 euros por megavatio hora (MWh) en los seis mercados analizados. Estas diferencias reflejan, entre otros factores, la estrechez de la oferta durante las horas de mayor demanda vespertina, la limitada flexibilidad de las centrales de carbón y la presión a la baja que ejerce la producción solar sobre los precios del mediodía.
Los diferenciales se ampliaron en 2026, en parte por los efectos de la guerra con Irán sobre los precios de las materias primas. Según las estimaciones de BNEF, una batería que entre en funcionamiento en 2026 necesitaría un diferencial mínimo de 85 euros/MWh a lo largo de la vida del proyecto para alcanzar la rentabilidad considerada en el análisis.
Rumanía destaca por registrar un diferencial medio de 151 euros/MWh en 2025 para el mercado diario con una ventana de dos horas, una señal del potencial económico que ofrecen los sistemas capaces de almacenar electricidad cuando los precios son bajos y venderla cuando aumentan.
Sin embargo, la rentabilidad actual no está garantizada a largo plazo. A medida que se instalen más baterías, aumentará la competencia por aprovechar las mismas diferencias de precios, lo que podría reducir los márgenes de los nuevos proyectos.
Bulgaria, un mercado de referencia para el almacenamiento
Bulgaria ilustra la rapidez con la que está creciendo el almacenamiento eléctrico en Europa Sudoriental. En julio de 2026, el país contaba con unos 4 GW de capacidad en baterías, mientras que los proyectos respaldados por subvenciones sumaban aproximadamente entre 6 y 8 GW.
La magnitud de estas cifras resulta especialmente significativa si se compara con la demanda eléctrica máxima del país, que alcanzó los 7,4 GW en 2025.
La expansión de las baterías búlgaras ya está modificando los flujos de electricidad durante las horas punta en la región. Su evolución muestra tanto las oportunidades que ofrece el almacenamiento como los desafíos asociados a una rápida incorporación de capacidad: si la oferta crece más deprisa que las necesidades del sistema, los ingresos por arbitraje energético pueden disminuir.
El acceso a la red, un recurso cada vez más escaso
Más allá de los costes de los equipos y de los precios de la electricidad, el acceso a las redes de transporte se está convirtiendo en uno de los principales factores que determinan la viabilidad de los proyectos energéticos.
Los operadores de los sistemas de transporte están endureciendo las condiciones de conexión mediante requisitos de cumplimiento de hitos, garantías financieras, procedimientos competitivos de asignación de capacidad y conexiones flexibles.
El objetivo es liberar capacidad comprometida por proyectos especulativos y garantizar que las instalaciones con posibilidades reales de desarrollo puedan conectarse. Estas reformas podrían mejorar la utilización de las infraestructuras existentes, aunque los plazos de conexión continúan siendo un riesgo relevante para los promotores.
En un mercado con una cartera creciente de proyectos solares, eólicos y de almacenamiento, disponer de un punto de conexión puede convertirse en una ventaja competitiva tan importante como el acceso a financiación o la disponibilidad del terreno.
El declive del carbón plantea un desafío para la seguridad energética
La transición también está transformando el papel de las centrales térmicas. El carbón pierde competitividad económica, pero su sustitución plantea dificultades porque estas instalaciones siguen aportando capacidad firme al sistema eléctrico.
En 2025, el carbón representó el 34 % de la generación eléctrica regional. Las preocupaciones relacionadas con la seguridad del suministro están retrasando algunos cierres, especialmente cuando la nueva capacidad de sustitución no llega al ritmo necesario.
El gas natural continúa desempeñando una función importante para garantizar el equilibrio entre oferta y demanda. Sin embargo, el crecimiento de la energía solar y del almacenamiento reduce las horas de funcionamiento de las centrales de gas, lo que aumenta su dependencia de los pagos por capacidad y de otros ingresos contractuales para mantener su viabilidad económica.
La nueva generación nuclear podría contribuir a la seguridad energética a largo plazo, pero buena parte de esa capacidad llegará demasiado tarde para cubrir las necesidades de sustitución más inmediatas.
El reto consiste, por tanto, en retirar progresivamente las instalaciones de carbón sin comprometer la estabilidad del suministro, mientras se desarrollan nuevas fuentes de generación, almacenamiento e infraestructuras de red.
Una nueva etapa para la inversión eléctrica
El panorama que describe BNEF apunta a un cambio estructural en los criterios de inversión energética en Europa Central y Sudoriental. La expansión renovable seguirá siendo el principal motor de crecimiento, pero el valor económico de los proyectos dependerá cada vez más de su capacidad para adaptarse a las condiciones del mercado y contribuir a la estabilidad del sistema.
Los contratos a largo plazo, las baterías y el acceso garantizado a la red ganarán importancia en un entorno en el que los precios pueden variar considerablemente a lo largo del día. Al mismo tiempo, la retirada del carbón exigirá mecanismos que aseguren suficiente capacidad de respaldo durante la transición.
El análisis de BNEF se basa en datos propios sobre activos energéticos, mercados eléctricos, contratos de compraventa de energía, subastas y costes, así como en herramientas de evaluación económica de proyectos y escenarios de largo plazo de su informe New Energy Outlook. El estudio se complementa con entrevistas a participantes del mercado y datos externos sobre políticas públicas.
La conclusión central es que la próxima fase de la transición energética regional no dependerá únicamente de instalar más capacidad renovable. También será necesario desarrollar redes, almacenamiento y mecanismos de contratación capaces de integrar esa nueva generación de forma rentable y segura.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios