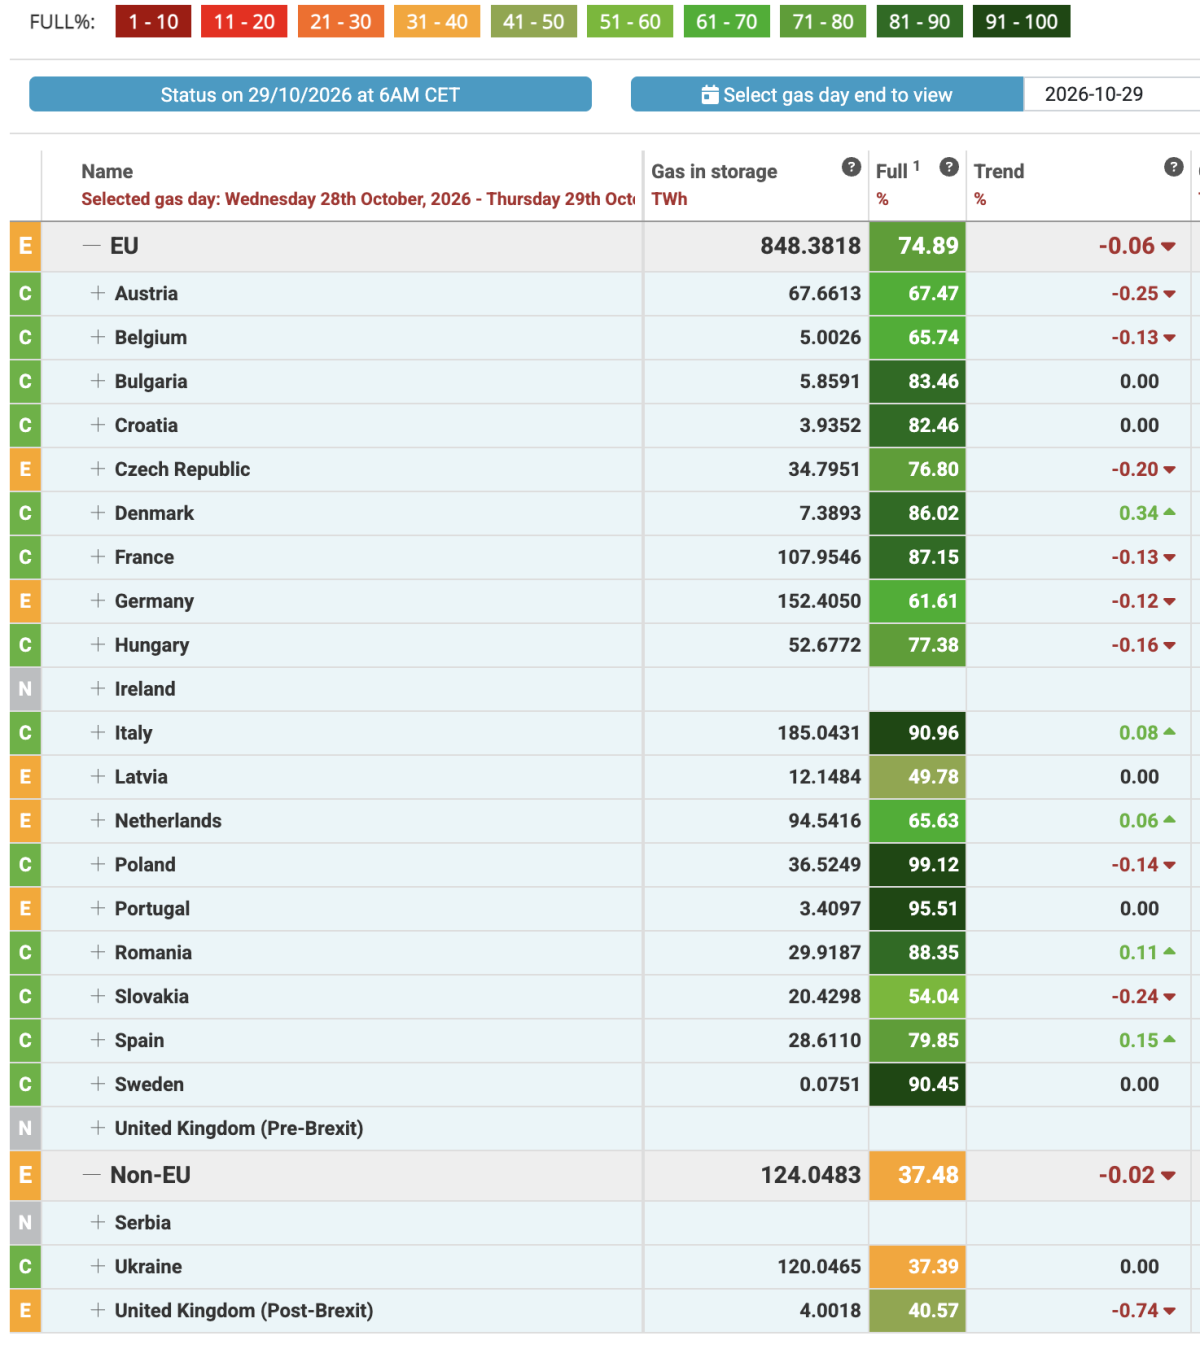
Pintan bastos en Europa en cuanto al suministro de gas se refiere. Los datos no son nada halagüeños. Los almacenes subterráneos de gas están bajo mínimos. Según un reciente informe de ACER, los niveles de almacenamiento subterráneo de gas alcanzaron el 28% de su capacidad, frente al 34 % del año anterior. Todo esto hace que a día de hoy las reservas de la UE se situaban en el 75%.
Buena parte de esta culpa la tiene Alemania, el país con mayores reservas y que se ha quedado en un porcentaje realmente muy bajo del 61%. Llama la atención también España que no ha podido alcanzar aún el 80% cuando estaba en una de las mejores posiciones al principio del verano para alcanzar la cuota del 90% y vivir tranquilo el invierno.
A Europa le está costando mucho dinero llenar sus depósitos. La guerra con los mercados asiáticos para ver quién se hace con el GNL ha encarecido la factura. El coste máximo estimado para reabastecer los depósitos en 2026 alcanzó los 27.000 millones de euros, mientras que el coste medio del gas inyectado fue el segundo más alto de la última década. El conflicto en Oriente Medio contribuyó al alza de los precios del gas.
Según ACER, los precios del gas subieron a medida que Europa competía por el GNL en un mercado global más ajustado. Los precios al contado en los centros de distribución de la UE se situaron cerca de los 90 €/MWh a mediados de octubre de 2026.
Además, el conflicto en Oriente Medio incrementó la factura de importación de gas de Europa entre 18.000 y 33.000 millones de euros para la misma cantidad. Estos costes adicionales se distribuyen a lo largo de toda la cadena de valor del gas, afectando a los consumidores domésticos e industriales y elevando los precios de la electricidad. La interrupción de las exportaciones cataríes a través del estrecho de Ormuz aumentó la dependencia de la UE de otros proveedores, especialmente de Estados Unidos.
En manos de Trump
El cierre de Ormuz y decir adiós al gas ruso tiene consecuencias. La dependencia de la UE del GNL estadounidense siguió aumentando, a medida que disminuían los suministros de Qatar y Rusia. El GNL estadounidense representa ahora alrededor del 30% del suministro total de gas de la UE, y el gas ruso, alrededor del 11 %. Las importaciones rusas de GNL son un 2% inferiores a las del verano de 2025, mientras que las importaciones rusas por gasoducto cayeron un 3%. Las importaciones totales de GNL de la UE disminuyeron un 14% por lo que la complejidad del mercado es mayor. En el verano de 2026, no llegaron a la UE volúmenes significativos de GNL qatarí que normalmente sí venía.
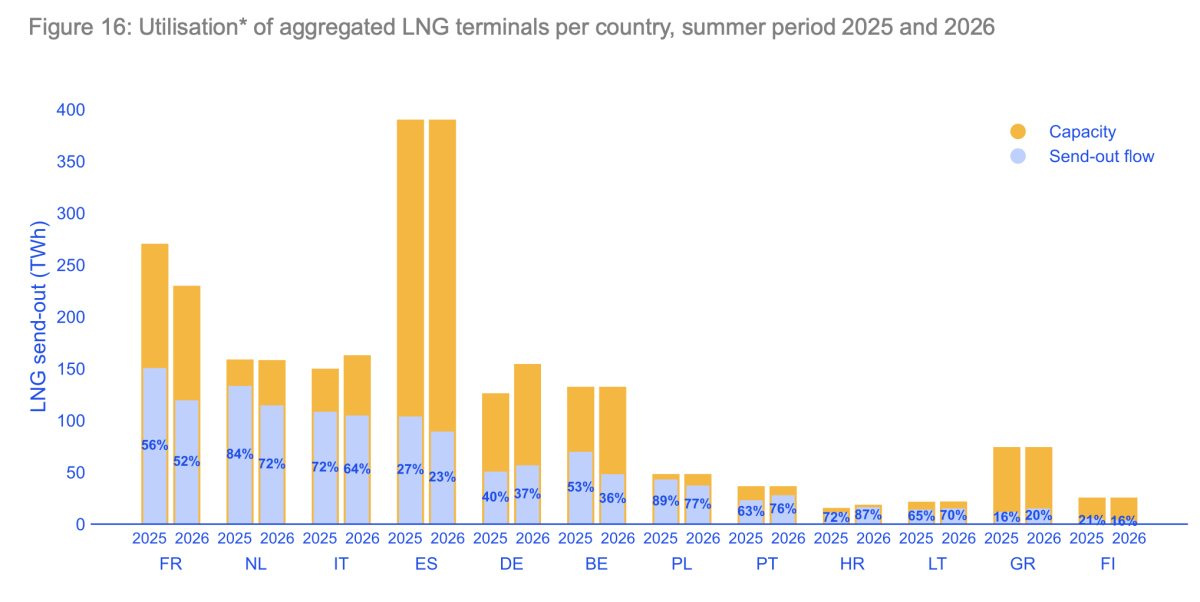
Cada vez hay menos GNL en el mundo y cada vez es más caro. Esto ha llevado que por ejemplo las regasificadoras españolas trabajasen sólo a una cuarta parte de su capacidad. Uno de los países de la UE que menos utilizó sus plantas durante este verano.
Previsiones
Con todo ello, el panorama para este invierno es preocupante y todo dependerá de si hace más frío o no. La UE comenzará el invierno con niveles de almacenamiento totales inferiores al promedio de los últimos nueve años. Lo único que le va a ayudar es que la demanda de gas es aproximadamente un 20% menor desde la crisis del gas de 2022, lo que aumenta el valor relativo de los niveles de almacenamiento actuales. Al consumir una quinta parte menos no es necesario tanto gas, pero estas cosas las carga el diablo. Por tanto, la demanda, condicionada por las condiciones meteorológicas, influirá en la evolución de las reservas de gas. Si viene frío, se pasará mal.
La UE y Asia continuarán compitiendo por cargamentos de GNL flexibles en el mercado spot durante la temporada de calefacción, lo que podría aumentar su exposición a la presión sobre los precios y la volatilidad. Se esperan precios más caros y eso que esta semana ya hemos visto los 100 €/MWh.
Lo que es seguro es que Europa necesitará más GNL al no haber hecho los deberes en verano. El nivel real de importaciones de GNL necesarias dependerá, en última instancia, entre otros factores, de la severidad del invierno y de la demanda de gas. En el contexto actual, las importaciones adicionales de GNL provendrán principalmente de Estados Unidos, debido a la reducción del suministro catarí y al cese gradual de las operaciones de GNL ruso a partir de enero de 2027.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios