Interconectores eléctricos: la gran apuesta europea que aún debe superar la brecha entre objetivos y realidad
Europa acelera sus planes para conectar mercados eléctricos y aprovechar mejor las renovables, pero los proyectos transfronterizos afrontan obstáculos regulatorios, financieros y geopolíticos que amenazan con retrasar las inversiones en redes
La transición energética está dibujando un nuevo mapa eléctrico en Europa. A medida que crece la generación eólica y solar, también aumenta la necesidad de transportar electricidad allí donde se necesita. En este escenario, los interconectores eléctricos —infraestructuras capaces de conectar redes de distintos territorios— están llamados a convertirse en una pieza estratégica para garantizar el suministro, reforzar la resiliencia de las redes y aprovechar mejor una generación renovable cada vez más variable.
Las cifras muestran la magnitud de la oportunidad. Según un análisis de Westwood, existen alrededor de 40.000 kilómetros de cable de interconexión asociados a proyectos cuya entrada en operación está prevista entre 2025 y 2035, excluyendo China continental. Para poner la cifra en contexto, los proyectos eólicos marinos previstos durante el mismo periodo requieren unos 54.800 kilómetros de cable. La demanda potencial de cables para interconectores equivale, por tanto, a casi dos tercios de la vinculada a la eólica marina.
Pero detrás de estas cifras se esconde una paradoja: la cartera de proyectos crece mucho más rápido que su capacidad para llegar a la fase de construcción.
Europa concentra buena parte del impulso. La Unión Europea aspira a alcanzar una capacidad de interconexión eléctrica de al menos el 15% para 2030, en un contexto en el que la incorporación masiva de renovables obliga a dotar al sistema de mayor flexibilidad.
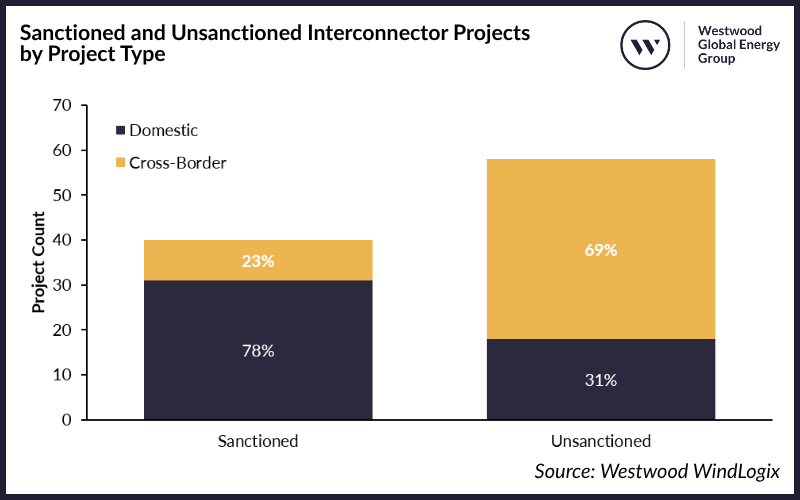
Los nuevos proyectos reflejan esa estrategia. Según Westwood, el 69% de los desarrollos que todavía no han alcanzado la adjudicación de contratos de cable son transfronterizos. La tendencia apunta hacia un sistema eléctrico europeo cada vez más integrado, en el que la electricidad pueda circular con mayor facilidad entre países y mercados.
Sin embargo, cuando se observa qué proyectos han conseguido avanzar realmente, la fotografía cambia de forma radical. Westwood considera que un proyecto está “sancionado” cuando ha adjudicado su contrato de cable. En este grupo, el 78% de los proyectos son domésticos.
La conclusión es significativa: Europa está proyectando una red cada vez más internacional, pero los proyectos que han conseguido superar las principales barreras de desarrollo siguen siendo mayoritariamente nacionales.
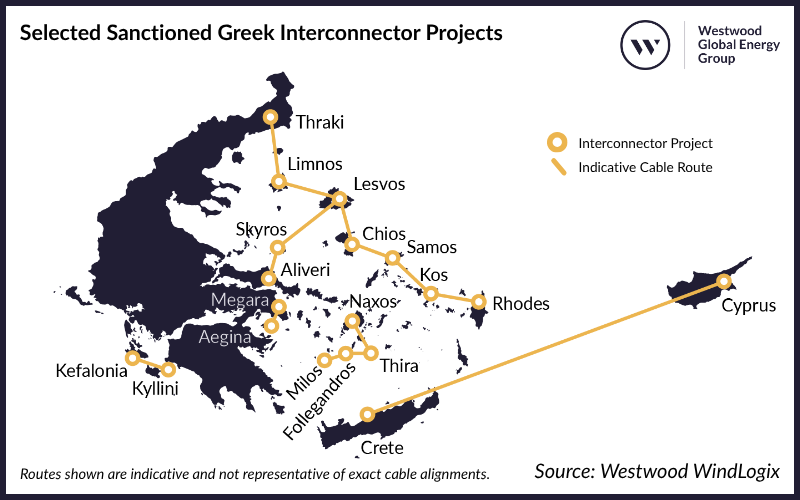
Grecia ofrece uno de los ejemplos más claros de cómo una necesidad concreta de red puede convertirse en inversión. El país concentra casi la mitad de los proyectos sancionados de Europa occidental, impulsados en buena medida por la necesidad de conectar sus islas con el sistema eléctrico continental.
El operador griego IPTO ha invertido 3.100 millones de euros en infraestructuras eléctricas desde 2017, mientras que algunos proyectos han contado además con financiación europea. La interconexión de las Cícladas Occidentales y Meridionales, por ejemplo, recibió 157 millones de euros del Banco Europeo de Inversiones y otros 108 millones del Fondo Europeo de Recuperación y Resiliencia.
El caso griego demuestra que la combinación de una necesidad clara de infraestructura, liderazgo del operador de red y financiación pública puede acelerar la transición desde la planificación hasta la contratación.
El problema aparece cuando el proyecto debe atravesar fronteras.
El gran obstáculo: coordinar países, reguladores y dinero
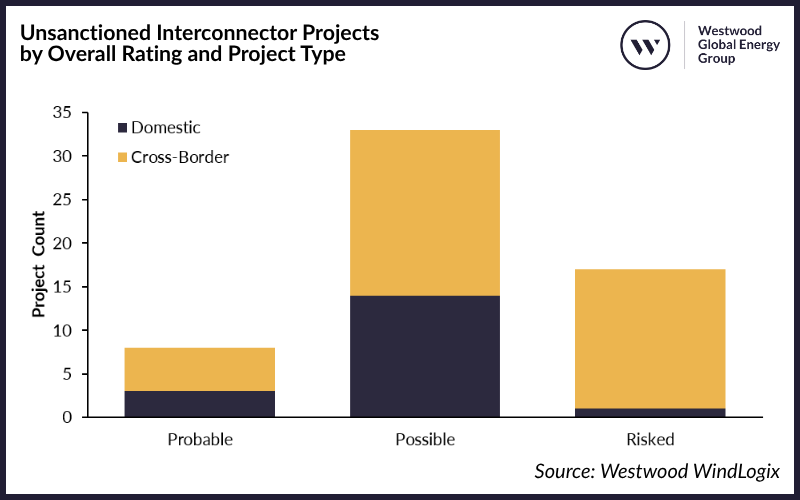
El análisis de Westwood revela un elevado nivel de incertidumbre entre los proyectos todavía no sancionados. Solo el 14% está considerado “Probable”, mientras que el 57% se clasifica como “Posible” y el 29% restante se encuentra “En riesgo”.
La dimensión internacional vuelve a aparecer como uno de los principales factores de incertidumbre. El 94% de los proyectos considerados de riesgo son transfronterizos.
No obstante, cruzar una frontera no condena necesariamente a un proyecto. De hecho, alrededor del 63% de los proyectos considerados “Probables” también son internacionales. La cuestión fundamental parece ser otra: conseguir que el respaldo político y estratégico se traduzca en permisos, financiación, acuerdos comerciales y avances técnicos concretos.
Algunos proyectos ya están demostrando esa capacidad. MaresConnect, Malta-Sicily Interconnector 3 y Sarawak-Singapore presentan un progreso relativamente sólido gracias a una combinación de apoyo institucional, desarrollo técnico, permisos y avances comerciales.
Otros, en cambio, muestran hasta qué punto puede complicarse el camino. El proyecto Aquind, entre Reino Unido y Francia, continúa expuesto a importantes obstáculos legales y regulatorios. Australia-Asia PowerLink afronta riesgos financieros y de ejecución derivados de su enorme escala. Y el Great Sea Interconnector, entre Israel y Chipre, se encuentra condicionado por la incertidumbre geopolítica del Mediterráneo oriental.
Cuanto más cable, mayor parece el riesgo
La propia dimensión física de los proyectos también puede convertirse en un factor de complejidad.
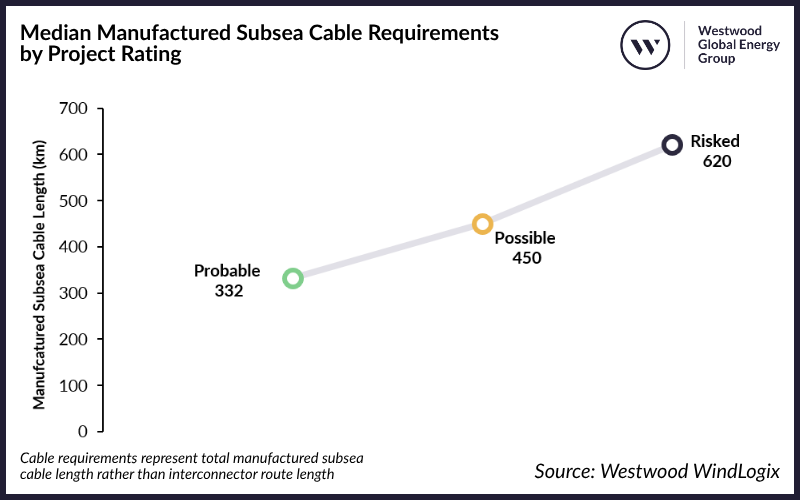
Westwood detecta una relación entre la longitud del cable submarino necesario y el nivel de riesgo del proyecto. La mediana de cable fabricado requerido aumenta desde 332 kilómetros en los proyectos “Probables” hasta 450 kilómetros en los “Posibles” y 620 kilómetros en los clasificados como “En riesgo”.
La longitud, por sí sola, no determina el éxito o fracaso de un proyecto, pero sí puede reflejar una mayor complejidad técnica, financiera y logística. A ello se suman las dificultades derivadas de coordinar distintos sistemas regulatorios y mercados eléctricos.
Y el reto puede ser todavía mayor con la llegada de los llamados proyectos híbridos, que pretenden combinar la función de interconector con la conexión de parques eólicos marinos. Iniciativas como LionLink podrían reducir infraestructuras redundantes y contribuir a crear una red eléctrica más integrada en el mar del Norte.
Pero estos nuevos modelos también plantean una pregunta difícil: ¿cómo deben repartirse los costes y beneficios entre países cuando una misma infraestructura cumple simultáneamente funciones de generación y de interconexión?
La demanda de cables crecerá, pero el calendario es incierto
Todo apunta a que la demanda de cable para interconectores aumentará con fuerza durante la década de 2030. Sin embargo, la composición de esa demanda será cada vez más dependiente de proyectos transfronterizos.
Esto introduce un elemento de incertidumbre para fabricantes de cables, operadores de red e inversores. Un retraso en un interconector no solo desplaza la entrada en operación de una infraestructura eléctrica: también puede modificar varios años hacia adelante el momento en que se materializa la demanda de cable asociada.
El proyecto GRITA 2, que conecta Grecia e Italia, ofrece un ejemplo. Su puesta en servicio prevista ha pasado de 2031 a 2033 debido a la necesidad de revisar los cálculos de coste-beneficio por parte italiana.
Por ello, las previsiones actuales de entrada en operación deben interpretarse como una estimación del potencial de demanda y no como un calendario cerrado.
Una oportunidad multimillonaria con una condición
El desarrollo de interconectores será fundamental para que Europa pueda gestionar un sistema eléctrico con más energías renovables, mayor electrificación y mercados cada vez más integrados. La oportunidad industrial es considerable: decenas de miles de kilómetros de nuevos cables implican inversiones en fabricación, instalación, ingeniería y redes.
Pero el mensaje de Westwood es también una advertencia.
Europa tiene los proyectos y tiene la necesidad. Lo que todavía no está garantizado es la capacidad de convertir esa ambición en infraestructuras construidas.
La próxima fase de expansión dependerá de que los países sean capaces de coordinar regulaciones, repartir costes, asegurar financiación y reducir los riesgos políticos y comerciales que afectan a los grandes proyectos internacionales.
En otras palabras, el desafío ya no consiste únicamente en decidir qué países deben estar conectados, sino en conseguir que esas conexiones pasen del papel al fondo marino.
El tamaño de la cartera actual anticipa un mercado de gran potencial para los próximos años. Pero será la capacidad de superar la brecha entre ambición, contratación y construcción la que determine cuánto de ese potencial terminará convirtiéndose en kilómetros reales de cable.
No si los objetivos de descarbonización están claros, pero la realidad va más lenta que la necesidad, pasar del plan a la construcción de infraestructura es urgente.
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios






OAcosta
08/10/2026