

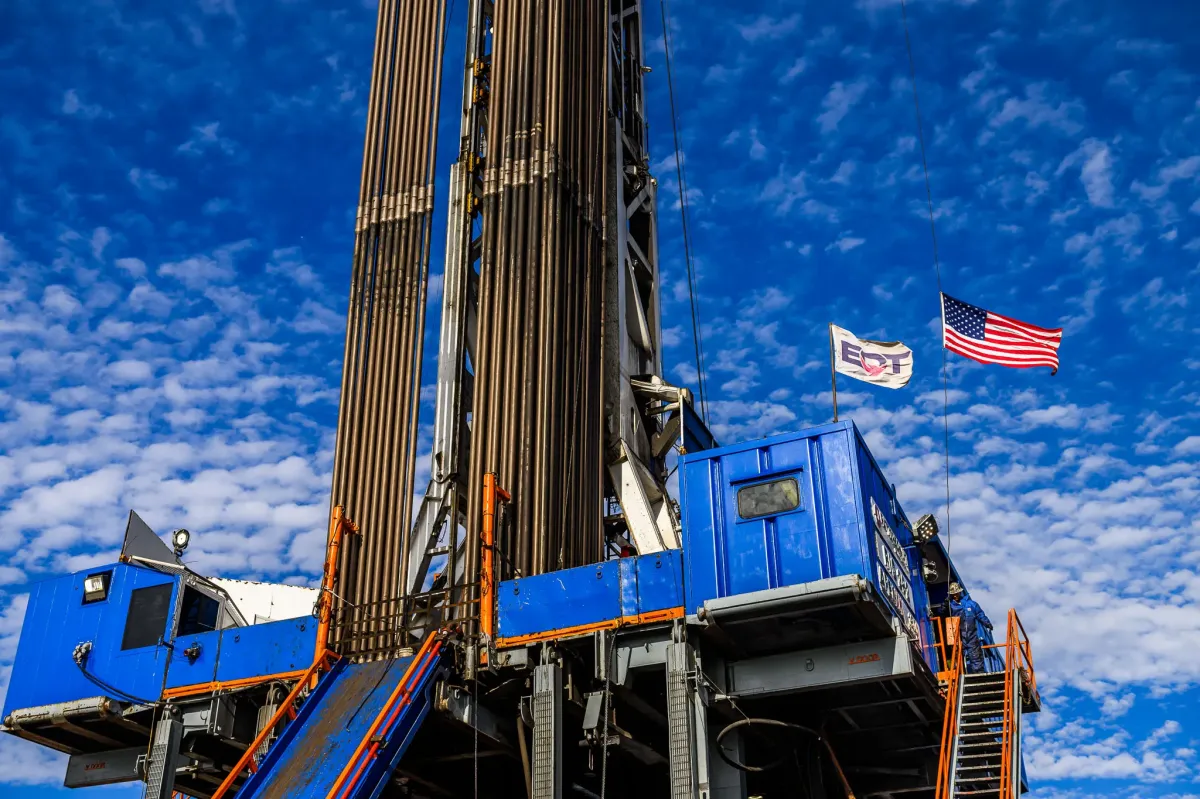
La adquisición de Range Resources por parte de EQT Corporation mediante un intercambio de acciones, que dará lugar a una compañía con un valor empresarial superior a los 50.000 millones de dólares, refuerza el liderazgo de EQT en el mercado estadounidense del gas natural.
La compra de Range Resources convierte a EQT en el mayor productor de gas natural de Estados Unidos
La compañía resultante superará los 9.000 millones de pies cúbicos equivalentes diarios, con una producción un 25% superior a la de su competidor más cercano
Ningún comentario
Lydia Walker, analista sénior de investigación del equipo de exploración y producción de la región Lower 48 de Wood Mackenzie, señaló que "los mercados norteamericanos del gas han pasado de estar impulsados por la oferta de los productores a responder a la demanda, y esta operación sitúa a EQT en el centro de esa transformación". Según Walker, Range consolida la posición de EQT como proveedor preferente para la generación eléctrica y el crecimiento de los centros de datos en los Apalaches, al aportar la escala, las reservas de recursos pendientes de desarrollar y la diversificación hacia líquidos que serán necesarias para atender esa demanda durante las próximas décadas.
Desde 2023, EQT ha llevado a cabo adquisiciones por más de 12.000 millones de dólares. Tras la integración, la compañía superará en un 25 % a su competidor más cercano y producirá aproximadamente tres veces más que la mayoría de sus homólogos especializados en gas.
Según Wood Mackenzie, EQT ya era el mayor productor de la formación de Marcellus antes de la operación. La incorporación de Range elevará la producción conjunta por encima de los 9.000 millones de pies cúbicos equivalentes diarios.
Activos de calidad y complementariedad estratégica
Range perforó el primer pozo de gas de la formación de Marcellus en 2004 y, desde entonces, ha mantenido su actividad centrada en el suroeste de Pensilvania.
De acuerdo con Wood Mackenzie, su cartera de activos aportará a la compañía combinada una mayor proporción de líquidos. Los líquidos del gas natural (NGL, por sus siglas en inglés) y el petróleo representan aproximadamente el 30 % de la producción de Range.
«Tanto EQT como Range disfrutan de valoraciones superiores a las de sus competidores especializados en gas», afirmó Walker. «Esta operación refuerza precisamente los factores que los inversores premian: bajos costes, propiedad de infraestructuras y exposición al crecimiento futuro de la demanda».
El contexto de mercado, la solidez financiera y las sinergias respaldan la operación
La adquisición llega en un momento en el que las perspectivas de demanda de gas procedente de los Apalaches han mejorado sustancialmente. La posición financiera de EQT le permite afrontar la operación con una sólida capacidad de balance.
La compañía redujo su deuda neta desde más de 12.000 millones de dólares, tras la adquisición de Equitrans Midstream, hasta los 5.500 millones en el segundo trimestre de 2026. En lugar de destinar entonces más recursos a la recompra de acciones, la dirección ha vuelto a apostar por una operación transformadora que amplía su escala.
«Esta actividad es coherente con una estrategia que no ha dado prioridad a la rentabilidad a corto plazo para los accionistas», afirmó Ayisha Zia, analista sénior de investigación corporativa de Wood Mackenzie. «Y, dado que las perspectivas de demanda siguen mejorando, es probable que el mercado vuelva a premiar esa disciplina».
EQT prevé alcanzar sinergias recurrentes de referencia por valor de 325 millones de dólares anuales en un plazo de dos años. A esa cifra se sumaría un potencial adicional de más de 300 millones de dólares a largo plazo, derivado del desarrollo de los activos.
La credibilidad de estos objetivos se ve reforzada por el historial de la compañía: EQT superó las previsiones de sinergias en sus dos últimas grandes adquisiciones.
Por su parte, los accionistas de Range recibirán una prima del 21 % sobre el valor de sus acciones, podrán salir de la operación con un balance saneado y mantendrán exposición al potencial de crecimiento de la región de los Apalaches a través de su participación en la empresa resultante.
La operación se estructurará mediante un canje de 0,987 acciones de EQT por cada acción de Range. Una vez completada la integración, se espera que los actuales accionistas de EQT controlen aproximadamente el 73 % de la compañía combinada, mientras que los de Range poseerán alrededor del 27 %.
El cierre de la transacción está previsto para el primer trimestre de 2027, sujeto a la obtención de las autorizaciones regulatorias y de la aprobación de los accionistas de ambas compañías.
La adquisición de Range Resources por parte de EQT Corporation mediante un intercambio de acciones, que dará lugar a una compañía con un valor empresarial superior a los 50.000 millones de dólares, refuerza el liderazgo de EQT en el mercado estadounidense del gas natural.
Lydia Walker, analista sénior de investigación del equipo de exploración y producción de la región Lower 48 de Wood Mackenzie, señaló que “los mercados norteamericanos del gas han pasado de estar impulsados por la oferta de los productores a responder a la demanda, y esta operación sitúa a EQT en el centro de esa transformación”. Según Walker, Range consolida la posición de EQT como proveedor preferente para la generación eléctrica y el crecimiento de los centros de datos en los Apalaches, al aportar la escala, las reservas de recursos pendientes de desarrollar y la diversificación hacia líquidos que serán necesarias para atender esa demanda durante las próximas décadas.
Desde 2023, EQT ha llevado a cabo adquisiciones por más de 12.000 millones de dólares. Tras la integración, la compañía superará en un 25 % a su competidor más cercano y producirá aproximadamente tres veces más que la mayoría de sus homólogos especializados en gas.
Según Wood Mackenzie, EQT ya era el mayor productor de la formación de Marcellus antes de la operación. La incorporación de Range elevará la producción conjunta por encima de los 9.000 millones de pies cúbicos equivalentes diarios.
Activos de calidad y complementariedad estratégica
Range perforó el primer pozo de gas de la formación de Marcellus en 2004 y, desde entonces, ha mantenido su actividad centrada en el suroeste de Pensilvania.
De acuerdo con Wood Mackenzie, su cartera de activos aportará a la compañía combinada una mayor proporción de líquidos. Los líquidos del gas natural (NGL, por sus siglas en inglés) y el petróleo representan aproximadamente el 30 % de la producción de Range.
«Tanto EQT como Range disfrutan de valoraciones superiores a las de sus competidores especializados en gas», afirmó Walker. «Esta operación refuerza precisamente los factores que los inversores premian: bajos costes, propiedad de infraestructuras y exposición al crecimiento futuro de la demanda».
El contexto de mercado, la solidez financiera y las sinergias respaldan la operación
La adquisición llega en un momento en el que las perspectivas de demanda de gas procedente de los Apalaches han mejorado sustancialmente. La posición financiera de EQT le permite afrontar la operación con una sólida capacidad de balance.
La compañía redujo su deuda neta desde más de 12.000 millones de dólares, tras la adquisición de Equitrans Midstream, hasta los 5.500 millones en el segundo trimestre de 2026. En lugar de destinar entonces más recursos a la recompra de acciones, la dirección ha vuelto a apostar por una operación transformadora que amplía su escala.
"Esta actividad es coherente con una estrategia que no ha dado prioridad a la rentabilidad a corto plazo para los accionistas", afirmó Ayisha Zia, analista sénior de investigación corporativa de Wood Mackenzie. "Y, dado que las perspectivas de demanda siguen mejorando, es probable que el mercado vuelva a premiar esa disciplina".
EQT prevé alcanzar sinergias recurrentes de referencia por valor de 325 millones de dólares anuales en un plazo de dos años. A esa cifra se sumaría un potencial adicional de más de 300 millones de dólares a largo plazo, derivado del desarrollo de los activos.
La credibilidad de estos objetivos se ve reforzada por el historial de la compañía: EQT superó las previsiones de sinergias en sus dos últimas grandes adquisiciones.
Por su parte, los accionistas de Range recibirán una prima del 21 % sobre el valor de sus acciones, podrán salir de la operación con un balance saneado y mantendrán exposición al potencial de crecimiento de la región de los Apalaches a través de su participación en la empresa resultante.
La operación se estructurará mediante un canje de 0,987 acciones de EQT por cada acción de Range. Una vez completada la integración, se espera que los actuales accionistas de EQT controlen aproximadamente el 73 % de la compañía combinada, mientras que los de Range poseerán alrededor del 27 %.
El cierre de la transacción está previsto para el primer trimestre de 2027, sujeto a la obtención de las autorizaciones regulatorias y de la aprobación de los accionistas de ambas compañías.
Noticias relacionadas
No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios