El conflicto en Oriente Medio ha alterado los flujos energéticos mundiales, obligando a los países a replantearse sus rutas de suministro y a reforzar su seguridad energética. A medida que más compradores recurren al mercado al contado para sustituir los volúmenes interrumpidos, Rystad Energy estima que los importadores mundiales de gas natural licuado (GNL) gastarán al menos 39.000 millones de dólares adicionales en suministros contratados y compras al contado durante 2026, pese a adquirir 60,7 millones de toneladas menos.
En busca de suministros alternativos
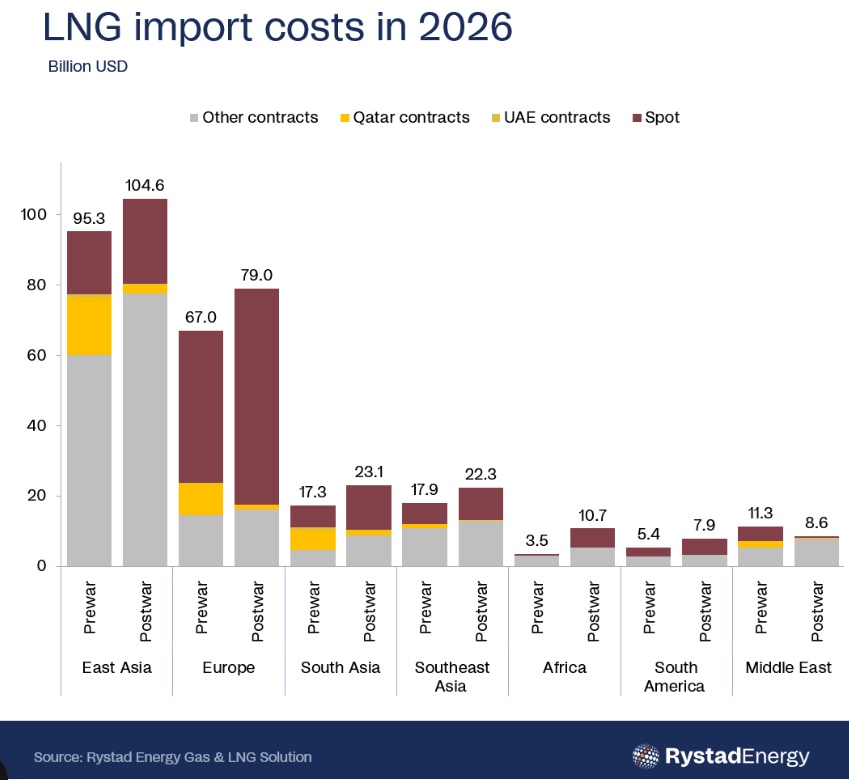
Las interrupciones de las exportaciones de Catar y Emiratos Árabes Unidos a través del estrecho de Ormuz están obligando a los compradores a buscar suministros alternativos a precios más elevados. Se prevé que el coste total de las carteras de importación alcance los 256.000 millones de dólares, un 18 % más que la estimación anterior a la guerra. Esta evolución pone de manifiesto las diferencias en el grado de exposición de los importadores, en función de la cobertura de sus contratos, los índices de referencia utilizados para fijar los precios y su capacidad para reducir la demanda.
Los modelos de Rystad Energy parten del supuesto de que los envíos de GNL de Catar y Emiratos Árabes Unidos no estarán disponibles desde marzo hasta finales de 2026. En este escenario, el coste de las carteras mundiales de GNL aumentaría de 217.800 millones a, al menos, 256.300 millones de dólares.
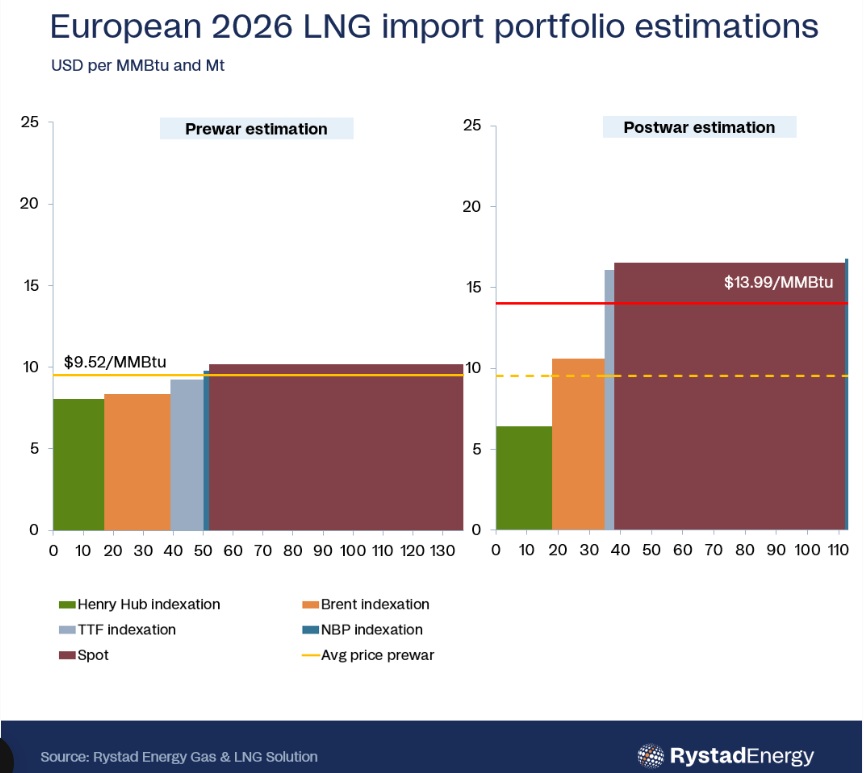
Europa afrontará el mayor incremento: su factura por las importaciones de GNL aumentará un mínimo de 12.000 millones de dólares, un 18 %, incluso aunque la demanda disminuya en 24 millones de toneladas. El continente llegó a la crisis con una elevada dependencia de las compras en el mercado al contado, lo que limita su margen para incrementar todavía más su peso en el suministro. Como consecuencia, y una vez contabilizada la reducción de la demanda, se prevé que la proporción de las importaciones europeas procedentes de este mercado aumente solo 5,49 puntos porcentuales respecto a las previsiones anteriores a la guerra.
Al mismo tiempo, Europa perderá 20,6 millones de toneladas de los 24,7 millones de toneladas de GNL catarí cuya entrega estaba prevista para 2026 antes del inicio del conflicto.
Asia oriental está mejor preparada para resistir las perturbaciones, ya que las compras al contado representan únicamente el 14,5 % de sus importaciones. Una cartera más diversificada de contratos de suministro procedentes de fuera de Oriente Medio, junto con una menor demanda de GNL, contribuye a limitar la exposición de la región a la interrupción de los envíos de Catar y Emiratos Árabes Unidos.
Pese a registrar la mayor exposición nominal a los contratos de suministro del golfo Pérsico, Asia oriental experimentará el menor aumento relativo de los costes del GNL entre las regiones situadas fuera de Oriente Medio: un 9,7 %.
Asia meridional, por su parte, está afrontando la crisis principalmente mediante una reducción de las importaciones, con recortes más pronunciados en Pakistán que en India. En África y América del Sur, Egipto y Brasil, respectivamente, están impulsando el aumento de los precios y de los volúmenes importados, mientras que Oriente Medio se está adaptando mediante una contracción de la demanda.
“El conflicto ha afectado, en mayor o menor medida, a todos los participantes en el mercado del gas, pero no todas las economías están igualmente preparadas para absorber el impacto. Algunos importadores cuentan con mejores herramientas para gestionar el aumento de los costes, mientras que otros apenas tienen margen de maniobra y se han visto obligados a reducir los volúmenes adquiridos, asumiendo las consecuencias económicas”, dice Christoph Halser, analista sénior de investigación sobre gas y GNL de Rystad Energy.
“La crisis pone al descubierto una debilidad estructural de la seguridad gasista: diversificar los índices de referencia utilizados para fijar los precios puede ayudar a controlar los costes, pero no garantiza el suministro físico. Los importadores deben evaluar su exposición a las interrupciones del abastecimiento junto con el riesgo de precios, diseñando carteras de contratos que prioricen rutas de entrega fiables y cubran una demanda difícil de sustituir. En última instancia, cuando los cargamentos pueden desaparecer de un día para otro, la resiliencia del suministro es tan importante como el precio que se paga por é”, añadió.
Los contratos a largo plazo protegen a Asia oriental frente a la volatilidad
Asia oriental está gestionando mejor las perturbaciones que Europa, y las condiciones de fijación de precios de los contratos son uno de los factores clave que explican esta diferencia.
La investigación de Rystad Energy muestra que el 82 % de los contratos de GNL a largo plazo de Asia oriental están vinculados al precio del petróleo, cuya subida ha sido muy inferior a la registrada por el GNL en el mercado al contado. Los precios de estos contratos han aumentado alrededor de un 28 %, frente al 72 % de los vinculados a índices de los centros de negociación de gas y a referencias del mercado al contado.
En cambio, el precio medio en Europa ha subido un 47 %. El continente adquiere aproximadamente el 65 % de su GNL en el mercado al contado, mientras que cerca de una cuarta parte de sus contratos a largo plazo está vinculada a índices de precios del gas. Esta estructura deja a Europa mucho más expuesta a los efectos de la volatilidad del mercado.
Desde el punto de vista estratégico, el caso europeo pone de manifiesto las limitaciones de confiar en la liquidez del mercado al contado para cubrir la demanda residual de gas. Considerar el gas una fuente de energía de transición no elimina la necesidad de adquirir los volúmenes que todavía se consumen. Posponer la contratación a largo plazo antes de disponer de alternativas deja a los importadores expuestos a fuertes aumentos de los costes de sustitución.
Por ello, la duración de los contratos y la flexibilidad de los volúmenes deben ajustarse a la demanda residual, al tiempo que se diversifican tanto los países de origen del suministro como las rutas de transporte.
Estados Unidos gana peso como alternativa de suministro
La indexación al Henry Hub —el principal índice de referencia del gas natural en Estados Unidos— y la diversificación de las rutas de suministro permiten abordar riesgos diferentes. El análisis geoestratégico de Rystad Energy destaca el valor de contar con suministros difíciles de bloquear, que eviten cuellos de botella marítimos o aguas en disputa.
Los envíos desde la costa estadounidense del golfo de México hacia Europa evitan el estrecho de Ormuz. En cambio, los suministros con destino a Asia pueden verse condicionados por las limitaciones del canal de Panamá o requerir trayectos alternativos más largos. En este contexto, las exportaciones desde las costas del Pacífico de Australia y Canadá adquieren una importancia especial como alternativas.
Los importadores también deberían revisar las cláusulas de sus contratos de suministro para comprobar las obligaciones de sustitución y la flexibilidad a la hora de elegir proveedores cuando los cargamentos contratados no puedan entregarse según lo previsto.
La ampliación de la capacidad estadounidense de licuefacción abre nuevas oportunidades para que los compradores aseguren suministros vinculados al Henry Hub y diversifiquen su exposición a los índices internacionales del gas. Sin embargo, también refuerza la conexión entre la demanda mundial de GNL y el mercado gasista estadounidense.
El aumento de las necesidades de gas para alimentar las plantas de licuefacción, junto con la demanda del sector eléctrico, podría presionar al alza los precios del Henry Hub, incluso si la nueva capacidad mundial de licuefacción contribuye a moderar los precios del mercado al contado en Asia y los del índice neerlandés TTF, una de las principales referencias europeas del gas.
Por tanto, los importadores deben evaluar si la actual ventaja de costes de los contratos vinculados al Henry Hub se mantendrá durante toda su vigencia, en lugar de dar por hecho que las condiciones de precio actuales perdurarán a largo plazo.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios