

Un importante cambio en la política de despacho de generación eléctrica con gas en Guangdong está transformando el papel de esta tecnología. Las centrales de gas están pasando de operar como generación de base a concentrarse principalmente en las horas punta, una evolución que podría reducir el crecimiento de la demanda de gas del sector eléctrico a largo plazo, según un nuevo análisis de Wood Mackenzie.
La nueva política eléctrica de Guangdong impulsa un cambio estructural: las centrales de gas pasan de cubrir la demanda base a operar solo en horas punta
El mayor mercado de generación eléctrica con gas de China se está adaptando a un sistema eléctrico con una elevada penetración de renovables
Ningún comentario

Kai Dong, analista principal de Gas y GNL para Asia-Pacífico de Wood Mackenzie, presentó estas conclusiones en Gastech 2026 y destacó el denominado "modelo de Guangdong" como referencia de la forma en que el mayor mercado de generación eléctrica con gas de China se está adaptando a un sistema eléctrico con una elevada penetración de renovables.
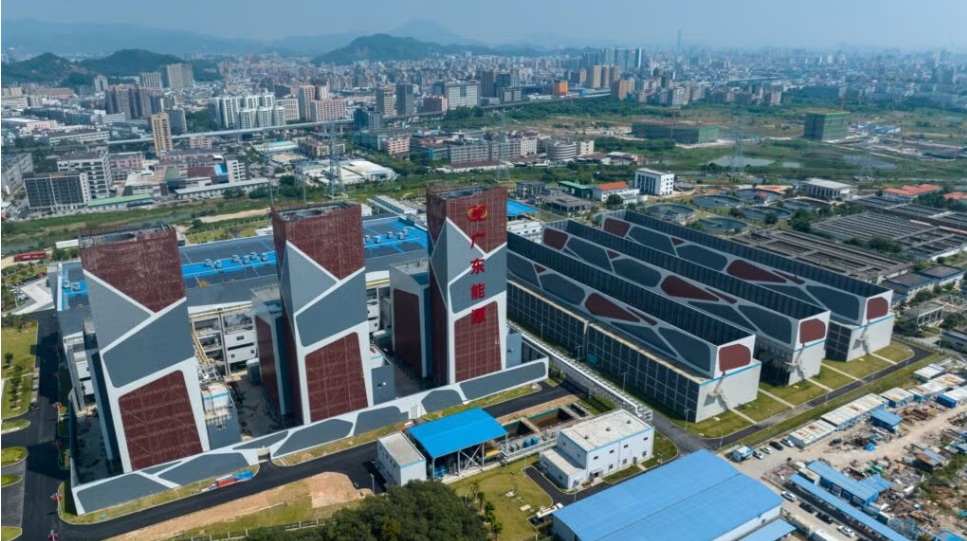
Guangdong representa el 10 % del PIB de China y concentra aproximadamente un tercio de toda la capacidad de generación eléctrica con gas del país. En 2025, la provincia consumió 41.000 millones de metros cúbicos (bcm) de gas y registró una demanda de 18 millones de toneladas (Mt) de GNL, equivalentes, respectivamente, al 10 % y al 28 % del total nacional. Según Wood Mackenzie, estos datos convierten a Guangdong en un indicador clave de la evolución del mercado chino de gas y GNL.
“Entre 2020 y 2026, la capacidad de generación con gas de la provincia se duplicó con creces, mientras que la capacidad renovable creció casi ocho veces. La experiencia de Guangdong demuestra que las centrales de gas pueden reposicionarse con éxito dentro de un sistema eléctrico con una creciente penetración de renovables”, afirmó Kai Dong, analista principal de Gas y GNL para Asia-Pacífico de Wood Mackenzie. “Si otras provincias de China adoptan marcos similares, la cuestión clave para el mercado mundial de GNL será cuánto menor podría ser el crecimiento de la demanda respecto a lo previsto hasta ahora”.
El auge de las renovables obliga al gas a asumir un nuevo papel
La capacidad solar y eólica de Guangdong aumentó de 14 GW a 105 GW entre 2020 y 2026, lo que ha incrementado la necesidad de generación flexible y gestionable capaz de compensar la producción intermitente de las renovables.
En respuesta, la capacidad de generación con gas se más que duplicó, al pasar de 27 GW a 61 GW durante el mismo periodo. El carbón y la energía nuclear crecieron a un ritmo más moderado, respaldando la demanda de generación de base.
El aumento de la capacidad renovable intermitente ha reforzado progresivamente el papel del gas como elemento regulador del sistema eléctrico. El nuevo marco normativo formaliza ahora esta diferenciación.
Despacho basado exclusivamente en criterios económicos
La reforma de la política de generación con gas de Guangdong, aprobada en julio de 2025, supone un cambio significativo respecto al modelo anterior.
Hasta entonces, las centrales de gas operaban con horas de despacho garantizadas, una tarifa aprobada por la red y una subvención adicional cuando el coste medio ponderado del gas para el conjunto del sistema (WACOG) superaba determinado nivel.
El nuevo sistema introduce un despacho puramente económico, por el que las centrales deben presentar ofertas en el mercado para recuperar sus costes de combustible.
A cambio, los pagos por capacidad han aumentado considerablemente y ahora cubren la totalidad de los costes de capital, en lugar de permitir únicamente una recuperación parcial. De este modo, la política remunera a las centrales por su disponibilidad, y no por la cantidad de electricidad que generan, reforzando su transformación en instalaciones destinadas principalmente a cubrir los picos de demanda.
El cambio de carbón a gas solo resulta viable con un GNL por debajo de 6 dólares/MMBtu
El sector eléctrico de Guangdong podría experimentar un aumento de la demanda de gas, pero su magnitud dependerá de las condiciones del mercado.
El análisis de Wood Mackenzie indica que, una vez incluidos los impuestos, los costes de regasificación y las tarifas de transporte por gasoducto, el precio del GNL spot tendría que caer hasta aproximadamente 6 dólares por MMBtu para que las centrales de gas más eficientes pudieran sustituir económicamente a las centrales de carbón subcríticas, tomando como referencia un precio del carbón de 95 dólares por tonelada.
Hasta que se alcance ese nivel, la mayoría de las centrales seguirán previsiblemente desempeñando principalmente funciones de cobertura de picos de demanda, lo que limitará su impacto sobre la demanda total de gas del sector eléctrico.
La extensión del modelo a otras provincias lastrará la demanda de gas
Las implicaciones de este cambio van más allá de Guangdong. Wood Mackenzie prevé que la transición hacia un despacho limitado a las horas punta frenará el crecimiento de la demanda de gas del sector eléctrico chino frente a un escenario en el que las centrales continuaran operando como generación de base.
“La capacidad de generación eléctrica con gas en China seguirá creciendo para contribuir a la estabilidad de la red en un sistema con una elevada penetración de renovables», señaló Dong. «El cambio de política implica que las centrales funcionarán menos horas, y esa diferencia es enormemente importante para el mercado de gas chino”.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios