2 comentarios publicados Siempre hemos tendido a pensar que el precio que pagamos en el surtidor depende de cuánto petróleo se extraiga. Básicamente, cuantos más barriles, más barato el carburante y con ello el precio de la mayoría de productos que consumimos. Los datos, sin embargo, dicen todo lo contrario. Estados Unidos extrae hoy 13,7 millones de barriles diarios, un récord que lo consolida como primer productor mundial, y aun así el diésel y muchos derivados están en máximos históricos.
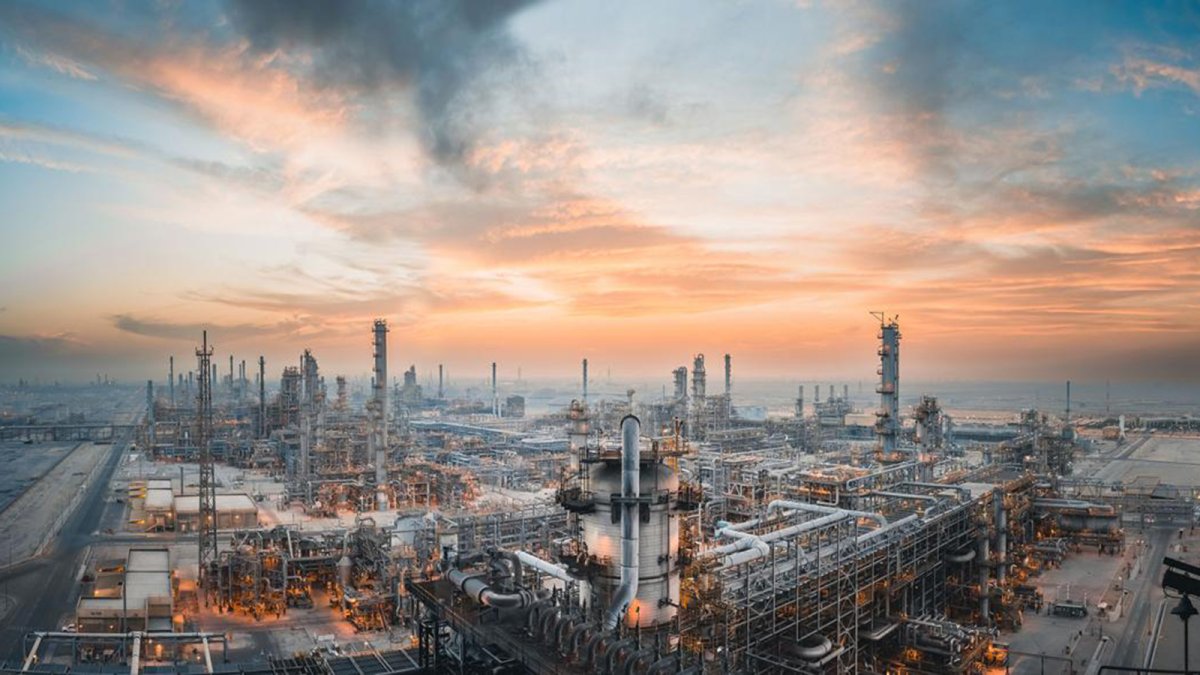
Esa contradicción nos señala dónde está de verdad la vulnerabilidad de la economía. No es una cuestión de producción, sino más bien el problema reside en la falta de capacidad industrial para convertir el crudo en diésel, queroseno u otro tipo de carburantes. Un barril recién extraído no sirve para mover un camión, un tractor o un avión. Es más, para que el producto sea útil, antes tiene que pasar por un sinfín de procesos de refinamiento complejos (más aún si el petróleo es pesado).
Por ello, y con la inflación española en el 4,3%, empujada precisamente por los carburantes, entender dónde está el cuello de botella deja de ser una cuestión puramente técnica para convertirse en una prioridad para gran parte de la población. Hay además un dato bastante esclarecedor, más allá de los titulares sobre el número de barriles de petróleo extraídos. El diferencial entre lo que cuesta el barril y lo que marca el surtidor es precisamente donde nos tenemos que fijar para comprender el pulso real del sistema.
¿Por qué ahora la capacidad de refinamiento es un problema?
El problema que traemos a colación en este artículo no es de ayer, viene de decisiones de inversión acumuladas durante décadas. Para que se hagan una idea, en Estados Unidos la última gran refinería construida desde cero es del año 1977. Desde entonces la industria ha preferido exprimir las instalaciones que ya tenía antes que asumir los costes y los plazos que exige levantar una planta nueva. Dejando atrás la industria del refino, el dinero fue a parar a la explotación (extracción) masiva de sus recursos petrolíferos.
A esa reticencia se le han sumado la incertidumbre regulatoria y la propia transición energética. Una refinería supone inversiones multimillonarias que pueden llegar a amortizarse en 30-40 años, y con la electrificación del transporte y los objetivos de descarbonizar la economía encima de la mesa, pocos capitales están dispuestos a comprometer ese dinero en refinar crudo tradicional. ¿El resultado de todo esto? La capacidad se ha ido erosionando y el sistema ha quedado a merced de cualquier perturbación en la oferta de derivados, al margen de la producción de crudo propiamente dicha. Ha desaparecido por ello ese margen de absorción que debe tener una refinería para cubrir cualquier eventualidad técnica o de mercado, de modo que hoy cualquier incidencia local se traslada de inmediato al precio internacional del destilado y por ende a la economía en general dependiente del transporte y la industria.
En una industria con tantos actores, el margen lo es todo
Los números dejan poco espacio a la interpretación y permiten ver el abismo que separa la materia prima que extraemos del producto final que consumimos. Según la AIE, el procesamiento global de crudo ha caído a 80,9 millones de barriles diarios, 5 millones menos que el año anterior. Esta contracción en la oferta de derivados debido a la falta de procesamiento ha hecho que el crack spread del diésel (el margen entre el barril de crudo y el producto refinado) alcance cifras récord de 102,20 dólares por barril en Estados Unidos.
Aquí está la diferencia con las crisis que hemos sufrido con anterioridad. Entonces el que mandaba era el Brent, ahora lo hace la escasez física del destilado. Refinerías como Valero, Marathon o Chevron están operando por encima del 97% de su capacidad y aun así no consiguen cubrir el agujero del que venimos hablando. Las reservas estadounidenses de destilados han bajado a 107,1 millones de barriles, su nivel más bajo desde 1996. Y mientras tanto, en Europa nos preguntamos cómo el diésel (1,93 €/l) puede estar costando un 8% más que la gasolina (1,79 €/l).
Un largo camino desde el subsuelo al depósito de tu coche
El recorrido va del subsuelo al surtidor y en el camino nos podemos encontrar a actores muy distintos. Al principio están los productores de crudo y gas que extraen altos volúmenes, pero cuya influencia termina cuando entregan la materia prima “en bruto”. El poder real está un paso más allá, en las refinadoras, que son quienes controlan el cuello de botella y hoy se están embolsando márgenes cercanos a los 90 dólares por barril procesado frente a los 20 o 30 de siempre. Ni siquiera ellas pueden hacer mucho más, ya que por más que quieran procesar materia prima, no existe infraestructura adicional donde producir esos destilados.
Por encima de las empresas están los Estados, que también tienen mucho que decir aquí. La propia China mantiene cuotas estrictas a la exportación para proteger su consumo interno, y Rusia ha suspendido sus envíos internacionales de diésel tras los daños sufridos en su red de refinamiento debido a los ataques ucranianos. Al final de la cadena estamos nosotros, sufriendo los altos precios actuales. No obstante, conviene señalar algo importante.
La gasolina es para un uso destinado al coche particular, pero el diésel y el queroseno son los que mueven el transporte pesado, la maquinaria agrícola y la aviación. Un agricultor ve duplicarse su factura de carburante en plena cosecha y ese sobrecoste acaba en nuestra cesta de la compra automáticamente. Lo mismo ocurre con las mercancías por carretera, donde el gasóleo supone en torno a un tercio de los costes operativos de las flotas.
Por si no fuera suficiente, añadimos Rusia y Ormuz a la ecuación
A todo lo anterior hay que sumarle que la refinería es una infraestructura anclada en un territorio, lo que la convierte en un objetivo perfecto en caso de conflicto. Hemos visto cómo los ataques con drones ucranianos contra refinerías rusas han dejado fuera de juego el 40% de la capacidad de refino de Rusia, recortando su procesamiento de 5,3 a 3,9 millones de barriles diarios. El mercado perdió por esa vía 1,3 millones de barriles diarios en exportaciones de diésel, ni más ni menos que el 20% del comercio marítimo de este carburante.
Y mientras tanto, las tensiones en el estrecho de Ormuz, por donde pasa el 20% del petróleo mundial, han terminado de desbaratar el transporte marítimo, con las refinerías de Oriente Medio recortando su actividad en 1,6 millones de barriles diarios. Aquí está la clave de por qué esto es muy difícil de que vuelva a la normalidad en el corto plazo. Un pozo se puede sustituir abriendo otros yacimientos, pero reparar ciertas unidades dentro de una refinería exige repuestos muy específicos y meses de trabajo. Por eso el refino se ha convertido en el blanco perfecto para el enemigo.
¿Un nuevo paradigma en la seguridad energética?
La falta de capacidad de transformación va a seguir siendo un factor de inestabilidad en los mercados. Hay grandes proyectos en marcha, la refinería Dangote en Nigeria o varias plantas en India, que aportarán capacidad adicional, pero se irán integrando poco a poco en el mercado y a priori no van a compensar el desinterés inversor de Occidente. Además, ese desplazamiento geográfico de la capacidad de refino trae consigo mayor dependencia. Europa pasaría a importar producto ya acabado desde Asia y África occidental, por rutas más largas y más expuestas a disrupciones.
En definitiva, el modelo tradicional de medir la salud del mercado petrolero en barriles extraídos se ha quedado más que antiguado. Lo que la economía real necesita son productos finales de alta especificación técnica, y eso no sale del pozo. Mientras la política energética no ponga la infraestructura de refino al mismo nivel de importancia que la extracción, seguiremos expuestos a más volatilidad y a la falta de capacidad industrial que venimos sufriendo hasta el momento.







Carlos
10/09/2026