

El comercio de hidrocarburos vive su mayor disrupción logística en décadas. Tras la parálisis de Ormuz y el ataque del 11 de septiembre de 2026 al oleoducto saudí Petroline, el transporte marítimo se ha convertido en el gran cuello de botella de la seguridad energética. La escasez de tonelaje ha llevado las tarifas de los superpetroleros (VLCC) por encima del millón de dólares diarios.
Un millón de dólares al día: el transporte marítimo de crudo, al límite
Las tarifas de los superpetroleros (VLCC) entre el Pérsico y Asia han marcado un récord de 1,27 millones de dólares diarios, doce veces más que sus niveles previos

Ningún comentario
Por si fuera poco, metaneros y petroleros sufren una oleada de ciberataques. El caso del Vivit Africa LNG, desviado a Algeciras tras perder el control de sus sistemas de carga frente a Rovigo (Italia), deja claro que la amenaza ya no se limita a los bloqueos físicos y que también puede paralizar la navegación digitalmente.
La desinversión en barcos pasa factura
La escalada bélica entre EE. UU. e Irán a finales de febrero de 2026 fue la chispa que disparó las tarifas, pero el problema de oferta viene de antes. Las previsiones sobre el pico de la demanda de petróleo quitaron las ganas de encargar buques en los astilleros asiáticos, así que el mercado llegó a la crisis sin margen para absorber un aumento repentino de la demanda de barcos.
Esa falta de inversión se tradujo en entregas mínimas, con un solo VLCC en 2024 y apenas cinco en 2025. La flotaes hoy la más vieja desde 1998, y a finales de 2026 cerca de la mitad de los superpetroleros superará los 15 años. Además, la "flota en la sombra" que esquiva las sanciones al crudo ruso ha absorbido buques y ha reducido la disponibilidad regulada. La cartera de pedidos suma 262 VLCC en construcción, el máximo desde octubre de 2008, pero las entregas no comenzarán hasta 2027, con 58 unidades.
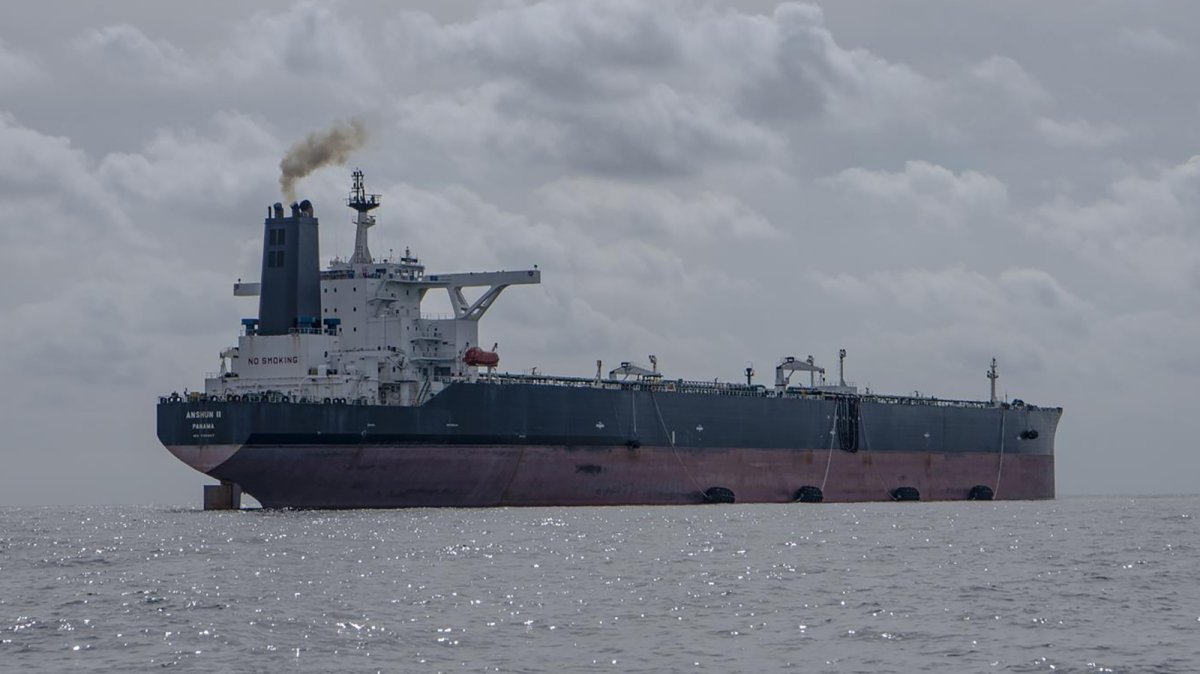
Al alto coste del flete se le suma la fragilidad de los sistemas a bordo
El coste del transporte ha perdido cualquier relación con sus referencias habituales. En el mercado spot, la ruta TD3C del Baltic Exchange (Ras Tanura a Ningbo) cotizaba el 15 de septiembre de 2026 a 1.099.000 dólares al día para un VLCC de 270.000 toneladas, tras superar el millón por primera vez el día 14. Y el 21, según datos de LSEG, marcó un récord de 1,27 millones. Un viaje del Pérsico a China ha pasado de 4,5 a 63 millones de dólares, y el flete ya supone el 25% del valor de la carga, frente al 5% anterior. Llevar crudo de Houston a Asia cuesta 26 dólares por barril (52 millones por cargamento), un cuarto del precio del WTI.
En el GNL, la tarifa spot atlántica subió un 163% en un solo día hasta los 161.750 dólares diarios, con picos que llevaron el flete de 40.000 a 300.000 dólares al día. Las primas por riesgo de guerra han pasado de entre el 0,02% y el 0,05% del valor del casco a entre el 7,5% y el 10%, lo que encarece cada viaje entre 3 y 10 millones de dólares.
Y luego está el problema de la ciberseguridad, que golpea a la tecnología operativa de los buques. En el Vivit Africa LNG, la tripulación perdió el control de la presión del vapor frente a Gibraltar y, ya en el Adriático, vio cómo se alteraban las válvulas de alivio y el gas de evaporación. En el petrolero VL Prosperity, inspeccionado por la Guardia Costera de EE. UU. y el FBI, las intrusiones llegaron al combustible, al refrigerante y al motor principal.
¿Quién es el que controla el cotarro en alta mar?
La crisis ha cambiado el reparto de poder en el mercado. Sinokor ha acaparado tonelaje comprando VLCC a armadores griegos hasta controlar cerca de 120 superpetroleros, alrededor del 15% de la flota no sancionada, y ha llegado a ofrecer buques al 897% de la tarifa base. Armadores como John Fredriksen (Frontline) y Gianluigi Aponte (MSC) registran beneficios récord. Las estatales también buscan capacidad propia. ADNOC compró seis VLCC en dos meses, y las de Kuwait e Irak se pelean por petroleros usados de 5 a 10 años, que han llegado a pagarse por 150 millones de dólares, más que los 135 millones de uno nuevo.
Traders como Vitol, Trafigura y Total Singapore asumen fletes desorbitados, mientras la OMI y Marsh confirman que las aseguradoras se resisten a emitir pólizas spot en zonas de conflicto. En paralelo, la Guardia Costera de EE. UU. y el FBI vigilan más de 20 buques por riesgo de ciberataques, y la Guardia Costera italiana ha endurecido las inspecciones tras el caso Rovigo.
Cuanto más largo es el viaje, más nos afecta en el bolsillo
El bloqueo de Ormuz, por donde pasa el 20% del petróleo y del GNL del mundo, obligó a reorganizar los flujos. El ataque a Petroline dejó fuera de juego la salida por Yanbu y desvió 60 millones de barriles hacia Omán para hacer transferencias buque a buque (STS), que allí pasaron de 900.000 barriles diarios en agosto a 3,6 millones en septiembre. Para sostenerlas hacen falta 15 superpetroleros funcionando como lanzaderas.
Rodear el cabo de Buena Esperanza alarga el viaje entre 18 y 20 días y encarece el flete entre 11 y 14 millones de dólares por trayecto. Para Europa, esto pone seriamente en riesgo su seguridad de suministro. Las refinerías tampoco salen bien paradas, porque el parón en Yanbu, que deja fuera del mercado 200.000 barriles diarios, ha encarecido el diésel y ha apretado los márgenes. Y, como no puede ser de otra forma, ese sobrecoste acaba llegando a nuestros bolsillos en forma de inflación.
Qué nos depara el futuro cercano
Los analistas creen que la tensión en los fletes será estructural durante 2027. Los astilleros irán entregando barcos muy poco a poco, así que el tonelaje seguirá escaso, y la reconstrucción de los inventarios europeos de gas mantendrá alta la demanda de metaneros.
Para saber cuánto puede durar esto, el mercado sigue de cerca cuatro indicadores principales. El primero, el volumen diario de transferencias STS en Omán, termómetro de la saturación de los buques lanzadera. El segundo, el ritmo de entregas en los astilleros asiáticos, sobre todo los 58 VLCC previstos para 2027, que marcará cuándo empieza a aflojar la escasez de tonelaje. El tercero, las primas de riesgo de guerra en el golfo Pérsico y el mar Rojo. Y el cuarto, la implantación de los nuevos protocolos de ciberseguridad de la OMI para los sistemas operativos a bordo, clave ante una amenaza que ya no es solo física.
No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios