Ningún comentario El mercado energético mundial no está pasando por su mejor momento. La interrupción del suministro de petróleo y gas en el Golfo Pérsico lo ha puesto todo del revés. Los ataques contra Ras Laffan, en Qatar, y el bloqueo de Ormuz han dejado paralizado el 20% del comercio global de GNL. Para Europa, que después de 2022 modificó por completo su matriz de importación apoyándose en los metaneros, el parón catarí supone ahora un verdadero dolor de cabeza. No hablamos de una subida especulativa de precios, sino de una pérdida de abastecimiento físico en un mercado ya de por sí ajustado y sin mucha capacidad ociosa. Entender cuáles son las razones que han llevado a esta urgencia y conocer las posibles alternativas que pueden entrar en juego (léase Argelia) resulta de vital importancia para anticipar el nuevo mapa de dependencia energética de Europa.
De mal en peor: de Rusia al GNL
La vulnerabilidad europea no es cosa de ayer; viene concretamente de la reconfiguración gasista que arrancó en 2022 tras la invasión rusa de Ucrania. Durante décadas, el suministro descansaba sobre infraestructuras fijas por gasoductos procedentes de Rusia, con flujos continuos y costes que no sufrían una alta volatilidad en los mercados. Al acelerar la desconexión de Moscú, la UE apostó por la flexibilidad que en teoría ofrece el GNL, convirtiendo las plantas de regasificación en su eje estratégico y elevando el peso del GNL hasta el 50% de todo el gas que importa Europa.
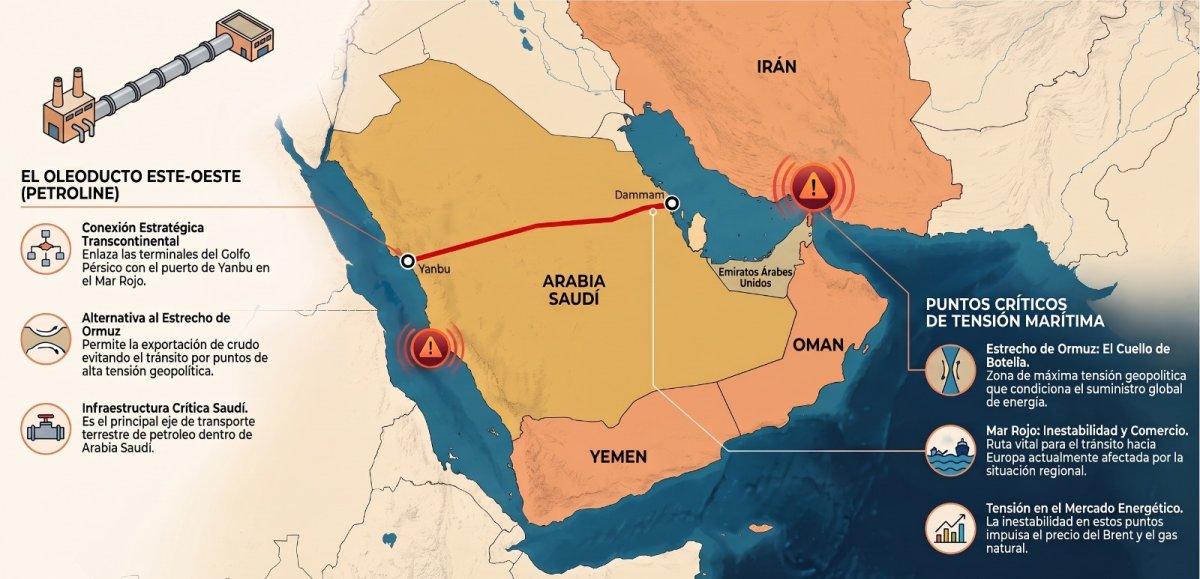
Sin embargo, en esa transición al parecer no se tuvo en cuenta un riesgo. Cambiar la dependencia de un proveedor por gasoducto por una exposición a rutas marítimas llenas de cuellos de botella altamente volátiles puede traer consigo muchos problemas como los que estamos viendo hoy día. Bruselas dio por hecho que la liquidez del GNL absorbería cualquier imprevisto en la región. Esa afirmación se ha caído por su propio peso al comprobar que la producción catarí depende de pasar por Ormuz, una vía que no tiene alternativa logística para el transporte marítimo. La ilusión de una flexibilidad sin riesgos ha dejado al mercado europeo a merced de los conflictos en Oriente Medio.
El GNL no tiene plan B
Y aquí hay una diferencia respecto al petróleo que explica muchas cosas. El crudo del Golfo puede encontrar alguna alternativa para ser exportado, como el trasvase de barco a barco o el desvío por oleoducto. El gas licuado, en cambio, viaja a 162 grados bajo cero y solo se puede cargar y descargar en plantas fijas preparadas para ello, así que no hay manera de trasvasarlo en mitad del mar. Eso convierte a esas plantas y a las rutas que las unen en objetivos militares.
Con Europa y Asia peleándose por los mismos barcos, muchos ponen rumbo al Pacífico, donde pagan más, y la UE se queda sin gas suficiente para llegar al 90% de almacenamiento antes del invierno. Ese sobrecoste por riesgo político ya está dentro de los contratos a largo plazo y del precio del transporte, restando competitividad a la industria europea y obligando a los gobiernos a pagar cada vez más por su seguridad.
Desplome del 96% en el GNL catarí. Se dice pronto
Si echamos un vistazo a las cifras, nos damos cuenta de la magnitud del parón en la industria gasista de Qatar. En los seis meses posteriores al inicio de las hostilidades, Qatar despachó únicamente 18 cargamentos de GNL, frente a los 509 del mismo periodo del año anterior. Es decir, un desplome del 96% en exportaciones y pérdidas para QatarEnergy que se estiman en 24.000 millones de dólares. Los impactos contra Ras Laffan inutilizaron los trenes 4 y 6, eliminando de un plumazo el 17% de la capacidad del país (unos 13 millones de toneladas anuales). QatarEnergy ya ha confirmado que la reconstrucción llevará entre tres y cinco años, lo que le ha obligado a declarar fuerza mayor en contratos (muchos con Europa) valorados en 20.000 millones de dólares anuales.
La respuesta de los mercados financieros no se hizo esperar, por supuesto. El contrato de referencia del TTF holandés ha registrado repuntes de más del 20% semanal, superando los 80 euros por megavatio-hora, y los futuros para 2027 se sitúan por encima de los 60 euros, el doble que antes del conflicto. Kpler cifra en 5,8 millones de toneladas de GNL al mes el hueco de suministro en la cuenca atlántica, que es de donde bebe Europa. El problema es que nadie puede cubrirlo. Estados Unidos, Australia, Nigeria o Trinidad trabajan ya al límite de su capacidad y podrían aportar no más de 2 millones adicionales. A esto se suma que los almacenamientos subterráneos arrancaron la temporada de llenado al 63% de su capacidad, muy por debajo del promedio del 80%, y lejos del 90% que exige Europa.
Siempre nos quedará Argelia
El nuevo mapa que comenzamos a vislumbrar presenta una redistribución de presiones comerciales y alianzas geopolíticas. En el epicentro del problema está QatarEnergy, que tiene paralizado el 93% del flujo exportador de Doha debido a los problemas en Ormuz. Entre los países europeos más afectados destaca Italia, donde Edison tiene un contrato por 6.400 millones de metros cúbicos anuales (el 10% del consumo italiano) y ya ha sufrido la cancelación de hasta 29 cargamentos programados entre abril y noviembre de 2026.
Ante esta brecha, Argelia aparece como el salvavidas con mayor capacidad de abastecimiento inmediato para el sur de Europa, y España es su principal puerta de entrada. Por el Medgaz, el gasoducto que une Hassi R'Mel con Almería, entraron el año pasado 9,4 bcm, casi al límite de los 10,5 que admite la infraestructura. Madrid ya negocia con Argel sumar entre 0,5 y 1 bcm adicionales optimizando las estaciones de compresión, sin necesidad de grandes inversiones. Italia es otra entrada clave a través del Transmed, con un 30% de su consumo cubierto por gas argelino, y sus gestiones en la capital argelina apuntan en la misma dirección que las negociaciones que ha tenido recientemente España con el país africano. En paralelo, los exportadores de GNL estadounidenses operan a máxima capacidad y registran récords de 11,7 millones de toneladas mensuales, mientras Azerbaiyán intenta aumentar sus entregas por el corredor sudoriental. A esto se le suma que los importadores asiáticos pujan con agresividad por los cargamentos del Atlántico, llevando el TTF holandés a niveles cercanos a los 85 euros el MWh.
¿Nos tocará volver a los gasoductos para sobrevivir?
A medio y largo plazo, el parón del Golfo Pérsico acelera el derrumbe del plan inicial de Europa y obliga a los Estados miembros a replantearse sus prioridades. Con las reparaciones de Ras Laffan estimadas en tres a cinco años, el mercado seguirá tenso hasta que llegue la nueva capacidad norteamericana prevista para 2028. Y a la vista de lo ocurrido, cambiar la dependencia del tubo ruso por otra igual de frágil, esta vez por mar y expuesta a cualquier crisis geopolítica, ha resultado insostenible. Apostar por vecinos conectados por gasoducto, como Argelia, acelerar las renovables y ganar flexibilidad en el almacenamiento es la única vía de escape para que Europa deje de preocuparse cada vez que surge un conflicto geopolítico. Desafortunadamente, la época del gas barato y sin sobresaltos ha finalizado.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios