

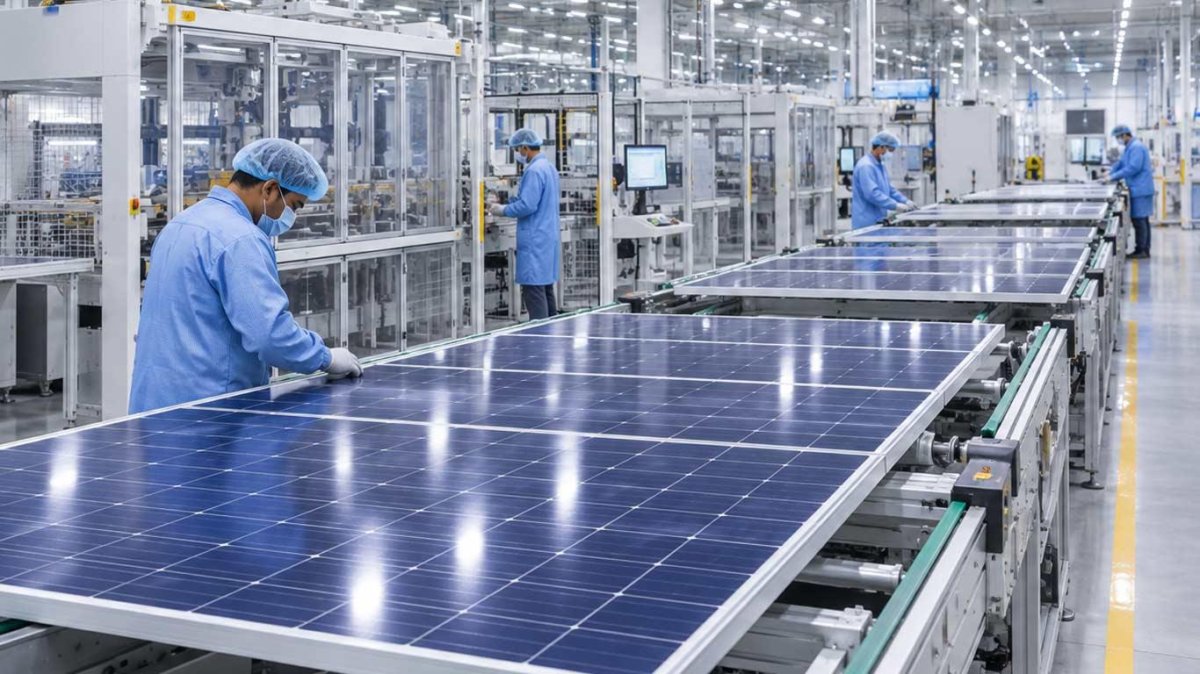
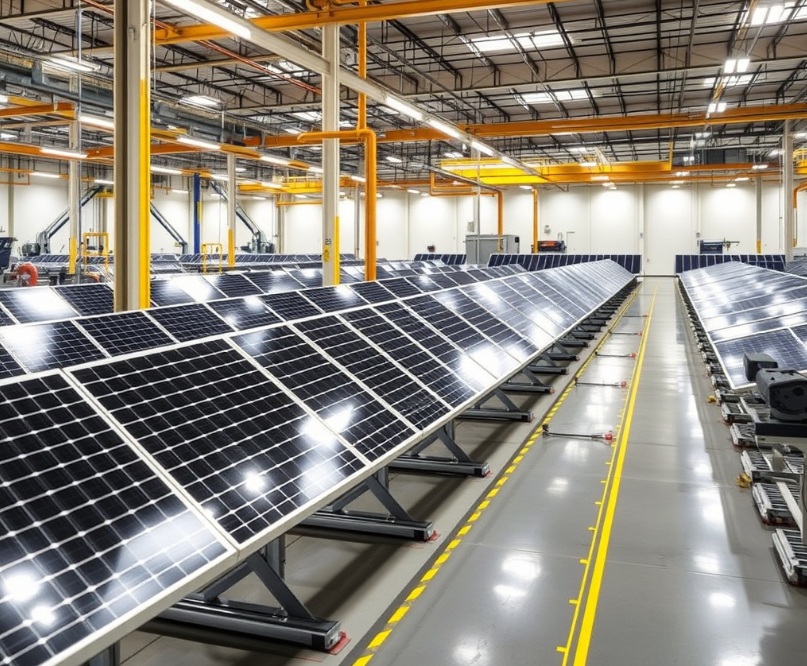
India añadió 50,6 GW de capacidad de fabricación de módulos solares y 9,7 GW de capacidad de fabricación de células solares durante el primer semestre de 2026, según el informe State of Solar PV Manufacturing in India H1 2026, elaborado por Mercom India.
India suma 50,6 GW de capacidad de fabricación de módulos y 9,7 GW de células en el primer semestre de 2026
India instaló un récord de 27 GW de nueva capacidad de generación solar en el primer semestre de 2026, un 49% más que los 18 GW registrados en el mismo periodo de 2025,
Ningún comentario
India instaló un récord de 27 GW de nueva capacidad de generación solar en el primer semestre de 2026, un 49% más que los 18 GW registrados en el mismo periodo de 2025, según la consultora de investigación.
El crecimiento se produjo después de un primer trimestre también récord, en el que India instaló 15,3 GW de nueva capacidad solar, un 143% más interanual que los 6,3 GW del primer trimestre de 2025 y un 49% más que los 10,3 GW del cuarto trimestre de 2025, según los datos publicados por Mercom en mayo de 2026.
La capacidad anual acumulada de fabricación de módulos alcanzó los 261,7 GW a junio de 2026, mientras que la capacidad anual de fabricación de células solares se situó en 36,6 GW.
Del total acumulado, 225,5 GW de capacidad de fabricación de módulos estaban incluidos en la Lista I de Modelos y Fabricantes Aprobados (ALMM), mientras que la Lista II de ALMM cubría cerca de 35,5 GW de capacidad de fabricación de células.
TOPCon, tecnología dominante
La tecnología de contacto pasivado con óxido de túnel (TOPCon) representaba el 80% de la capacidad de fabricación de módulos incluida en la lista ALMM a junio de 2026, consolidándose como la tecnología dominante.

La tecnología PERC monocristalina con emisor pasivado y contacto posterior/TOPCon representaba el 11%, seguida de la Mono PERC, con un 4%; la tecnología de heterounión (HJT), con un 3%; y la tecnología de capa delgada, con un 2%.
Gujarat se mantuvo como el principal polo manufacturero, con cerca del 45% de la capacidad de fabricación de módulos de India y más del 36% de la capacidad de fabricación de células. Rajastán y Tamil Nadu ocuparon el segundo y tercer puesto en fabricación de módulos, con 26,1 GW y 23,4 GW de capacidad, respectivamente.
En el caso de las células solares, Gujarat lideró con el 37% de la capacidad anual de producción, seguido de Tamil Nadu, con 4,3 GW, y Telangana, con 4,2 GW.
Las importaciones indias de células y módulos solares aumentaron un 18% en el primer semestre de 2026 respecto al mismo periodo de 2025. Las células solares representaron el 81% del total de las importaciones, mientras que los módulos supusieron el 19% restante.
EEUU, el principal mercado de exportación
Estados Unidos siguió siendo el principal mercado de exportación de células y módulos solares de India durante el primer semestre de 2026, al concentrar el 92% de las exportaciones totales.

Sin embargo, esta posición podría verse afectada negativamente por los derechos antidumping y compensatorios definitivos impuestos por el Departamento de Comercio de Estados Unidos (DoC) a las células fotovoltaicas de silicio cristalino procedentes de India, Indonesia y Laos, anunciados a principios de este mes. Para los fabricantes indios, la tasa combinada asciende al 249,13%, resultado de un margen antidumping definitivo del 123,04% y de un derecho compensatorio del 126,09%.
La capacidad de fabricación del país también siguió estando concentrada entre los principales productores. Los diez mayores fabricantes concentraban el 60% de la capacidad total de fabricación de módulos de India.
Capacidad instalada
La capacidad instalada de generación eléctrica renovable de India alcanzó los 288 GW a 30 de junio de 2026, lo que representaba aproximadamente el 54% de toda la capacidad energética instalada del país, según el informe Q2 2026 India RE Update, elaborado por JMK Research & Analytics y publicado en agosto de 2026.
La energía solar representaba 162 GW, equivalentes al 56% de la capacidad renovable de generación instalada, seguida de la eólica, con 57 GW, y la gran hidráulica, con 52 GW.
A 30 de junio, alrededor de 149 GW de proyectos de generación renovable —incluidos proyectos solares, eólicos, híbridos y de almacenamiento— se encontraban en cartera, con su puesta en servicio prevista durante los cuatro o cinco años siguientes. Otros 48 GW se encontraban en fase de licitación, con concursos ya convocados pero cuyas subastas todavía no habían concluido.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios