El regreso del sector petrolero venezolano se acelera con la llegada de grandes compañías y nuevos operadores
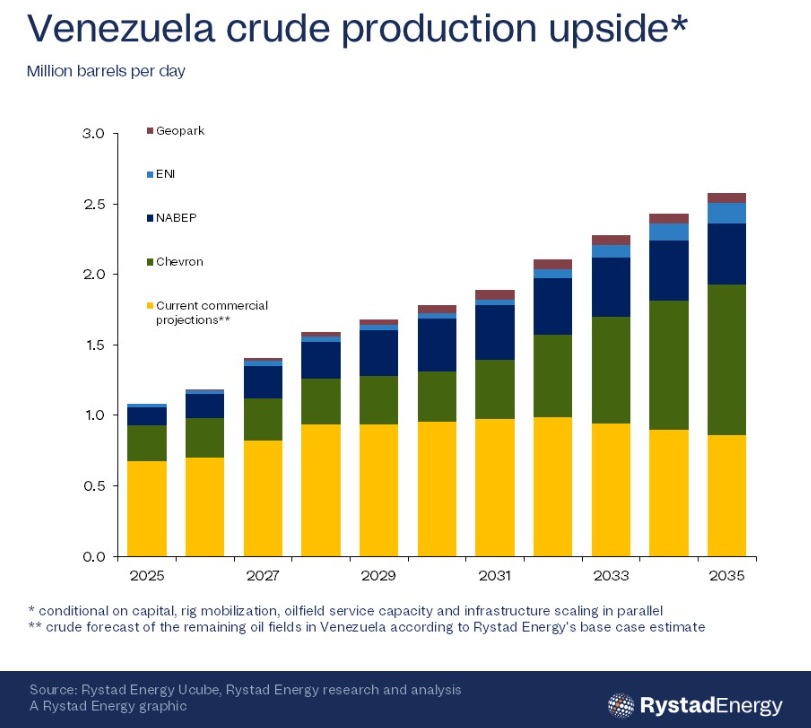
Rystad Energy estima que la producción de crudo venezolano podría alcanzar alrededor de 1,6 millones de barriles diarios (bpd) en 2028 y 1,8 millones de bpd en 2030
El sector petrolero upstream —exploración y producción— de Venezuela está atrayendo la mayor diversidad de operadores internacionales y capital de las últimas décadas. Las grandes compañías ya establecidas están ampliando su presencia, mientras nuevos actores ingresan al mercado al amparo de un marco contractual revisado.
Si la movilización de capital, la disponibilidad de equipos de perforación y la capacidad de los servicios petroleros avanzan al ritmo necesario, Rystad Energy estima que la producción de crudo venezolano podría alcanzar alrededor de 1,6 millones de barriles diarios (bpd) en 2028 y 1,8 millones de bpd en 2030.
“El grupo de compañías que actualmente busca expandirse u operar en Venezuela es realmente distinto de todo lo que hemos visto en años. Los operadores tradicionales están asumiendo un papel más relevante y nuevos nombres están entrando en el mercado. Una base más amplia de operadores debería contribuir a movilizar el capital y la actividad necesarios para reconstruir las plataformas de perforación, los servicios petroleros y las infraestructuras de toda la cadena de suministro”, dice Radhika Bansal, vicepresidenta sénior de Petróleo y Gas de Rystad Energy,
Chevron ha incorporado los bloques Carabobo-1 y Carabobo-2-Sur-A a su cartera y ha anunciado inversiones superiores a 7.000 millones de dólares durante los próximos cinco años. Eni ha asumido en exclusiva la operación de Junín 5 bajo un nuevo contrato de participación en la producción con una duración de 25 años.
Por su parte, Repsol ha recuperado el control operativo de Petroquiriquire, mientras Shell ha regresado al país mediante acuerdos de desarrollo para los campos Carito y Pirital.
Entre los nuevos participantes figuran la independiente regional GeoPark, la estadounidense Hunt Oil, con sede en Texas, y la brasileña Fluxus Oil, Gas & Energy. A ellos se suma Blue Energy Partners (NABEP), de Norteamérica, que ha ampliado considerablemente su posición en Venezuela mediante un acuerdo marco que abarca 17 áreas de producción y desarrollo.
Rystad Energy considera que los programas de inversión vinculados a operadores consolidados y activos claramente definidos ofrecen una base más concreta que los planes de mayor envergadura que requieren importantes volúmenes de capital externo.
La cifra de 100.000 millones de dólares planteada por NABEP representa una necesidad de financiación a largo plazo, no capital comprometido para el corto plazo, y la compañía todavía no ha hecho pública una estructura financiera detallada.
El principal cuello de botella, por ahora, es operativo. Según Baker Hughes, en agosto había apenas dos equipos de perforación activos en Venezuela, frente al objetivo de alrededor de 93 equipos para 2028 establecido por el Ministerio de Hidrocarburos.
La cadena de suministro de servicios petroleros, sin embargo, comienza a reconstruirse. SLB cuenta con alrededor de 15 equipos de perforación ubicados en Venezuela que potencialmente podrían volver a operar en el plazo de un año.
“En términos generales, Rystad estima que la actividad tendría que alcanzar unos 50 equipos de perforación en 2028 y cerca de 80 en 2030 para sostener la trayectoria de producción prevista. Varias de las nuevas oportunidades identificadas estaban anteriormente vinculadas a operadores rusos y chinos, y aún podría producirse una nueva reestructuración de algunas posiciones heredadas a medida que avance el nuevo marco contractual”, añade Bansal.
El crecimiento inicial llegará de los campos existentes
El aumento de la producción en el corto plazo procederá principalmente de proyectos brownfield, es decir, de activos ya existentes. El incremento de barriles provendrá de la rehabilitación de campos, la reactivación de pozos y nuevas perforaciones dentro de yacimientos ya desarrollados.
Entre las principales áreas figuran la cartera de NABEP en el lago de Maracaibo, los activos Petropiar y Petroboscan de Chevron, el campo Corocoro de Eni y el bloque Bare de GeoPark.
Los tres contratos de participación en la producción de NABEP ya han ofrecido una muestra del impacto que puede tener la reactivación de las inversiones.
La compañía comenzó a modificar sustancialmente la situación mediante su participación en las antiguas operaciones de Petrozamora, vinculadas a intereses rusos en torno al lago de Maracaibo. La producción conjunta de esos activos parece haber aumentado de aproximadamente 90.000 bpd a finales de 2024 a casi 200.000 bpd en la actualidad.
Los nuevos proyectos cobrarán protagonismo en la próxima década
El crecimiento impulsado por proyectos greenfield, es decir, desarrollos nuevos, comenzará a adquirir mayor relevancia durante la década de 2030. El proceso estará liderado por Ayacucho 8, de Chevron; Junín 5, de Eni; y los nuevos bloques del Orinoco adjudicados a NABEP.
En el escenario alcista modelado por Rystad, esta combinación podría elevar la producción venezolana de crudo hasta aproximadamente 2,58 millones de bpd en 2035. Los nuevos volúmenes se repartirían casi por igual entre ampliaciones de campos existentes y desarrollos completamente nuevos.
Más compañías evalúan oportunidades
El potencial de crecimiento podría ser aún mayor a medida que se amplía el interés de los inversores.
Continental Resources ha firmado un acuerdo preliminar para Ayacucho 2, mientras ExxonMobil mantiene conversaciones sobre un posible regreso al país. TotalEnergies ha suscrito un memorando de entendimiento (MoU) con PDVSA para explorar nuevas oportunidades en hidrocarburos.
Al mismo tiempo, un inversor vinculado a Turquía avanza con inversiones en el campo productor CEMA.
En el ámbito de los servicios petroleros, Halliburton también ha firmado acuerdos con Eneva y WESCA para explorar oportunidades de desarrollo de petróleo y gas.
Pese a este renovado interés, el ritmo de recuperación seguirá condicionado por la capacidad de materializar las inversiones anunciadas y por la posibilidad de Venezuela de reconstruir su capacidad de perforación, servicios petroleros e infraestructura.
En otras palabras, el regreso de capital y operadores internacionales está ampliando el potencial de recuperación del sector, pero convertir ese interés en un aumento sostenido de la producción dependerá de la ejecución efectiva de las inversiones y de la reconstrucción de la capacidad operativa del país.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios