9 comentarios publicados La energía solar fotovoltaica española afronta una creciente presión sobre su rentabilidad que ya no responde tanto al coste de producir electricidad como al valor económico que consigue obtener por ella. Un informe elaborado por Manuel Fernández Ordóñez y Daniel Fernández Méndez, del Centro Peter Huber de la Universidad de las Hespérides, concluye que el rápido crecimiento de la capacidad solar ha generado un problema de absorción de la producción en un sistema donde la demanda, el almacenamiento, la electrificación y la flexibilidad no han avanzado al mismo ritmo.
El deterioro ya se refleja en los ingresos de las plantas. Según el estudio, una instalación fotovoltaica plenamente expuesta al mercado mayorista había capturado 31,2 €/MWh al cierre de agosto de 2026, un nivel suficiente para cubrir el coste nivelado de generación (LCOE), estimado en 30,55 €/MWh, pero inferior a los 33,02 €/MWh necesarios para recuperar la deuda y muy por debajo de los 37,77 €/MWh requeridos para remunerar el capital.
El fenómeno responde principalmente a la canibalización de precios. La incorporación masiva de nuevos parques ha concentrado todavía más la generación en las horas centrales del día, cuando las instalaciones solares producen simultáneamente. Cuando la demanda no es suficiente para absorber ese volumen y no existen mecanismos de almacenamiento o consumo flexible capaces de desplazarlo, los precios mayoristas se reducen y también lo hace la remuneración de las plantas fotovoltaicas.
La consecuencia es una paradoja para una tecnología que continúa siendo competitiva en costes: cuanto mayor es su penetración, más difícil resulta mantener el valor económico de la electricidad que produce. Cada nuevo MW añade generación en unas franjas horarias ya sometidas a una elevada presión sobre los precios.
La solar ya captura menos de la mitad del precio del mercado
La evolución del precio capturado por la fotovoltaica muestra la magnitud del cambio. En 2019, las plantas solares obtenían un precio equivalente al 102% del precio medio del mercado mayorista. En 2026, esa proporción había caído hasta el 49%, de acuerdo con los datos del informe. La tecnología ha pasado así de capturar un precio muy próximo al del conjunto del mercado a recibir menos de la mitad.
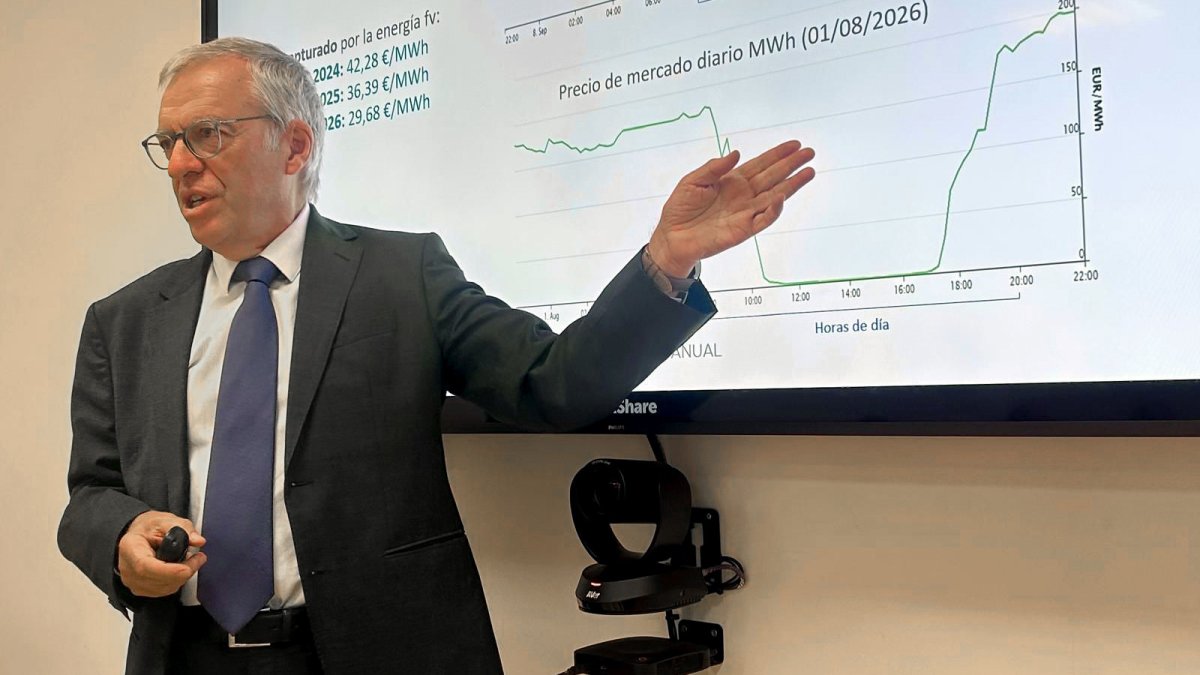
En términos absolutos, el precio capturado alcanzó los 150,1 €/MWh en 2022, antes de descender hasta 71,97 €/MWh en 2023, 41,77 €/MWh en 2024 y 35,87 €/MWh en 2025. Para 2026, el estudio sitúa el valor en 31,22 €/MWh en el periodo analizado.
Una de las expresiones más claras de esta situación es la proliferación de horas con precios cero o negativos. El informe estima que 2026 superará las 1.000 horas con precios en estos niveles, frente a las 805 horas registradas en 2025 y las 784 de 2024. Para los autores, esta evolución evidencia la creciente saturación de las horas de mayor producción solar.
Los vertidos superarán los 12.000 GWh
La pérdida de valor no se limita al precio. La fotovoltaica se enfrenta también a una reducción de la cantidad de energía que puede llegar a monetizar. Los vertidos solares, prácticamente inexistentes en 2020, han aumentado con rapidez y el informe estima que superarán los 12.000 GWh en términos anualizados durante 2026.
Estos recortes se producen cuando una instalación dispone de recurso solar y capacidad para generar, pero la energía no puede integrarse en el sistema por circunstancias como una elevada producción renovable simultánea, una demanda reducida, congestiones de red o necesidades de estabilidad.
Para los proyectos, el impacto es directo: la energía que no llega a integrarse tampoco genera ingresos. El estudio señala que durante 2026 se han registrado días en los que los vertidos solares llegaron a superar el 30% de la energía que entró en el mercado.
El efecto tampoco es homogéneo. La exposición de cada planta depende de factores como su ubicación, el nudo de conexión, las congestiones de la red, la disponibilidad de almacenamiento y las necesidades operativas del sistema. Por ello, dos instalaciones con características técnicas similares pueden afrontar situaciones financieras muy diferentes.
El apagón agrava el escenario, pero no origina la crisis
El informe diferencia entre la pérdida estructural de valor de la solar y los efectos derivados del apagón del 28 de abril de 2025. Según los autores, el apagón no explica la canibalización de precios, que ya estaba produciéndose por el aumento de la capacidad fotovoltaica, pero sí ha incrementado la presión sobre el volumen de energía que las plantas pueden monetizar.
Tras el apagón, Red Eléctrica comenzó a operar el sistema bajo un régimen denominado "operación reforzada", con un enfoque más conservador para garantizar la seguridad, la estabilidad de tensión y frecuencia y la disponibilidad de reservas. Esta forma de operación puede implicar una mayor intervención sobre el resultado económico inicialmente determinado por el mercado.
El deterioro de los ingresos resulta especialmente significativo al comparar distintos ejercicios. En 2020, un MW solar plenamente expuesto al mercado generó unos 49.983 euros anuales, con un precio medio mayorista de 33,96 €/MWh. En 2025, ese mismo MW generó menos ingresos pese a que el mercado registró un precio medio de 65,28 €/MWh.
El dato de 2026 está además condicionado por el repunte de los precios del gas asociado al conflicto en Oriente Medio. El encarecimiento del combustible ha elevado el precio mayorista y ha permitido que la solar capture valores superiores a los registrados durante la primera mitad del año: de 17,9 €/MWh hasta el 19 de junio a 31,45 €/MWh hasta el 2 de septiembre. El estudio advierte de que esta situación coyuntural puede estar ocultando parcialmente el deterioro estructural de la rentabilidad solar.
Los PPA pierden capacidad de protección
La presión sobre los ingresos también alcanza a los PPA, los contratos de compraventa de energía a largo plazo que se han convertido en una herramienta fundamental para financiar nuevos proyectos y reducir su exposición al mercado mayorista.
El problema es que disponer de un PPA no garantiza necesariamente una cobertura completa. Parte de la producción puede permanecer expuesta al mercado y, además, muchos contratos recientes incorporan cláusulas que excluyen la liquidación durante las horas con precios cero o negativos.
Estas cláusulas, conocidas como carve-outs, adquieren mayor importancia a medida que aumentan las horas de precios deprimidos. Una planta puede tener, por tanto, una elevada cobertura contractual en términos nominales y estar desprotegida precisamente durante las franjas en las que la presión sobre los ingresos es mayor.
Además, los contratos no resuelven el problema de los vertidos. Un PPA puede proteger el precio de una determinada cantidad de energía, pero no genera ingresos por aquella producción que finalmente no puede integrarse o entregarse.
El problema empieza a afectar a la nueva inversión
Las consecuencias son distintas para las plantas existentes y para los nuevos proyectos. En los activos ya construidos, el principal riesgo se concentra en su capacidad para atender los compromisos financieros cuando los ingresos se sitúan por debajo de las previsiones. Para las nuevas instalaciones, el problema aparece antes: si el ingreso esperado no compensa el coste de capital, la inversión pierde atractivo.
El informe apunta que una parte relevante de los proyectos más recientes puede estar entrando en una zona de estrés financiero, aunque la situación varía en función del apalancamiento, el coste de financiación, el tipo de PPA, la exposición al mercado, la ubicación y el nivel de vertidos.
España ha pasado de 4,8 GW de potencia fotovoltaica en 2019 a más de 56 GW en 2026, sumando generación y autoconsumo. El despliegue ha cambiado las condiciones económicas en las que opera la tecnología y obliga a replantear la siguiente fase de crecimiento.
El estudio considera que la respuesta pasa por desarrollar los elementos capaces de absorber la producción solar cuando está disponible: más demanda eléctrica, almacenamiento, electrificación, flexibilidad y capacidad de red. El objetivo ya no sería únicamente incorporar nueva capacidad renovable, sino conseguir que esa electricidad mantenga un valor económico suficiente cuando llega al sistema.
La evolución de estos factores determinará, según el informe, tanto la situación financiera de los parques existentes como la capacidad de España para mantener el ritmo de inversión fotovoltaica en los próximos años. La cuestión ya no es solo cuánto cuesta producir electricidad solar, sino cuánto valor es capaz de generar el sistema a partir de ella.




Juan Jeda
23/09/2026