El sector fotovoltaico español empieza a mostrar señales de agotamiento después de varios años de crecimiento acelerado. Aunque 2025 volvió a marcar un máximo histórico de nueva potencia instalada, con 10.105 megavatios (MW) incorporados al sistema, la evolución de los primeros meses de 2026 apunta a una desaceleración que previsiblemente impedirá repetir el récord. A este escenario se suma un deterioro de las condiciones económicas de los proyectos, provocado por el desplome de los precios capturados durante las horas solares, el incremento de los episodios de precios cero o negativos, el menor dinamismo de los contratos de compraventa de energía a largo plazo (PPAs) y unas mayores dificultades para acceder a financiación.
La situación ha sido puesta de manifiesto este martes por la Unión Española Fotovoltaica (UNEF) durante la presentación de su Informe Anual sobre 2025, elaborado junto a la Universidad de Castilla-La Mancha. La patronal considera que la industria atraviesa una etapa de estabilización que, en algunos indicadores, ya se traduce en un deterioro, y reclama medidas que permitan sostener el despliegue hasta que el crecimiento de la demanda eléctrica vuelva a mejorar la rentabilidad de las instalaciones.
En 2025 se instalaron en España 8.966 MW de plantas fotovoltaicas en suelo, un 31% más que el año anterior, mientras que el autoconsumo sumó otros 1.139 MW, un 4% menos que en 2024. En total, la nueva potencia alcanzó los 10.105 MW, situando a la fotovoltaica como la tecnología con mayor peso en el mix eléctrico nacional, con una aportación cercana al 23%.
El volumen instalado permitió a España consolidarse como el segundo mercado fotovoltaico de la Unión Europea, en un contexto internacional en el que se añadieron 698 GWp de nueva capacidad solar. El parque nacional acumulado asciende ya a 46.286 MW de plantas en suelo y 9.276 MW de autoconsumo.
Sin embargo, el ritmo de crecimiento se está moderando. Hasta septiembre de 2026 se habían instalado 4.788 MW, una cifra que, transcurridas tres cuartas partes del ejercicio, hace prever que el país no alcanzará los niveles récord del año anterior. El autoconsumo, además, parece haber encontrado un techo temporal en torno a los 1,1 GW anuales, mientras que el despliegue de grandes plantas también comienza a enfrentarse a unas condiciones de mercado menos favorables.
Los precios solares ya no garantizan la rentabilidad
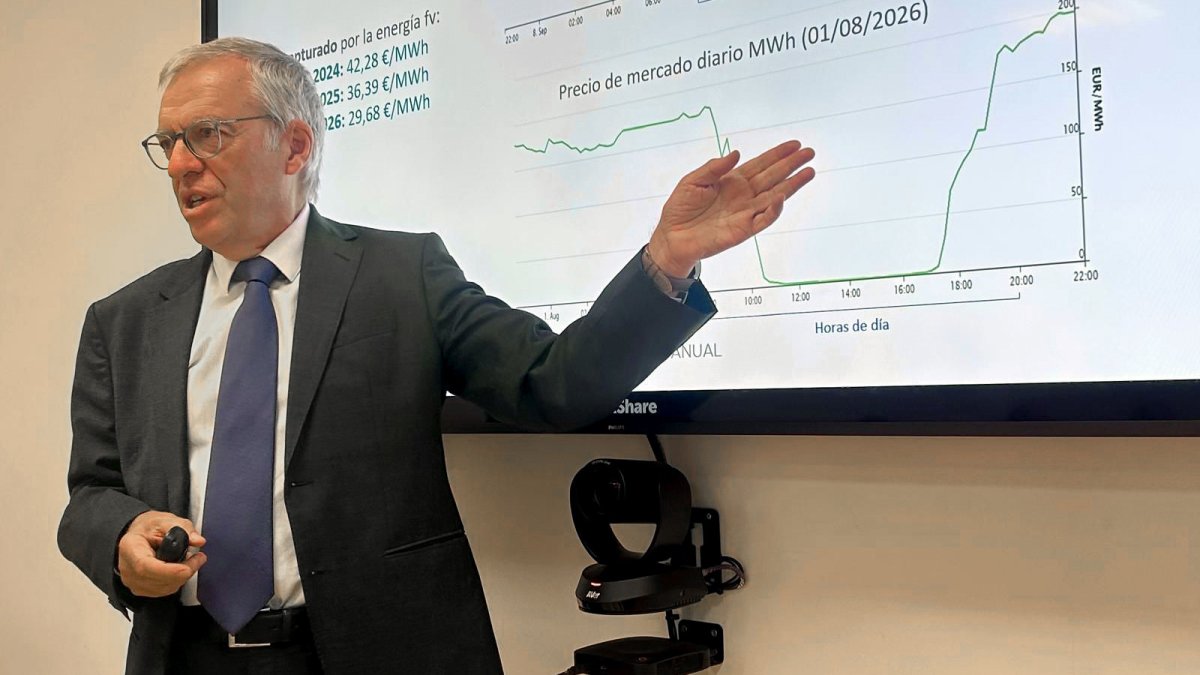
El principal problema para la industria se encuentra en la evolución de los ingresos que obtienen las plantas por la electricidad que producen. El precio capturado por la fotovoltaica ha pasado de 42,28 euros por megavatio hora (MWh) en 2024 a 36,39 euros/MWh en 2025 y se situó en apenas 29,68 euros/MWh durante el primer semestre de 2026.
La creciente penetración de la solar está contribuyendo a reducir los precios de la electricidad durante las horas centrales del día, precisamente cuando las instalaciones fotovoltaicas concentran su producción. El efecto, paradójicamente, empieza a convertirse en uno de los principales riesgos para el propio modelo de negocio que ha permitido el fuerte crecimiento de esta tecnología.
A la caída del precio capturado se suma el aumento de las horas en las que la electricidad se negocia a cero o incluso en valores negativos. En 2025 se contabilizaron 797 horas con precios iguales o inferiores a cero euros por MWh. En 2026, esa cifra ya se había alcanzado el 7 de julio y rondaba las 900 horas a comienzos de septiembre.
Esta denominada canibalización de precios reduce los ingresos de las plantas precisamente a medida que aumenta su presencia en el sistema. "La generación solar se ha convertido en el principal motor de los precios bajos de la electricidad", señala el informe de UNEF, que advierte de que la concentración de la producción en las horas centrales del día está generando episodios de precios cero o negativos que erosionan los márgenes de los desarrolladores.
El fenómeno también está teniendo consecuencias sobre los vertidos de energía renovable y sobre la capacidad de las instalaciones para recuperar sus costes de inversión. Para los nuevos proyectos, la combinación de menores precios capturados, más horas de precios negativos y mayores costes financieros dificulta que las rentabilidades previstas hace unos años sigan siendo alcanzables.
Menos PPAs y una financiación más complicada
La presión sobre los precios está afectando asimismo al mercado de PPAs. La contratación de suministro eléctrico a largo plazo está perdiendo dinamismo tanto en número de operaciones como en potencia contratada, según UNEF, en un contexto en el que compradores y productores afrontan una mayor incertidumbre sobre cuál será el valor futuro de la electricidad.
El deterioro de las perspectivas de ingresos está teniendo además un reflejo directo en la financiación. La patronal asegura que la banca tradicional está mostrando mayores dificultades para financiar proyectos fotovoltaicos, lo que añade una nueva barrera al desarrollo de instalaciones que requieren importantes desembolsos iniciales.
El director general de UNEF, José Donoso, reclamó durante la presentación del informe una respuesta pública ante esta situación. "Si no hay una señal de precios adecuada, no hay inversión", señaló, antes de defender una reforma del sistema marginalista que permita configurar una estructura de precios capaz de reflejar adecuadamente el coste de capital de las instalaciones.
La organización considera que la situación es transitoria y que el crecimiento de la demanda eléctrica puede volver a mejorar el atractivo económico de la fotovoltaica. El desarrollo de centros de datos, la electrificación industrial, el hidrógeno, la movilidad eléctrica y el almacenamiento están llamados a absorber una parte creciente de la electricidad renovable que se genere en los próximos años.
"Solamente seguimos construyendo porque tenemos visibilidad sobre el crecimiento de la demanda que se aproxima, y que volverá a hacer interesante el mercado", apuntó Donoso.
UNEF pide una línea de crédito del ICO
Hasta que ese incremento de la demanda se materialice, UNEF considera necesario establecer mecanismos que permitan a los proyectos existentes superar el periodo de menores ingresos. Entre sus principales propuestas figura la creación de una línea específica de préstamos del Instituto de Crédito Oficial (ICO) para instalaciones fotovoltaicas afectadas por la caída de los precios.
La asociación estima que alrededor de 9-10 GW de capacidad podrían ser susceptibles de acogerse a esta financiación, con una necesidad aproximada de 315 millones de euros anuales. El objetivo sería facilitar que determinadas instalaciones puedan afrontar temporalmente el servicio de su deuda cuando sus ingresos se vean comprometidos por la venta de electricidad en el mercado o por PPAs cerrados a precios que hayan quedado por debajo de las expectativas iniciales.
La petición se produce en un momento en el que la potencia fotovoltaica instalada en España ronda los 56.342 MW, lo que da una idea del volumen de activos que se encuentran expuestos a la nueva realidad de precios.
La patronal reclama cambiar el diseño del mercado
Más allá de las medidas financieras, UNEF plantea una transformación del sistema de señales económicas que permita adaptar el mercado eléctrico a un escenario de elevada penetración renovable. La organización defiende que, a medio plazo, el sistema de formación de precios incorpore techos y suelos que permitan evitar situaciones extremas y proporcionar mayor visibilidad a los inversores.
A corto plazo, la patronal reclama también agilizar las tramitaciones administrativas, desarrollar permisos de acceso y conexión más flexibles, establecer una retribución para las restricciones técnicas e impulsar la hibridación de las plantas existentes. También considera necesario remunerar adecuadamente los servicios de control de tensión que pueden prestar las instalaciones fotovoltaicas.
La electrificación de la demanda aparece como otra de las grandes claves para evitar que el crecimiento de la oferta solar termine provocando una presión excesiva sobre los precios. UNEF recuerda que España cuenta con 71,5 GW de puntos de conexión concedidos o previstos a 2030, a los que se añaden otros 24 GW pendientes de resolver. El reto pasa ahora por conseguir que esa capacidad se traduzca en nueva demanda eléctrica capaz de absorber la producción renovable.
El almacenamiento, pieza clave para evitar la canibalización
En paralelo, el sector sitúa el almacenamiento como una de las principales herramientas para desplazar parte de la producción solar desde las horas de mayor generación hacia aquellos periodos en los que la electricidad tiene un mayor valor.
El almacenamiento detrás del contador creció un 65% durante 2025, hasta alcanzar 540 MWh de nuevas instalaciones, y acumula ya 2.745 MWh desde 2022. En las instalaciones en suelo, sin embargo, el despliegue sigue siendo muy reducido: apenas 261 MW están instalados, frente a los 33.031 MW que cuentan con permiso concedido y otros 14.607 MW que permanecen en tramitación.
Para UNEF, acelerar este desarrollo permitiría reducir los vertidos, mejorar la integración de la generación renovable y elevar el valor económico de la energía solar.
Pese al enfriamiento de algunos indicadores, la fotovoltaica mantiene un peso creciente en la economía española. El sector aportó 9.841 millones de euros al PIB en 2025, aproximadamente el 0,5% del total nacional, aunque esta cifra supone un descenso del 3,2% respecto a los 10.175 millones registrados en 2024. Su huella económica total alcanzó los 14.121 millones.
La industria generó además 134.708 empleos directos, indirectos e inducidos, un 2,5% menos que un año antes, mientras que sus exportaciones descendieron un 3,5%, hasta 3.208 millones de euros. La inversión en innovación, no obstante, se mantuvo como uno de los puntos fuertes del sector, con 473 millones de euros destinados a I+D+i y una intensidad innovadora del 3,6%, más del doble de la media de la industria española, situada en el 1,6%.
El desafío para los próximos años será, por tanto, transformar el enorme despliegue de capacidad solar realizado durante la última década en una ventaja económica sostenible. La fotovoltaica ha pasado de luchar por crecer a enfrentarse al problema contrario: cómo seguir creciendo sin que su propia abundancia deprima los precios hasta comprometer la rentabilidad de las inversiones. La respuesta, según UNEF, pasa por acelerar la electrificación, desplegar almacenamiento y adaptar las reglas del mercado a un sistema eléctrico cada vez más dominado por las renovables.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios