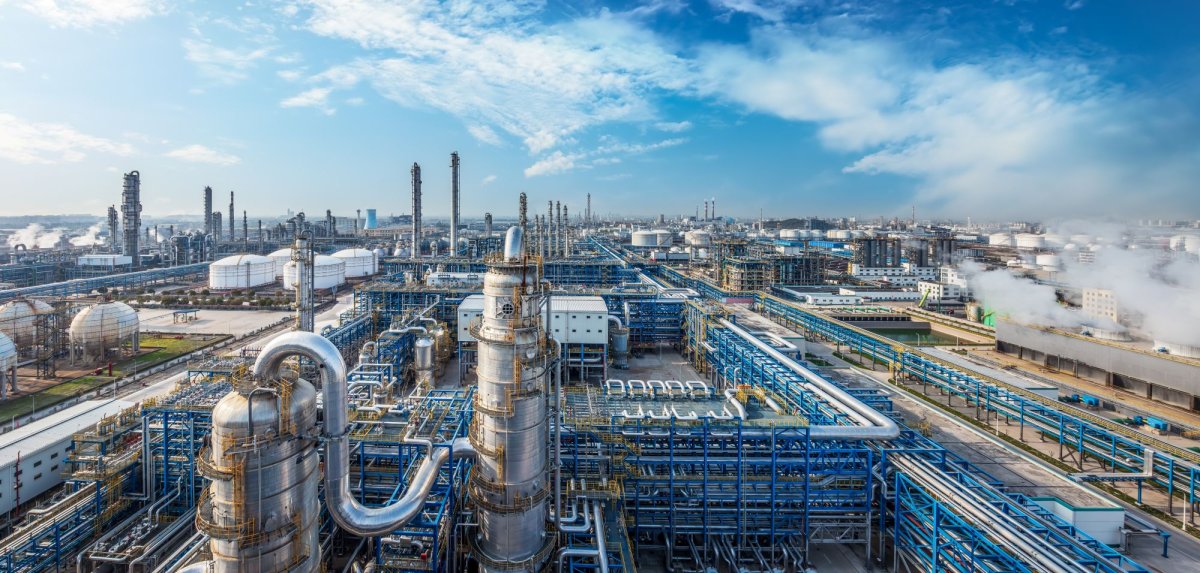
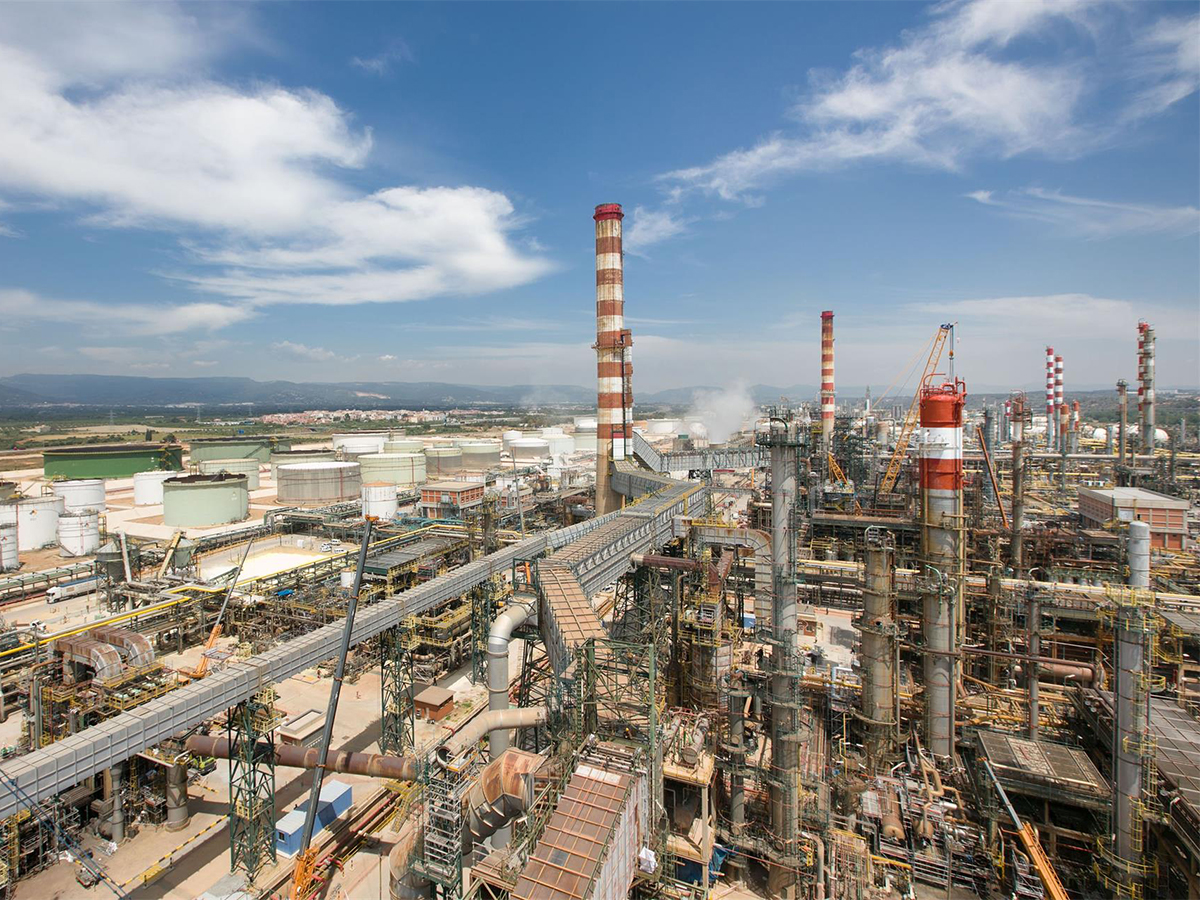
La industria petroquímica mundial atraviesa una situación delicada. El fuerte aumento de la capacidad productiva, la caída de los precios y la ralentización de la demanda están poniendo en serias dificultades al sector, según el último informe del Instituto de Economía Energética y Análisis Financiero (IEEFA).
A estos problemas se suman los crecientes riesgos derivados de la fragmentación geopolítica, las alteraciones del comercio internacional, la mayor competencia de los polímeros de origen biológico y del reciclaje, así como las posibles responsabilidades legales que podrían surgir a medida que avanzan las investigaciones sobre los efectos de los microplásticos.
Entre 2016 y 2026, la industria petroquímica registró una rentabilidad anualizada del 7,05 %, muy por debajo del 12,30 % obtenido por los mercados bursátiles mundiales en su conjunto. El retroceso de las cotizaciones de las compañías petroquímicas apunta a una tendencia bajista prolongada. Los factores estructurales que subyacen a esta evolución requieren un análisis riguroso.
Cualquier tiempo pasado fue mejor
“Estamos entrando en una nueva era, en la que es poco probable que el futuro de la industria se parezca a su pasado”, afirma Dan Cohn, analista de financiación energética del IEEFA y autor del informe. “Los inversores institucionales deben actuar con prudencia y aplicar criterios de evaluación conservadores ante cualquier posible inversión en el sector petroquímico”.
A principios de la década de 2010, la innovación tecnológica en Estados Unidos abrió la puerta a la construcción de nuevas instalaciones petroquímicas en Norteamérica, capaces de producir a bajo coste. La capacidad de producción de productos químicos básicos y polímeros comenzó a crecer a un ritmo acelerado.
Sin embargo, para la industria estadounidense y sus inversores, el escenario se complicó cuando los principales productores de otros países también intensificaron sus inversiones y ampliaron sus instalaciones. Como consecuencia, la incorporación de nueva capacidad productiva ha desembocado en un prolongado periodo de debilidad del mercado.
Las perspectivas desfavorables de la demanda y el importante exceso de capacidad seguirán lastrando al sector y a sus inversores.
A más largo plazo, estos riesgos se verán agravados por las tensiones geopolíticas que alteran los flujos comerciales y de inversión; el aumento de la incertidumbre regulatoria ante la aparición de nuevos acuerdos multilaterales; los avances tecnológicos en materias primas de origen biológico y reciclaje, que podrían sustituir a los productos petroquímicos convencionales; y la posibilidad de afrontar costosos litigios relacionados con los microplásticos.
Factores de riesgo
Entre los principales factores de riesgo, el informe destaca los siguientes:
- Desaceleración de la demanda en China. Los cambios demográficos y económicos que atraviesa el país están frenando el crecimiento de la demanda en uno de los principales mercados mundiales de productos petroquímicos.
- Incertidumbre comercial. Nuevas alteraciones en las políticas comerciales y una mayor incertidumbre podrían frenar las perspectivas de crecimiento de las industrias cíclicas, entre ellas la química.
- Competencia de las materias primas biológicas. En un contexto de desaceleración de la demanda, incluso volúmenes relativamente modestos de materias primas de origen biológico podrían ejercer una presión adicional sobre los precios y los márgenes de beneficio.
- Expansión del reciclaje. El aumento de las tasas de reciclaje, en un entorno de escaso crecimiento de la demanda, apunta a un estrechamiento de los márgenes de los fabricantes de productos químicos.
- Riesgos legales asociados a los microplásticos. Persiste la posibilidad de que nuevas evidencias científicas y médicas establezcan vínculos entre los microplásticos y diversos problemas de salud y medioambientales, lo que podría dar lugar a reclamaciones judiciales por daños y perjuicios.
El IEEFA considera fundamental que los inversores institucionales tengan en cuenta estas tendencias a la hora de evaluar sus estrategias. Existen distintas alternativas para proteger sus carteras frente a nuevas pérdidas de valor derivadas de su exposición a la industria petroquímica.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios