De la escasez al exceso: las fábricas europeas de monopilotes afrontan una caída de la utilización
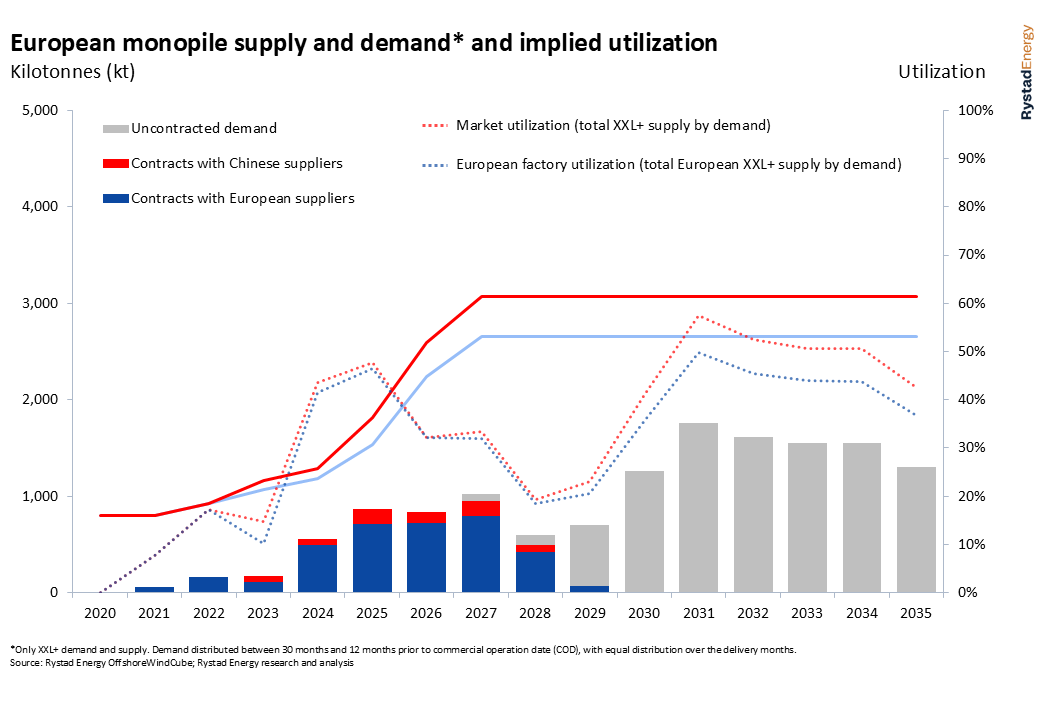
Rystad Energy estima que la capacidad europea de fabricación de monopilotes XXL+ aumentará desde alrededor de 1,2 millones de toneladas en 2024 hasta 2,7 millones de toneladas a partir de 2027
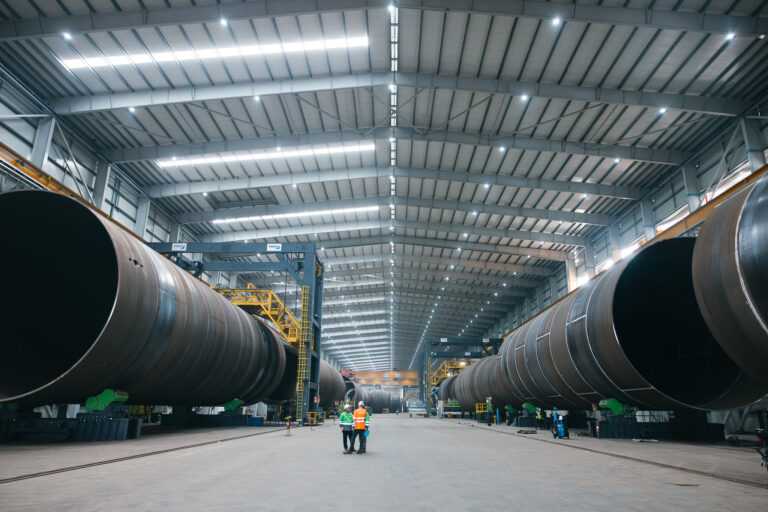
El mercado europeo de monopilotes para parques eólicos marinos está pasando de la preocupación por una capacidad de fabricación insuficiente a un escenario de baja utilización de las fábricas, debido al desplazamiento de los proyectos eólicos marinos hacia fechas más lejanas. Los fabricantes europeos han realizado fuertes inversiones en instalaciones de mayor tamaño, capaces de producir las cimentaciones XXL que requieren las últimas generaciones de aerogeneradores marinos. Sin embargo, los retrasos en los proyectos y la ralentización de las decisiones de inversión están provocando que la demanda no llegue al mismo ritmo que la nueva capacidad industrial.
Rystad Energyestima que la capacidad europea de fabricación de monopilotes XXL+ aumentará desde alrededor de 1,2 millones de toneladas en 2024 hasta 2,7 millones de toneladas a partir de 2027. Se prevé que la utilización de las fábricas se sitúe en torno al 32% en 2026 y 2027, antes de caer hasta apenas el 19% en 2028. La carga de producción mejorará posteriormente a medida que más proyectos entren en fase de fabricación, hasta acercarse al 50% en 2031, según la actual cartera de proyectos.
Infrautilización de la capacidad
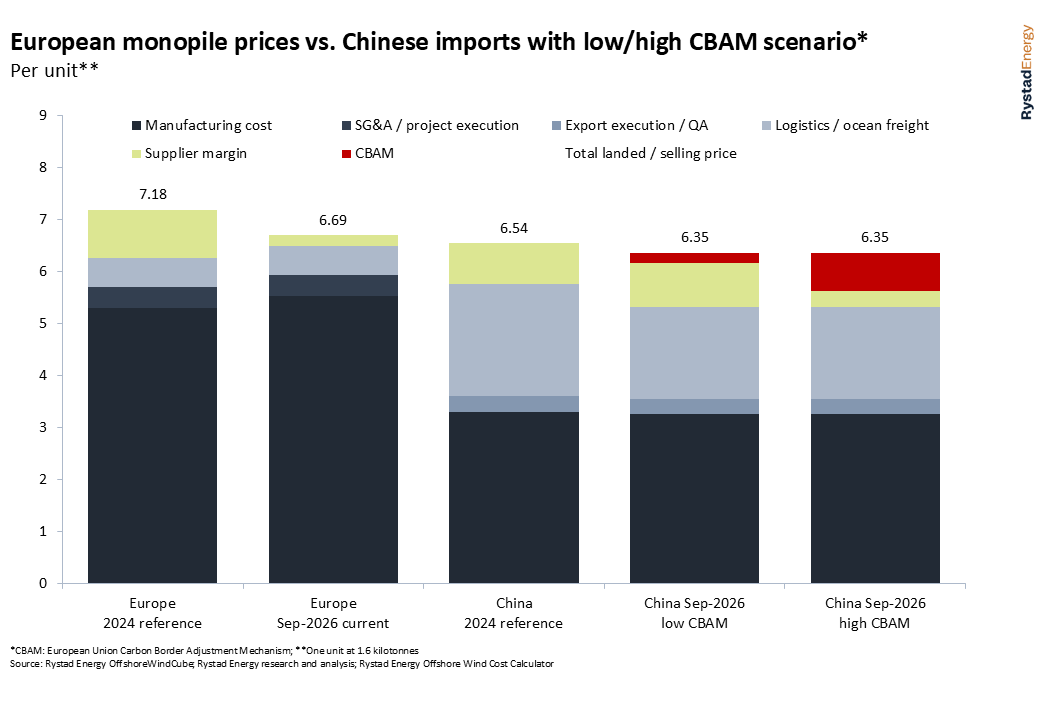
Este cambio ya está teniendo efectos sobre la economía de los contratos. Fabricar un monopilote representativo en Europa cuesta actualmente alrededor de un 38% más que en marzo de 2020: el coste de fabricación estimado ha pasado de 2,50 millones de dólares a 3,46 millones por kilotonelada. Sin embargo, los precios de venta han descendido desde el máximo alcanzado en 2022, a medida que los proveedores compiten por asegurarse futuros huecos de producción. Para un monopilote representativo de 1,6 kilotoneladas, Rystad Energy calcula que el margen estimado de los fabricantes europeos ha caído desde unos 0,93 millones de dólares en el escenario de referencia de 2024 hasta aproximadamente 0,20 millones en la actualidad, equivalente a alrededor del 3% del precio de venta.
El cambio resulta especialmente llamativo si se compara con la situación del mercado en 2021 y 2022. Cuando Ocean Winds reservó capacidad de fabricación de monopilotes con la empresa china Dajin Heavy Industry para el proyecto Moray West, en diciembre de 2021, los huecos de producción disponibles entre los principales proveedores europeos eran escasos. Sif había firmado el contrato para Dogger Bank C apenas un mes antes y señalaba que las tres fases de Dogger Bank mantenían su cartera de pedidos cubierta hasta bien entrado 2024. EEW también contaba con una importante carga de trabajo contratada. En aquel momento, Dajin describía el mercado como un entorno marcado por cuellos de botella en la capacidad de fabricación.
Aquel contexto contribuyó a justificar una oleada de inversiones en capacidad industrial en Europa. Sif, por ejemplo, posteriormente más que duplicó su capacidad anual hasta situarla en torno a 500 kilotoneladas mediante la ampliación de sus instalaciones de Maasvlakte 2, incorporando además capacidad para fabricar cimentaciones considerablemente mayores. Inversiones similares realizadas en distintos puntos de Europa han elevado la capacidad técnicamente disponible para monopilotes XXL+ muy por encima de la demanda contratada a corto plazo.
Los fabricantes chinos compiten ahora en unas condiciones muy diferentes. En lugar de limitarse principalmente a cubrir los déficits generados por las restricciones de capacidad de las fábricas europeas, están pujando en un mercado en el que los propios proveedores europeos necesitan captar nuevos pedidos. Rystad Energy estima que el coste actual de fabricación de monopilotes en China ronda los 2,03 millones de dólares por kilotonelada, aproximadamente un 41% inferior al coste de referencia europeo.
Esta diferencia de costes proporciona a los fabricantes chinos mayor margen para absorber los costes de transporte marítimo, los costes asociados al carbono y unos márgenes más reducidos cuando compiten por proyectos europeos. En el escenario de referencia modelizado por Rystad Energy para un monopilote de 1,6 kilotoneladas, una cimentación china podría llegar a Europa por unos 6,35 millones de dólares, incluso después de incluir el transporte marítimo y el Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea, dependiendo del margen del fabricante y del tratamiento aplicado al CBAM. El precio de venta europeo equivalente se sitúa en torno a los 6,69 millones de dólares. El análisis muestra por qué unos mayores costes comerciales y logísticos pueden reducir la ventaja de China, pero no necesariamente eliminarla.
Dominio local
El mercado europeo continúa dominado por los fabricantes locales. Sif concentra alrededor del 31% de las toneladas de monopilotes contratadas en firme en la base de datos actual de Rystad Energy, mientras que EEW representa aproximadamente el 22% y Dajin cerca del 12%. Sin embargo, los monopilotes también permiten repartir los pedidos entre distintos proveedores con mayor facilidad que los aerogeneradores marinos, lo que ofrece a los promotores la posibilidad de incorporar fabricantes adicionales a las licitaciones sin tener que adjudicarles un proyecto completo.
El riesgo a más largo plazo es que el actual exceso de capacidad no sea permanente. Las fábricas de monopilotes soportan elevados costes fijos y varias de las inversiones recientes se realizaron bajo la expectativa de un rápido crecimiento de la eólica marina y de una progresiva ampliación del tamaño de las cimentaciones. Si los retrasos en los proyectos mantienen durante varios años una baja utilización de las instalaciones europeas, los fabricantes podrían aplazar nuevas inversiones, paralizar temporalmente líneas de producción o, en última instancia, retirar capacidad del mercado.
Alemania ilustra el grado de incertidumbre. Entre 2023 y 2025 se adjudicaron 17,8 GW de emplazamientos de eólica marina, mientras que proyectos que suman alrededor de 16 GW podrían quedar potencialmente incluidos en un mecanismo voluntario de devolución de emplazamientos propuesto por el sector.




Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios