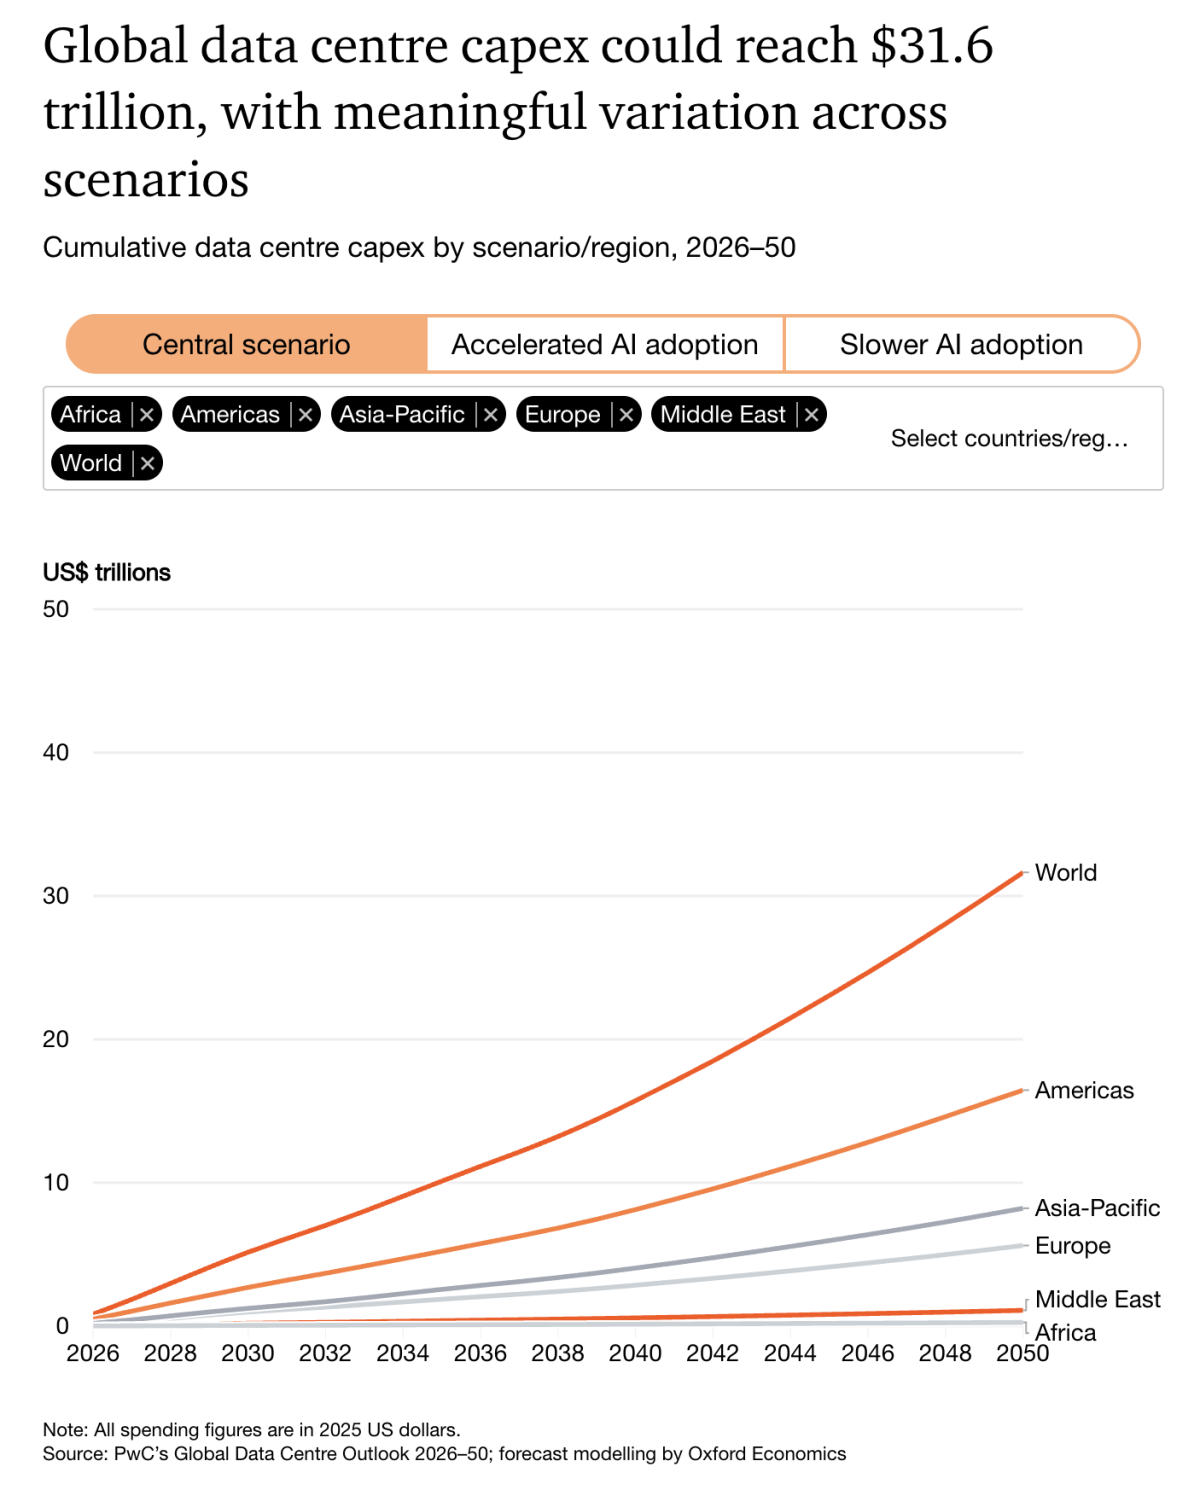
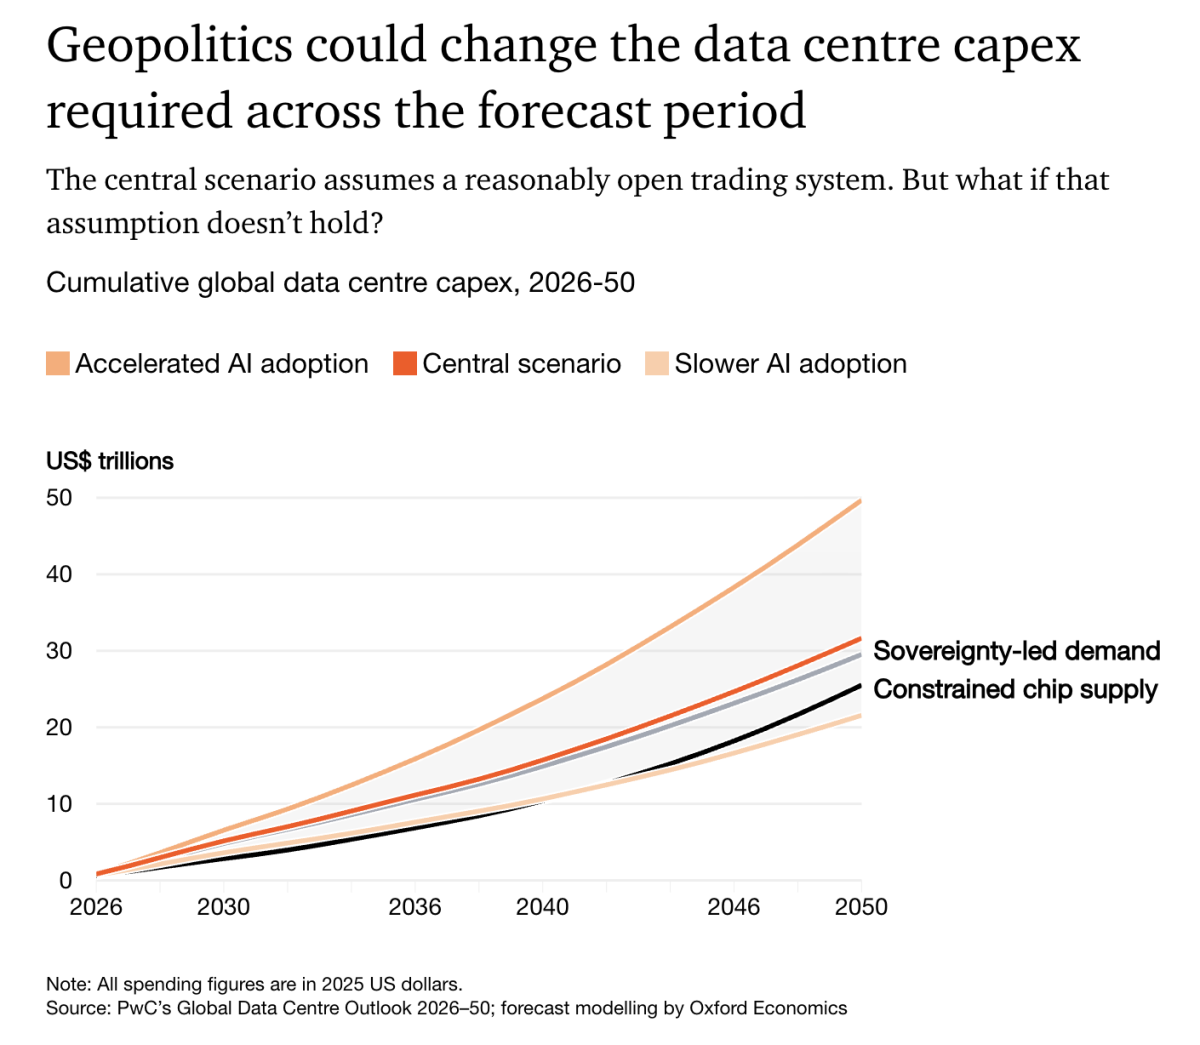
La expansión de la inteligencia artificial está desencadenando una nueva ola de inversión en centros de datos que llevará el gasto mundial acumulado en estas infraestructuras hasta los 31,6 billones de dólares entre 2026 y 2050, según las previsiones de PwC. La consultora calcula que la inversión anual pasará de unos 800.000 millones de dólares en 2026 a 1,1 billones en 2030 y alcanzará los 1,8 billones en 2050, en un escenario en el que el principal límite para materializar esta expansión será cada vez más la disponibilidad de electricidad y de capacidad de red.
El crecimiento de la inteligencia artificial está cambiando además las características de los centros de datos y sus necesidades energéticas. Las nuevas cargas de trabajo requieren instalaciones de mucha mayor densidad de potencia, capaces de albergar grandes cantidades de GPU y otros aceleradores especializados. Esto está elevando de forma significativa el consumo eléctrico de cada instalación y aumentando la presión sobre unas redes que, en muchos mercados, no fueron diseñadas para absorber incrementos de demanda de esta magnitud y velocidad.
PwC sitúa precisamente el acceso a una electricidad abundante, fiable, competitiva y baja en carbono como uno de los principales factores que determinarán dónde se construirá la próxima generación de centros de datos. La disponibilidad de conexión a la red, la capacidad de las subestaciones y los plazos necesarios para incorporar nueva infraestructura eléctrica pueden convertirse en factores más determinantes para los promotores que el propio acceso al capital.
La consultora advierte de que el problema no se limita a generar más electricidad. También será necesario ampliar y reforzar las redes para transportar esa energía hasta los nuevos polos de demanda. La disponibilidad de transformadores, subestaciones y capacidad de transmisión puede convertirse así en un cuello de botella para proyectos que, sobre el papel, cuentan con financiación y demanda suficiente.
El desafío cobra especial relevancia por el ritmo al que está creciendo la inversión. PwC estima que la horquilla de inversión acumulada hasta 2050 podría situarse entre 22 y 50 billones de dólares, dependiendo de la velocidad con la que avance la adopción de la inteligencia artificial. El escenario central contempla los 31,6 billones, mientras que una aceleración de la adopción de la IA elevaría considerablemente las necesidades de infraestructura.
La mayor parte de este gasto, además, no corresponderá a los edificios ni a las instalaciones físicas. El informe prevé que los equipos tecnológicos pasen de representar aproximadamente el 70% de la inversión total en 2026 al 93% en 2050, impulsados fundamentalmente por servidores, almacenamiento, redes y, especialmente, los procesadores y aceleradores necesarios para ejecutar cargas de trabajo de IA.
Este componente tecnológico introduce un ciclo de inversión recurrente. Mientras un centro de datos puede mantener sus instalaciones durante décadas, los servidores y las GPU tienen una vida útil mucho más corta y deben renovarse periódicamente. PwC calcula que por cada dólar destinado a construir la infraestructura física de un centro de datos se generarán aproximadamente 12 dólares adicionales de inversión futura en equipamiento tecnológico.
Estados Unidos concentra casi la mitad de la inversión
El crecimiento tampoco se distribuirá de forma homogénea entre las distintas regiones. Estados Unidos concentrará unos 15,1 billones de dólares de inversión acumulada hasta 2050, cerca del 48% del total mundial, gracias a la concentración en el país de los principales desarrolladores de modelos de inteligencia artificial, grandes operadores de centros de datos, fabricantes y proveedores vinculados al ecosistema de chips y una parte importante del capital destinado a esta industria.
En conjunto, América captará alrededor de 16,5 billones de dólares de inversión durante el periodo, mientras que Asia-Pacífico recibirá unos 8,2 billones. China e India aparecen como dos de los principales motores del crecimiento asiático, aunque la evolución de la inversión dependerá en buena medida del ritmo de adopción de la inteligencia artificial.
Europa, por el contrario, afronta una posición más complicada. La región acumulará unos 5,6 billones de dólares de inversión hasta 2050, una cifra inferior a la que correspondería a su peso económico mundial. PwC identifica como algunos de los principales obstáculos las restricciones de acceso a la electricidad, la complejidad de los procesos de planificación y la fragmentación regulatoria.
La disponibilidad de energía puede convertirse, por tanto, en un elemento decisivo para determinar qué territorios europeos consiguen atraer los nuevos centros de datos. Los operadores buscan cada vez más mercados en los que puedan garantizar grandes cantidades de electricidad durante largos periodos y a precios competitivos, al tiempo que necesitan reducir la huella de carbono asociada a sus instalaciones.
En este contexto, los países nórdicos ganan atractivo por sus condiciones energéticas y climáticas. PwC destaca que cuentan con una elevada penetración de renovables, temperaturas que favorecen la refrigeración de los centros de datos y precios de la electricidad que pueden situarse entre un 40% y un 50% por debajo de los registrados en otras zonas europeas.
La electricidad se convierte en un factor de localización
La energía no será el único elemento que determine el emplazamiento de las instalaciones. La conectividad, la latencia, la seguridad de los datos, la disponibilidad de suelo, la regulación y el acceso a talento y a los ecosistemas tecnológicos también condicionarán las decisiones de inversión.
La propia inteligencia artificial está modificando las necesidades de localización. Los centros dedicados al entrenamiento de grandes modelos pueden ubicarse en lugares con abundante electricidad y suelo disponible, mientras que determinadas cargas de inferencia requieren estar más próximas a los usuarios para reducir la latencia y garantizar tiempos de respuesta más rápidos.
PwC estima que aproximadamente el 30% de las cargas de trabajo actuales presentan requisitos específicos de localización, una proporción que previsiblemente seguirá aumentando. La soberanía de los datos también puede reforzar esta tendencia, especialmente en sectores regulados y en ámbitos considerados estratégicos por los gobiernos.
La geopolítica añade otro elemento de incertidumbre. Las restricciones comerciales y tecnológicas, especialmente las relacionadas con el acceso a los chips avanzados, podrían modificar significativamente el ritmo de despliegue. PwC calcula que un escenario de mayores restricciones entre Estados Unidos y China podría reducir la inversión acumulada mundial hasta 25,5 billones de dólares, unos seis billones menos que en el escenario central.
La soberanía digital constituye otro posible factor de transformación del mercado. Una mayor exigencia para que determinadas cargas de trabajo críticas permanezcan dentro de las fronteras nacionales modificaría el mapa de los centros de datos y favorecería inversiones en mercados que, de otro modo, podrían no resultar tan competitivos.
Con todo, el factor que atraviesa buena parte de las previsiones de PwC es la energía. La expansión de la inteligencia artificial requiere una cantidad creciente de capacidad informática y, con ella, de electricidad. La carrera por construir nuevos centros de datos se está convirtiendo así en una carrera paralela por generar, transportar y conectar la energía necesaria para alimentarlos.
La oportunidad es enorme, pero sin inversión en redes y capacidad eléctrica muchos proyectos acabarán yéndose a otros países.
Rafa332
07/09/2026
El dinero para centros de datos sobra, lo que falta es enchufe. España se queda atrás no por falta de proyectos, sino porque conectar algo a la red aquí tarda una eternidad.
CarlosCL
07/09/2026
La llegada de los centros de datos quizá nos obligue a reconocer algo que llevamos tiempo intentando esquivar: la electrificación va a exigir mucha más generación. No basta con decir “renovables”. Necesitamos un sistema capaz de funcionar también cuando no hay sol o viento. Ahí la nuclear sigue teniendo un papel importante.
Joaquín s
07/09/2026
Con tanto en juego, tener generación firme como la nuclear es justo lo que puede marcar la diferencia entre atraer esta inversión o perderla
Anton Cortes
07/09/2026
Con una oportunidad como esta que va mover un dineral yo creo que lo dificil es hacerlo mal. Espero que se dejen de tonterías tiren de energía nuclear y de todo lo necesario para que no se marche ni una inversión de aquí.
Federico
08/09/2026
Pero vamos aver, ¿cuántos puestos de trabajo va a crear? ¿Cuanta energia va a consumir? ¿Cuanta agua (que escasea y escaseará) necesita? ¿Quien va a hacer dinero con eso? ¿ dónde pagara los impuestos correspondientes, aqui, en Irlanda, en Luxemburgo?
Son preguntas FUNDAMENTALES que ninguno os haceis
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios




Maroji
07/09/2026