Ningún comentario El petróleo vuelve a moverse en niveles muy tensos. El Brent se mantiene en el entorno de los 100 dólares por barril y el West Texas Intermediate (WTI) en la zona de los 90 dólares, unos niveles que recogen la prima de riesgo geopolítico del conflicto entre Estados Unidos e Irán. Y en medio de todo aparecen las elecciones del 3 de noviembre (3-N) en EE. UU., convertidas en una especie de punto de inflexión de las decisiones diplomáticas de Washington. La Administración Trump ha rechazado las propuestas de Teherán para un alto el fuego y la reapertura de Ormuz, y ha dejado cualquier solución para después de los comicios. Detrás hay un cálculo político puramente doméstico, porque lo que cuesta el combustible pesa directamente en las expectativas electorales de los republicanos.
Sanciones, seguridad en el abastecimiento y la lección de Ormuz
La relación entre Washington y Teherán en materia nuclear y de sanciones repite desde hace años el mismo patrón, con escaladas de violencia y negociaciones que se quedan a medias. El bloqueo actual viene del fracaso de pactos anteriores, como el memorando de Islamabad de junio de 2026, que saltó por los aires en julio por las diferencias sobre el control de Ormuz y la suspensión de las sanciones petroleras.
Cada vez que se corta el tránsito por este paso, llegan los shocks de oferta y el crudo se dispara. Antes del conflicto, iniciado en febrero de 2026, el Brent rondaba los 73 dólares. La guerra y el bloqueo comercial lo llevaron a un máximo intradía de 126 dólares en abril. Y no es nuevo, porque cualquier amenaza a la navegación en el golfo Pérsico acaba metiendo volatilidad en el precio final del combustible.
La ecuación de la oferta, los inventarios y la geopolítica
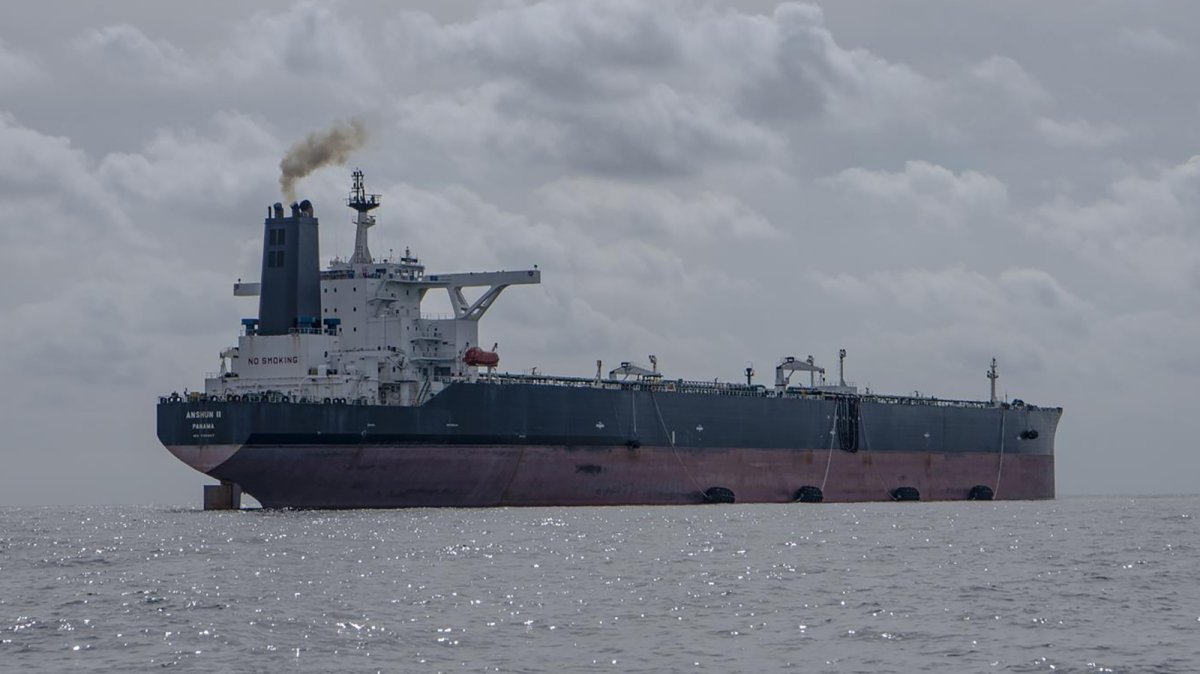
Los fundamentales dibujan una fuerte contracción de la oferta y la demanda mundiales. La AIE ha recortado su previsión de oferta global para 2026 en un 6% interanual, 5,7 mb/d menos, y espera que la demanda caiga en 2,5 mb/d. Por Ormuz, que canalizaba una quinta parte del comercio mundial de crudo y GNL (unos 20 mb/d), apenas pasaron 7,6 mb/d en agosto. Pero en las últimas semanas el tránsito ha repuntado con fuerza bajo escolta estadounidense, y Kpler sitúa ya los flujos de crudo por el estrecho en torno a los 13 mb/d, cerca de los 17 mb/d previos a la guerra.
Eso sí, las cifras cambian según la fuente. Goldman Sachs eleva las exportaciones del Golfo a 23,3 mb/d, en línea con su media de 2025, al contar los buques con el transpondedor apagado, mientras que los rastreadores que solo miden barcos visibles siguen registrando muchos menos pasos que antes del conflicto. En inventarios, la AIE habla de una caída de 507 millones de barriles en las reservas. Para tapar el agujero, el G7 liberará 100 millones de barriles de reservas estratégicas de diésel y crudo, además de los 400 millones autorizados en marzo. La OPEP+ ha congelado sus objetivos para noviembre, con una extracción en agosto de 25 mb/d, 5 mb/d menos que antes del conflicto.
¿Quién es el más listo de la clase?
En este conflicto cada uno tira hacia su lado. En Washington, la Casa Blanca intenta frenar el diésel y la gasolina, que han subido un 70% y un 52% desde febrero. Mientras tanto, el apoyo popular se resiente y la aprobación de la gestión de Trump cae al 41%. En el Congreso, varios legisladores republicanos ya se desmarcan del Ejecutivo en cuanto a la gestión de la guerra. Teherán pide el fin del bloqueo naval, la descongelación de 12.000 millones de dólares en activos y el levantamiento de las sanciones antes de hablar de concesiones nucleares. De la misma forma, Israel quiere desmantelar la infraestructura militar iraní y frenar sus avances nucleares.
En la región, Arabia Saudí y la OPEP+ se mueven entre la pérdida de ingresos y la protección de sus infraestructuras tras los ataques hutíes al oleoducto Este-Oeste. Para no perder cuota en Asia, Saudi Aramco ha rebajado en 3 dólares por barril el precio oficial del Arab Light para noviembre, con un descuento de 5 dólares frente a la media de Omán y Dubái. China e India buscan crudo con descuento pese a unos fletes muy caros, y Europa sufre sus propias tensiones tras comprometer reservas de diésel a petición de Washington. Y luego están las grandes petroleras estadounidenses, con beneficios récord de 48.000 millones de dólares en el segundo trimestre de 2026, lo que ha disparado las presiones para gravar las ganancias extraordinarias.
¿En qué puede quedar todo esto?
El primer escenario pasa por una paz por fases y una reapertura gradual de Ormuz. Haría falta un acuerdo bilateral tras las elecciones que suspendiera el bloqueo naval a cambio de inspecciones nucleares y una supervisión conjunta del tránsito. Su probabilidad es baja a priori, aunque el desgaste económico de ambos países puede impulsar a un acuerdo. Si se cumple, la llegada de crudo rebajaría la prima de riesgo y el Brent bajaría a la horquilla de 80 a 87 dólares por barril. Para el sector O&G supondría normalizar el refino mundial, estabilizar los fletes marítimos y retomar en la OPEP+ la revisión de capacidades para fijar cuotas de cara al nuevo año.
El segundo escenario es el de un bloqueo indefinido con las negociaciones encalladas, como hasta ahora. Bastaría con que Washington y Teherán no se pusieran de acuerdo sobre sus condiciones previas y que las operaciones militares siguieran restringiendo la navegación por Ormuz. La probabilidad aquí es moderada. El Brent se movería entre 90 y 100 dólares por barril, con picos puntuales por encima de los 100. Para la industria O&G, alargar el bloqueo obligaría a tirar de rutas terrestres alternativas, mantendría los inventarios en mínimos históricos y subiría el suelo de precios a medio plazo hacia los 70 dólares por barril.
El tercer escenario sería una nueva escalada militar en la región, ya sea porque Estados Unidos retome los ataques masivos o porque se bombardeen directamente infraestructuras de producción y exportación energética en el Golfo. Aquí, llamadme pesimista, creo que la probabilidad es entre moderada y alta. El Brent superaría los 120 dólares por barril y podría llegar a los 126 dólares o más. Para el sector energético, algo así provocaría una fuerte destrucción de demanda, obligaría a racionar el combustible en los países importadores y trastocaría la planificación de inversiones en exploración de las oil majors.
Qué vigilar después del 3-N
Así que lo que ocurra con el petróleo tras el 3-N dependerá de lo rápido que se recupere la seguridad en las rutas del golfo Pérsico. La EIA calcula que la producción de Oriente Medio no volverá a niveles previos a la guerra hasta el segundo trimestre de 2027, con un Brent que bajaría a una media de 74 dólares por barril el año que viene.
Para saber hacia dónde va el mercado, habrá que seguir de cerca cuatro señales clave. La primera, lo que salga de la reunión de la OPEP+ del 1 de noviembre y de la cumbre del 29. La segunda, el paso diario de petroleros por Ormuz y las exportaciones saudíes desde Yanbu. La tercera, el ritmo al que el G7 saque sus reservas estratégicas y su efecto en los márgenes del diésel. Por último, y no menos importante, si Washington y Teherán retoman los contactos diplomáticos una vez pasadas las votaciones.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios