La transición energética y la fijación de precios al carbono están impulsando una disrupción tecnológica, transformando la demanda de bienes y servicios y afectando ya a los flujos de caja de las empresas, según el último informe anual Transition Risk and Opportunity Outlook de BloombergNEF.
A partir de su herramienta propia Transition Risk Assessment Company Tool (TRACT) y de la Carbon Price Exposure Tool (CPET), el informe modeliza cómo podría afectar la transición energética a los flujos de caja durante la próxima década. En concreto, analiza cómo podrían evolucionar las finanzas de cinco grandes sectores —eléctrico, carbón, automoción y aviación, petróleo y gas, y metales y minería— bajo el escenario de transición económica de BNEF, y estas son las tres principales conclusiones del informe.
1. Los fabricantes chinos de automóviles parten con ventaja para captar la demanda mundial de vehículos eléctricos
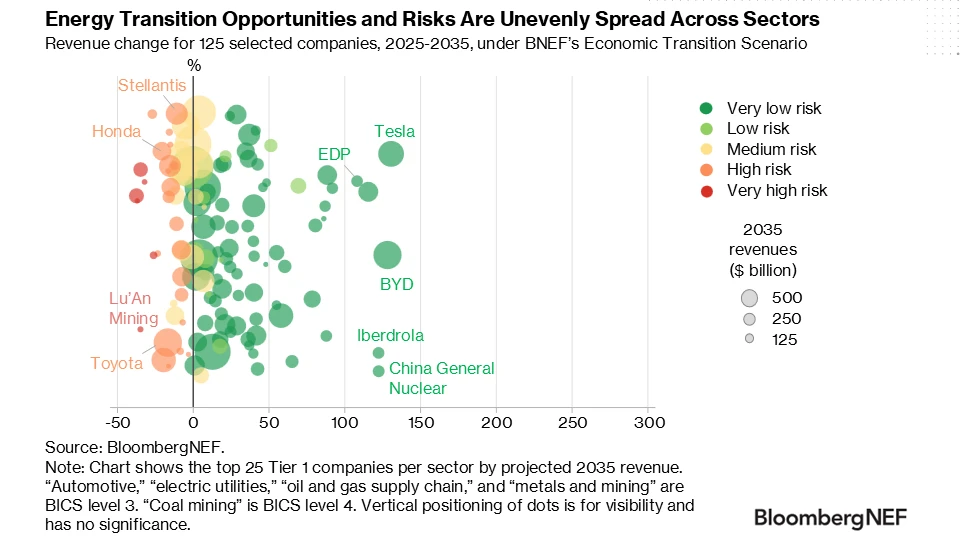
Los riesgos derivados de la transición energética varían significativamente según la región. El sector automovilístico, por ejemplo, muestra una clara redistribución entre ganadores y perdedores a medida que se electrifica el transporte por carretera.
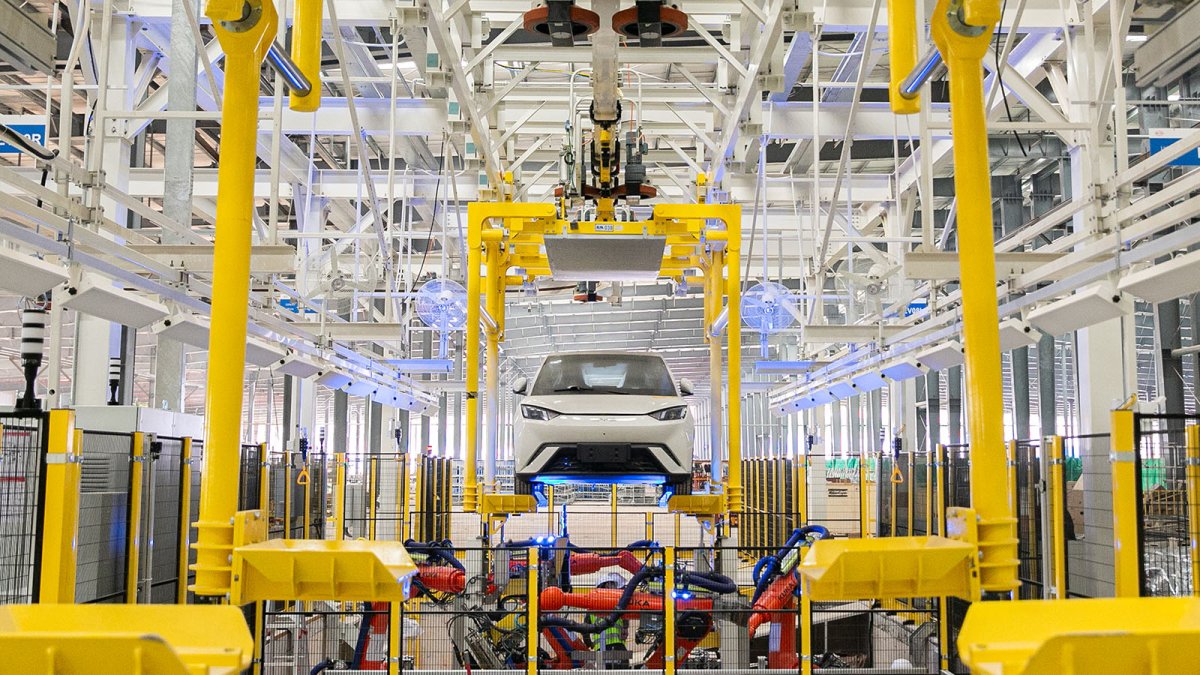
Los fabricantes chinos de automóviles parten con una ventaja considerable a la hora de captar la demanda mundial de vehículos eléctricos. En el modelo de BNEF, los fabricantes con una elevada exposición a los vehículos eléctricos, como BYD, y los productores de baterías, como CATL, incrementan sus ingresos durante la próxima década, aunque estas estimaciones dependen de que logren expandirse con éxito en los mercados internacionales si las ventas de vehículos eléctricos continúan desacelerándose en China.
Mientras tanto, los fabricantes europeos ya afrontan importantes riesgos asociados a la transición. Según el modelo de BNEF, los ingresos de compañías como Renault y Volkswagen disminuyen o se estancan durante la próxima década, debido a su limitada exposición a las oportunidades de ingresos derivadas de la electrificación del sector automovilístico.
Las compañías eléctricas de Asia-Pacífico y América también registran una caída de sus ingresos debido a su exposición a las centrales eléctricas de carbón. En el modelo de BNEF, los ingresos de la australiana Origin Energy y de la china Huaneng Power International se reducen casi a la mitad, como consecuencia de la disminución de las horas de funcionamiento del carbón en redes eléctricas cada vez más dominadas por las energías renovables variables.
Algunas compañías, como la estadounidense Duke Energy, compensan la caída de los ingresos procedentes del carbón con una mayor generación mediante centrales de gas, a medida que el gas estadounidense, abundante y barato, satisface el aumento de la demanda eléctrica impulsado por nuevas cargas, como los centros de datos.
2. Las nuevas oportunidades de ingresos pueden compensar los riesgos derivados del precio del carbono, pero no en el segmento de refino de petróleo
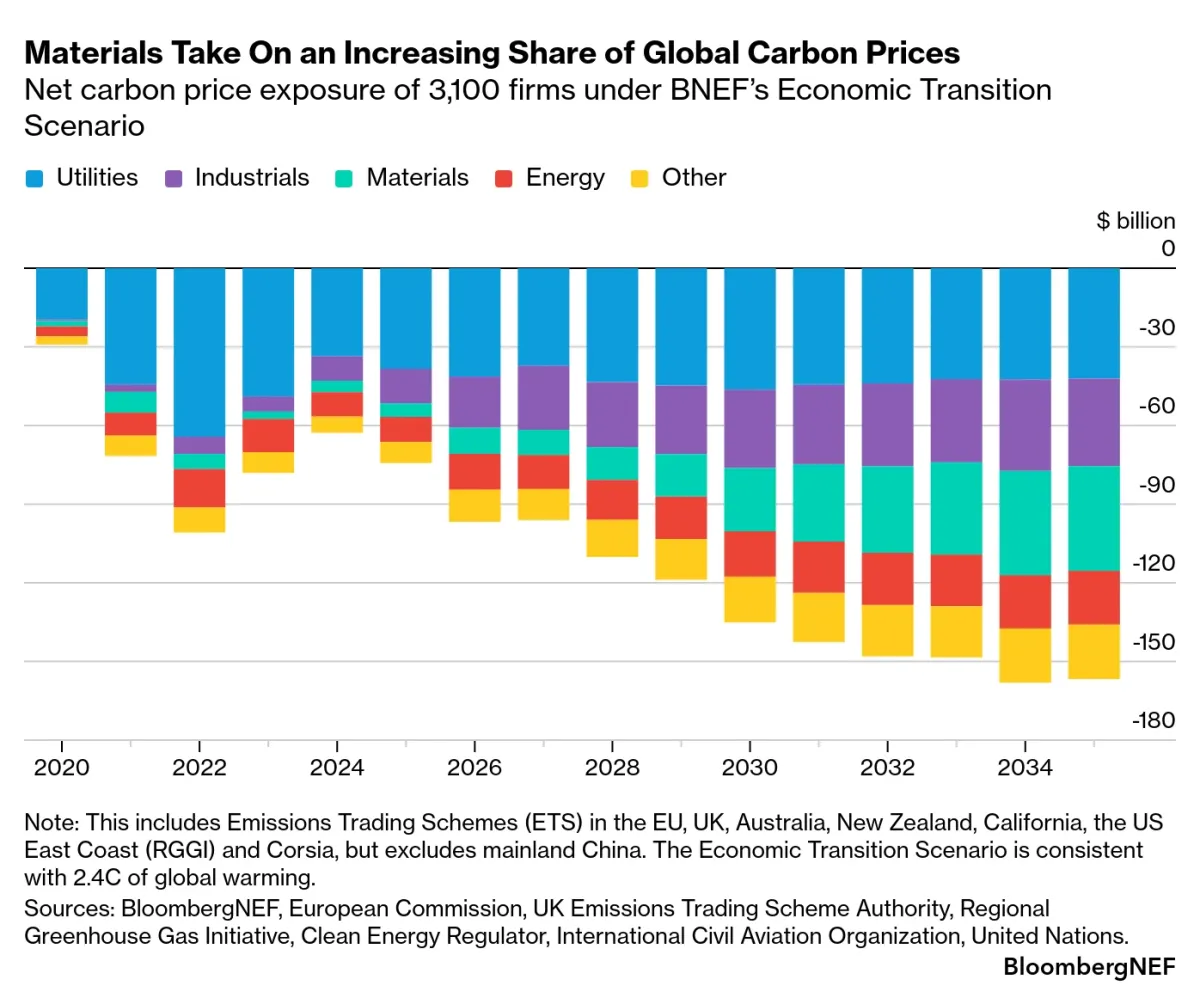
Los costes netos para las empresas derivados de los mercados regulados de carbono aumentarán hasta 157.000 millones de dólares en 2035, frente a los 74.000 millones de 2025. Las eléctricas, las refinerías, los fabricantes de acero y las aerolíneas concentran la mayor parte de este incremento.
Sin embargo, aunque se trata de una cifra elevada, debe compararse con una oportunidad de ingresos netos de 559.000 millones de dólares para 2035 para las empresas de esos mismos sectores.
Según el modelo de BNEF, muchas compañías se enfrentan simultáneamente a costes derivados del precio del carbono y a nuevas oportunidades de ingresos. Por ejemplo, una mayor demanda, especialmente en Asia, favorece el crecimiento de los ingresos de las aerolíneas, mientras que CORSIA, el sistema mundial de fijación de precios del carbono para la aviación, solo debería erosionar moderadamente sus flujos de caja.
En el caso de una compañía como Emirates Airlines, la exposición anualizada al precio del carbono durante los próximos diez años representa menos del 3% de la oportunidad de crecimiento de ingresos proyectada para 2035 en el modelo de BNEF.
Por el contrario, las compañías de petróleo y gas afrontan un doble impacto: las actividades de refino y otras operaciones estarán sometidas a precios del carbono más elevados, al mismo tiempo que se debilita la demanda de combustibles para el transporte por carretera.
La electrificación y la mayor eficiencia de los vehículos con motores de combustión desplazarán, según las proyecciones, 15,6 millones de barriles diarios de demanda de petróleo en 2035, frente a los 3,2 millones de barriles diarios de 2025.
El sector de materiales, integrado principalmente por productores de acero, experimentará asimismo un fuerte aumento de los costes asociados al carbono en los próximos años. En 2035 representará más de una cuarta parte de los costes corporativos totales del carbono en el modelo de BNEF, frente al 10,7% actual.
Aunque las asignaciones gratuitas y unos niveles de referencia generosos limitan actualmente la exposición de este sector al precio del carbono, la eliminación progresiva de las primeras y la reducción de las opciones de descarbonización harán que la fijación de precios del carbono constituya un riesgo mayor en los próximos años.
3. La transición energética impulsa los ingresos futuros de las empresas expuestas a redes eléctricas limpias y a los metales
La mayoría de las compañías eléctricas incluidas en el modelo registran crecimiento derivado de las actividades relacionadas con la transición energética. Las energías renovables, las baterías y las redes eléctricas son importantes motores de ingresos, ya que el crecimiento demográfico, el aumento de los ingresos y nuevas cargas como los centros de datos y los vehículos eléctricos elevan la demanda de electricidad en todo el mundo.
Las empresas con una elevada exposición a activos de energía limpia, como Adani Green Energy e Iberdrola, se benefician de forma significativa. Sin embargo, en Europa las redes eléctricas se saturan progresivamente de energías renovables, lo que hace que las nuevas incorporaciones de capacidad alcancen su máximo en 2031. Esto limita el potencial de crecimiento a largo plazo para los promotores de proyectos y los fabricantes de equipos.
Las compañías de metales y minería también experimentan un aumento de la demanda como consecuencia de la transición energética. El crecimiento de la demanda de cobre para vehículos eléctricos, cargadores, redes eléctricas, baterías, sistemas de almacenamiento de energía e infraestructuras de generación renovable impulsa los ingresos de empresas como Jiangxi Copper y Rio Tinto.
Superar las restricciones de suministro será fundamental para aprovechar esta oportunidad. También aumentará la demanda de cobalto y níquel, lo que beneficiará a compañías como Jinchuan.
Aprovechar las oportunidades que ofrece la transición energética dependerá de la ejecución de una estrategia empresarial adecuada. Muchas compañías, por ejemplo, tendrán que ampliar su capacidad de producción para abastecer nuevos mercados potenciales.
Los riesgos a la baja identificados en el informe presentan un mayor grado de certeza. Esto se debe a que, en un mercado en contracción, las empresas pueden sufrir tanto por la depreciación de los precios como por la reducción de las ventas.
Metodología: El informe utiliza la herramienta TRACT de BNEF para modelizar los ingresos futuros de más de 70.000 empresas, así como los futuros costes asociados al carbono mediante CPET. Los resultados incorporan escenarios elaborados para tres de los principales informes de BNEF: New Energy Outlook, Electric Vehicle Outlook y Transition Metals Outlook.





Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios