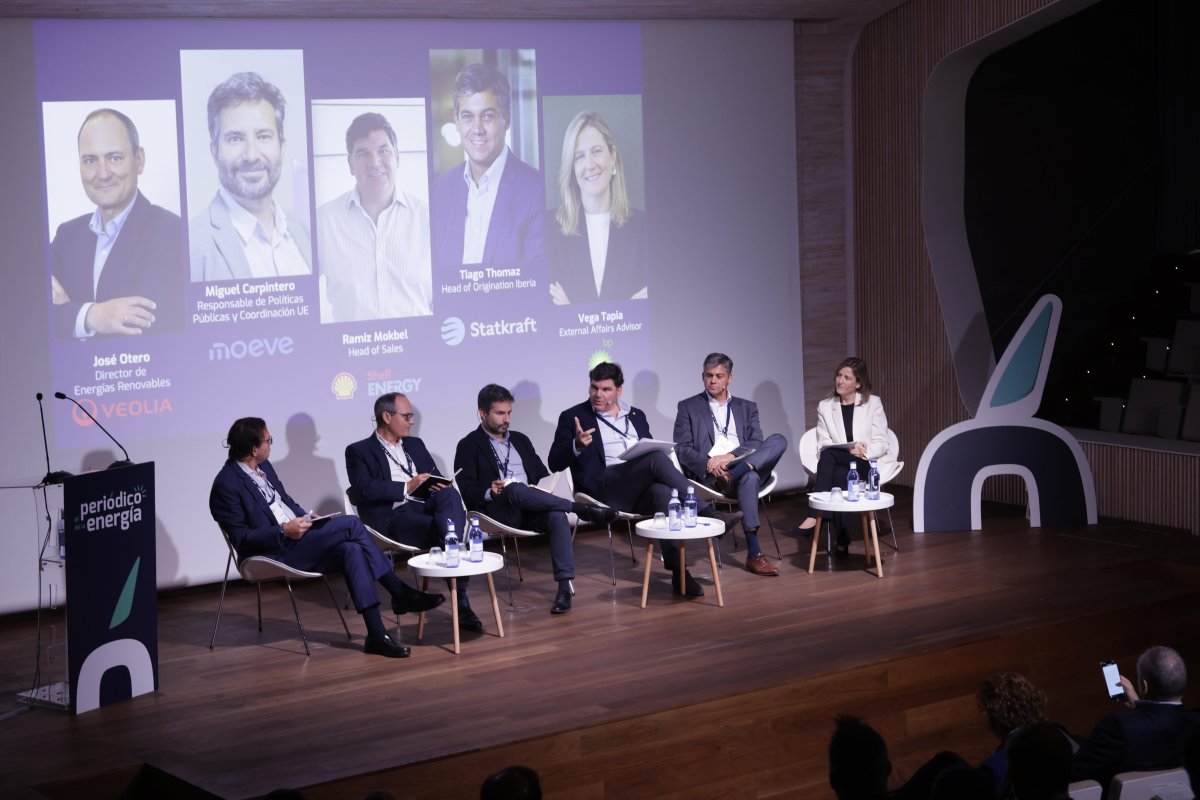
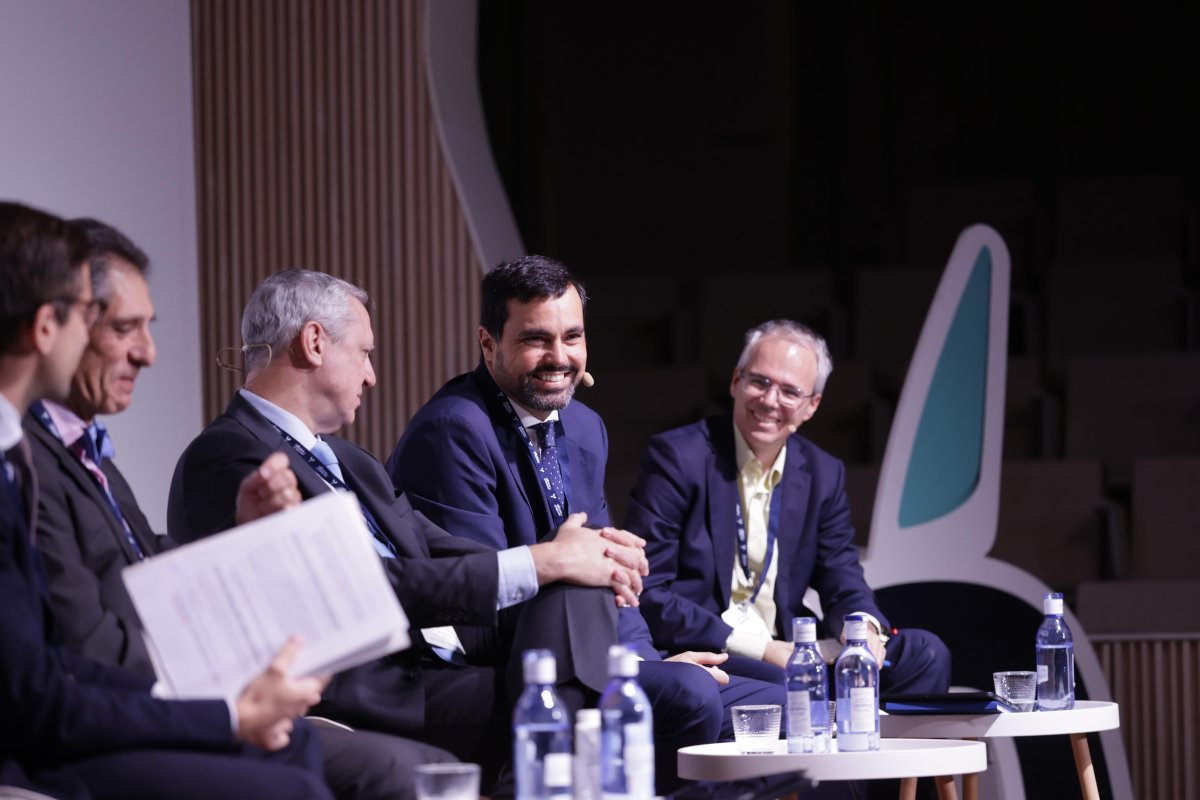
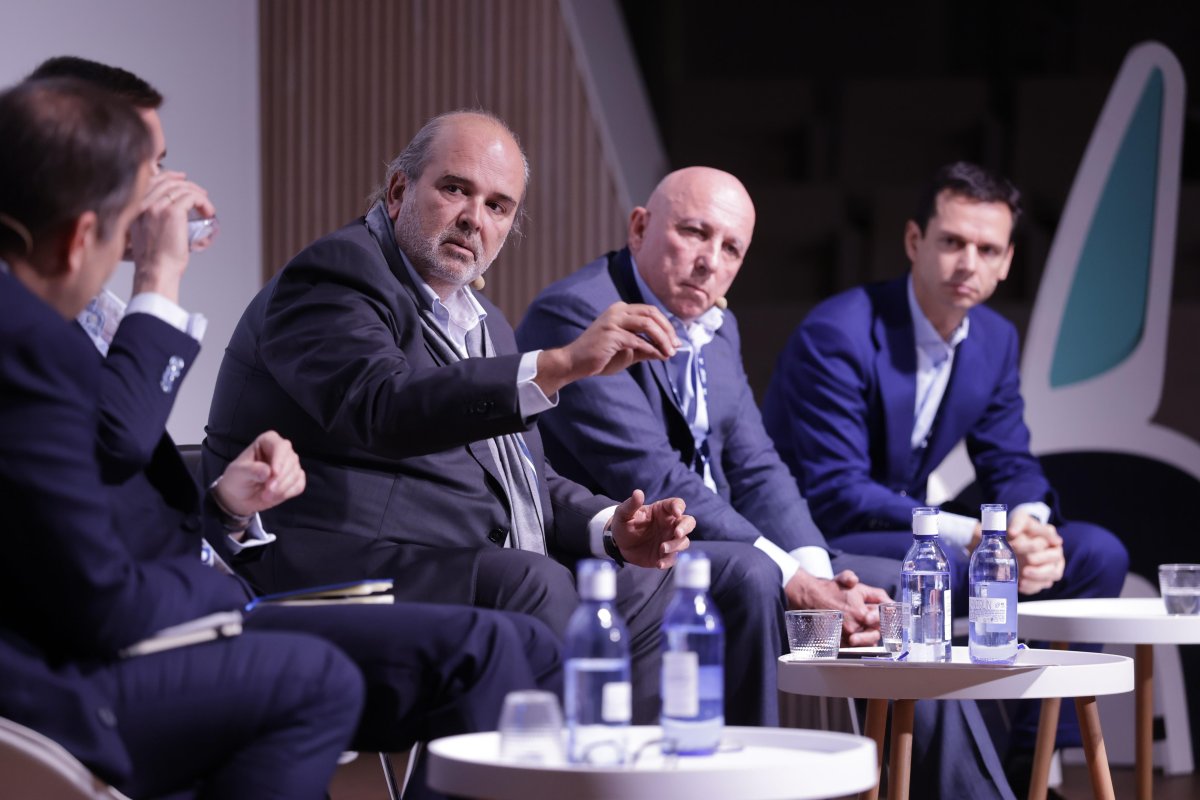
Descarbonizar una fábrica no se parece a cambiar de proveedor de luz. La planta tiene que seguir produciendo, el calor que necesita no siempre puede salir de un enchufe y las inversiones se deciden a diez o quince años en un mercado cada vez más volátil. De ahí partió la tercera mesa del III Foro Industrial de El Periódico de la Energía, celebrado este jueves en Madrid, titulada “Transformar la energía sin parar la fábrica: electricidad, calor y moléculas para la industria”. La moderó Ramón Gurriarán, director de Posgrado y Executive Education de la EOI, y reunió a BP, Veolia, Moeve, Statkraft y Shell Energy.
Una cuestión de temperatura
José Otero, director de Energías Renovables de Veolia, explicó que electrificar el calor industrial es, sobre todo, un problema de temperaturas. Entre el 50 % y el 60 % de la energía que usa la industria se consume por debajo de 200 grados. Hasta 100 grados, una bomba de calor lo resuelve con relativa facilidad, y las de alta temperatura ya llegan a 150 grados, incluso para producir vapor a baja presión. Por encima de eso la alternativa son las calderas eléctricas, y ahí aparece el cuello de botella de la red.
Otero lo cuantificó. Producir una tonelada de vapor a 15 bares exige entre 750 y 800 kilovatios. Una planta típica de 8 a 10 toneladas por hora necesitaría unos 6 megavatios para electrificarse. “Hay plantas que para hacer un pequeño incremento de potencia de 400-500 kilovatios se están encontrando con un problema tremendo con la red”, advirtió.
Por eso defendió empezar por recuperar el calor que hoy “se va por la chimenea”. También apostó por sistemas híbridos con bombas de calor geotérmicas, como las de la nueva fábrica de Mercedes en Vitoria o la licitación de climatización del aeropuerto de Barajas. Para producir vapor propuso la biomasa, que estabiliza precios frente al gas y no depende de una nueva conexión eléctrica.
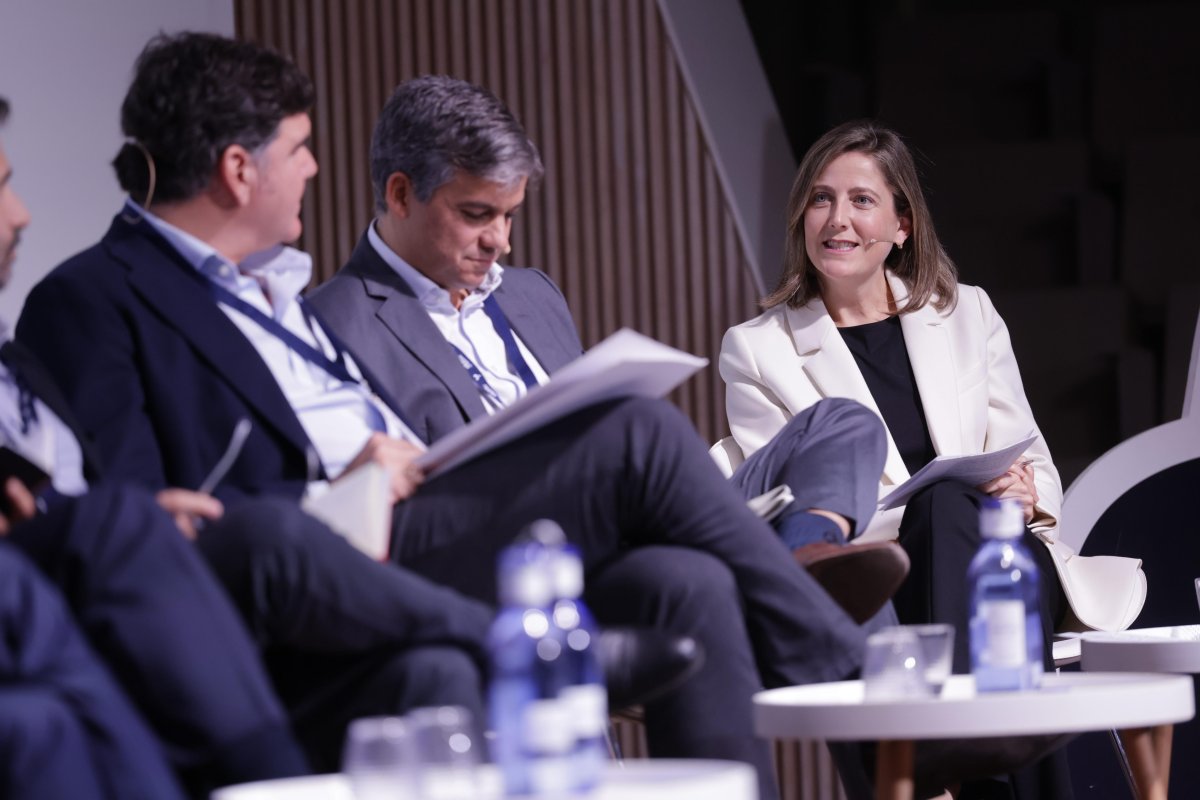
Vega Tapia, External Affairs Advisor de BP Spain (en imagen), coincidió en que la electrificación “no puede solucionar todas las necesidades de la industria” y reclamó neutralidad tecnológica. Puso como ejemplo el proyecto H2frit, en Castellón, en el que BP ha participado. Ese proyecto ha demostrado que se pueden fundir fritas cerámicas en un horno piloto industrial usando solo hidrógeno, sin perder calidad. Tapia también defendió el biometano cuando cambiar la fuente de calor exige una gran inversión, porque puede usarse en equipos preparados para gas natural.
El hidrógeno, entre el entusiasmo y el escepticismo
Miguel Carpintero, responsable de Políticas Públicas y Coordinación Europea de Moeve, resumió la paradoja del hidrógeno. Su gran fortaleza, que puede servir “para casi cualquier cosa”, es también su debilidad, porque casi siempre hay algo que lo hace mejor. Avisó de que estas moléculas no se desplegarán hasta que sean económicamente viables. Recordó que Europa consume unos 8 millones de toneladas de hidrógeno, sobre todo en refino (el 60 %) y en fertilizantes. El primer paso, dijo, es sustituir el hidrógeno que hoy se produce con gas natural.
Carpintero señaló la fiscalidad como freno. Los combustibles renovables pagan el mismo impuesto especial de hidrocarburos que los fósiles, y equipararlos los haría competitivos “a precio de mercado”. Lamentó también el atasco del biometano en España, aunque reconoció un obstáculo social. El moderador recordó que Francia tiene unas 800 plantas, frente a menos de 30 en España.
PPA: protegerse del precio
La mesa dedicó buena parte del debate a la gestión del riesgo de precio. Tiago Thomaz, Head of Origination Iberia de Statkraft, propuso leer las siglas PPA como Price Protection Agreement, porque su función es mitigar la volatilidad y dar a los bancos la previsibilidad que necesitan para financiar proyectos. Statkraft firmó en 2018 el primer PPA a gran escala en España, cuando apenas había liquidez en este mercado.
Thomaz comparó la mentalidad española con la nórdica. Contó que un gran industrial español tenía más del 80 % de su consumo del año próximo sin cubrir, algo impensable en los países nórdicos, donde se cubren dos y tres años vista. “En España tiene que haber un cambio de mentalidad”, afirmó. En la mesa anterior se había dicho que el precio medio de este año rondará los 60 euros por megavatio hora. Thomaz echó en falta que también se contara que muchos clientes de Fortia tienen PPA a 40.
Ramiz Mokbel, Head of Sales de Shell Energy, describió un trabajo de comprador de energía “cada vez más complejo”. Hay volatilidad diaria en gas y cuartohoraria en electricidad, además del CO2 y de alternativas como el biometano o el hidrógeno. Sus recetas fueron mercados líquidos, herramientas de trading para cubrir la nueva exposición tras electrificar un proceso, y soluciones estructuradas que combinen PPA, precios indexados o fijos, y garantías de origen. Pero insistió en lo básico: “Infraestructura y marco regulatorio estable. A partir de ahí se puede construir casi cualquier solución”.
Siete años para una parada
Tapia explicó por qué el calendario regulatorio pesa tanto en la industria pesada. Las grandes paradas de una refinería se planifican con años de antelación y suelen hacerse cada siete años. Durante algo más de un mes, una plantilla de 500 empleados puede multiplicarse al menos por cinco con contratistas, y en esas paradas se introducen mejoras de descarbonización.
Valoró el real decreto que traspuso en julio la directiva europea de renovables RED III, pero recordó que falta la orden ministerial que lo desarrolle. También alertó de un borrador de evaluación de impacto de la futura RED IV, que plantea sustituir los objetivos nacionales vinculantes por uno indicativo europeo: “No da seguridad jurídica para las inversiones a largo plazo”.
Otero defendió hacer la transición por fases, porque “no podemos cambiar el motor de un avión en pleno vuelo”. Propuso empezar por las soluciones de retorno más rápido y con modelos como el Heat as a Service, en el que el socio tecnológico asume la inversión y vende energía útil. Thomaz añadió las baterías térmicas, que se cargan en las seis horas más baratas del día y entregan calor renovable estable, aunque la tecnología aún no está madura.
La fábrica de 2035
Mirando al futuro, los ponentes coincidieron en que el reto no es tecnológico. “Todas las tecnologías ahora mismo las conocemos”, dijo Tapia. Pidió apoyo para que los primeros proyectos de biocombustibles pasen de piloto a escala industrial sin renunciar a la capacidad industrial europea. Citó un informe de Oxford Economics para FuelsEurope según el cual el refino aporta 200.000 millones al PIB europeo, 83.000 millones en impuestos y 1,8 millones de empleos.
Mokbel vio en la flexibilidad una oportunidad, aunque advirtió que hay que entender los miedos del técnico de planta a cambiar su forma de operar. Thomaz imaginó para 2035 una industria “más eléctrica” y más flexible, que no se convertirá en trader de energía pero necesitará socios que gestionen su riesgo. Carpintero recordó que hoy la electricidad cubre en torno al 25 % del consumo final de energía y que, aun con mucho éxito, no pasará del 50 %. El resto tendrá que venir de las moléculas.


Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios