

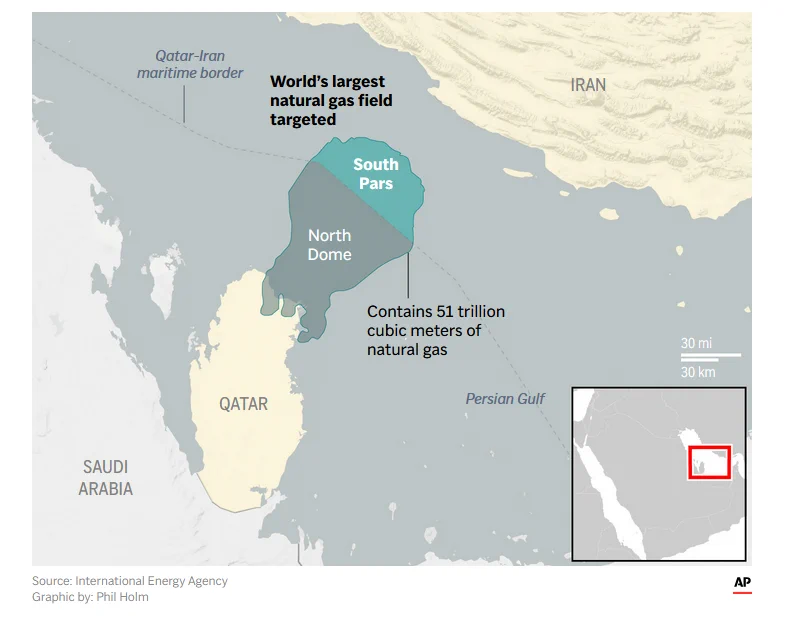
El conflicto de Oriente Medio de 2026 ha golpeado el corazón del sistema gasista mundial. Los ataques contra el North Field de Qatar y el South Pars de Irán han dejado fuera de servicio parte de la capacidad de una reserva que concentra el 25 % del gas mundial y aporta el 10 % de la producción global, con consecuencias en cadena para los mercados de GNL, el comportamiento de los compradores y la seguridad energética a largo plazo.
Tras los ataques, ¿qué les espera ahora a Qatar, Irán y el mayor yacimiento de gas del mundo?
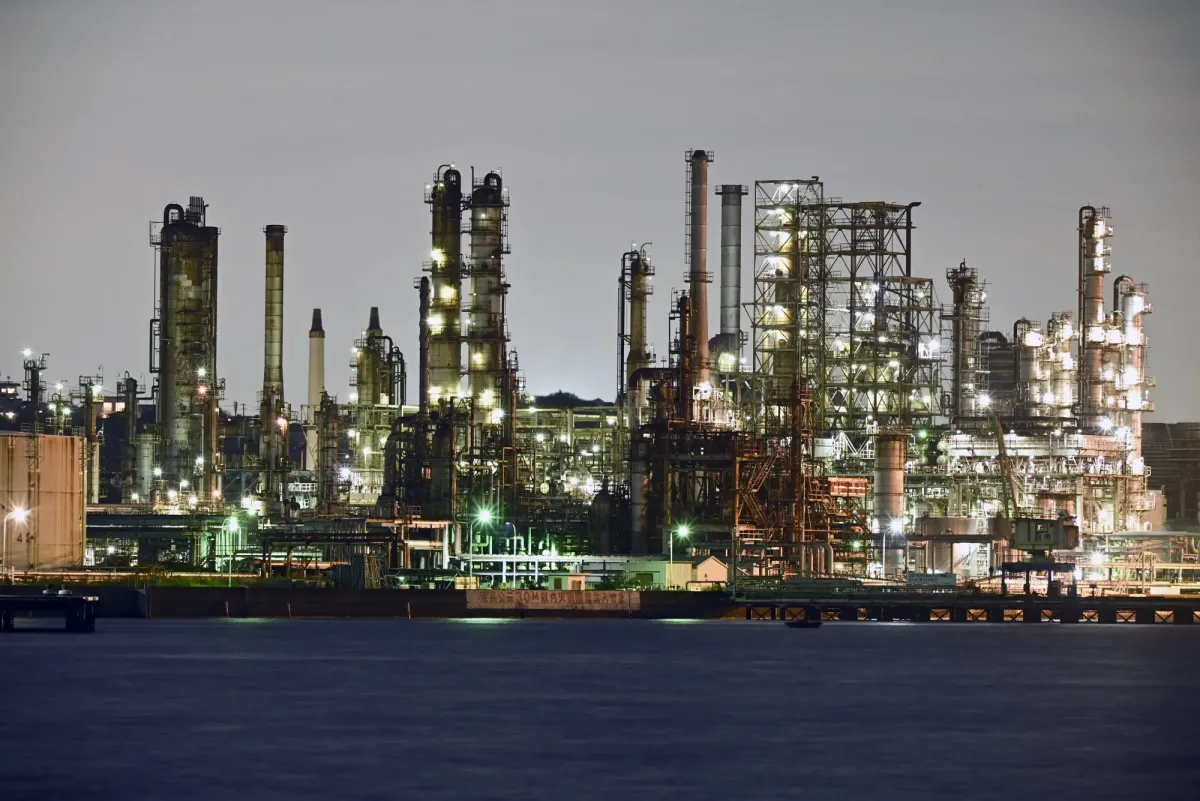
Los daños se han propagado a lo largo de toda la cadena de valor, desde la producción upstream hasta las instalaciones de licuefacción y exportación de GNL, según Wood Mackenzie
Ningún comentario

La magnitud de la disrupción refleja la concentración de riesgos inherente a una única estructura compartida. North Field y South Pars se extienden conjuntamente por unos 9.000 kilómetros cuadrados en el Arco de Qatar. Los daños se han propagado a lo largo de toda la cadena de valor, desde la producción upstream hasta las instalaciones de licuefacción y exportación de GNL. Wood Mackenzie publica este análisis mientras las consecuencias de la crisis continúan desarrollándose.
Los efectos de los últimos ataques
En el lado catarí, los ataques contra el complejo Pearl GTL en marzo de 2026 y una explosión en la planta de gas de Barzan en junio de 2026 dejaron fuera de servicio unos 4.500 millones de pies cúbicos diarios (bcfd) de capacidad de procesamiento de gas: dos trenes de GNL, con una capacidad conjunta de 12,7 millones de toneladas anuales (mmtpa); un tren de GTL; y la capacidad de procesamiento de gas doméstico de Barzan. Las interrupciones representan aproximadamente el 17 % de la capacidad de exportación de GNL de Qatar. El cierre de Barzan, por sí solo, elimina el 35 % del suministro doméstico de gas de Qatar, de 4 bcfd. Wood Mackenzie estima que el coste conjunto de las reparaciones asciende a 5.800 millones de dólares estadounidenses en términos reales, con plazos de recuperación de entre cuatro y doce meses. Solo la interrupción de Pearl GTL pone en riesgo alrededor del 10 % del flujo de caja upstream de Shell.

La situación de Irán es estructuralmente diferente, pero no menos grave. Los ataques contra el centro de procesamiento de Assaluyeh, que gestiona alrededor del 30 % de la producción de South Pars, y contra las instalaciones de la Fase 13 en Kangan han perturbado la producción en varias fases del yacimiento. South Pars cubre entre el 40 % y el 50 % de la demanda de combustible de Irán y alrededor del 80 % de su generación eléctrica. El país no dispone de infraestructura de exportación de GNL, carece de una diversificación energética significativa y afronta una demanda máxima de gas en verano que supera los 11 bcfd. Irán depende de combustibles líquidos para cubrir cualquier déficit de suministro, una brecha que la actual interrupción está ampliando.
“Qatar está gestionando 5.800 millones de dólares en reparaciones y plazos de recuperación de hasta doce meses mientras pone en marcha el mayor programa de expansión de GNL del mundo”, afirmó Alexandre Araman, director de Upstream para Oriente Medio de Wood Mackenzie. El calendario es relevante porque 54 mmtpa de volúmenes cataríes aún no contratados llegarán al mercado de aquí a 2035, y los compradores están tomando ahora decisiones sobre seguridad de suministro a largo plazo. “Lo que ha hecho este conflicto es convertir un riesgo geográfico de concentración bien conocido en una realidad operativa que afecta a toda la cadena de valor, desde la boca del pozo hasta la terminal de exportación”.
Las consecuencias serán visibles en los flujos comerciales. Qatar exportó más de 80 millones de toneladas de GNL en 2025: India recibió 11,9 millones de toneladas, Taiwán 8,2 millones y Europa representó apenas el 11 % del suministro total. Estaba previsto que North Field East, North Field South y North Field West añadieran conjuntamente 48 mmtpa de nueva capacidad de licuefacción y elevaran la producción de meseta hasta 28 bcfd en 2033, liberando volúmenes no contratados que Wood Mackenzie prevé que alcancen 54 mmtpa en 2035. El ritmo de recuperación de las infraestructuras determinará ahora directamente cómo evoluciona esa ventana de contratación y cómo los compradores valoran sus opciones de seguridad de suministro a largo plazo.
El alcance del yacimiento va mucho más allá del GNL. El North Field de Qatar sustenta un complejo industrial downstream que incluye refino de condensados, líquidos del gas natural (NGL), metanol, amoníaco y producción de gas a líquidos (GTL). También abastece alrededor de un tercio de la demanda mundial de helio y produce azufre destinado a los mercados industriales y agrícolas internacionales.
Datos clave
-
North Field y South Pars contienen más de 2.200 tcf de recursos de gas remanentes, equivalentes al 25 % del total mundial, y producen un volumen equivalente al doble de todo el suministro de gas de Europa desde una única estructura compartida de unos 9.000 kilómetros cuadrados.
-
El conflicto de 2026 dejó fuera de servicio alrededor de 4,5 bcfd de capacidad catarí de procesamiento de gas, con un coste conjunto de reparación estimado en 5.800 millones de dólares y plazos de recuperación de hasta doce meses. Solo la interrupción de Pearl GTL pone en riesgo aproximadamente el 10 % del flujo de caja upstream de Shell.
-
Los tres proyectos de expansión de Qatar añadirán 48 mmtpa de capacidad de licuefacción hasta 2033. Wood Mackenzie prevé 54 mmtpa de volúmenes cataríes no contratados para 2035, y el ritmo de recuperación de las infraestructuras será un factor directo en las decisiones de contratación de los compradores.
-
Qatar alberga en Ras Laffan el mayor proyecto de captura, utilización y almacenamiento de carbono (CCUS) del mundo posterior a la decisión final de inversión (FID), con un objetivo de captura de alrededor de 11 mmtpa de CO₂. El país suministra además aproximadamente un tercio de la demanda mundial de helio y sustenta la producción de azufre y amoníaco destinada a los mercados industriales y agrícolas internacionales.
Noticias relacionadas

No hay comentarios
Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios