Ningún comentario Un documento de trabajo filtrado de la evaluación de impacto de la Comisión Europea sobre la futura Directiva de Energías Renovables, conocida como RED IV, apunta a un posible cambio significativo en la política de combustibles renovables después de 2030. El «paquete preferido» del borrador sustituiría los objetivos nacionales obligatorios de hidrógeno renovable por una meta más flexible a escala de la UE, al tiempo que daría mayor margen a los biocombustibles de origen agrícola y favorecería los biocombustibles avanzados elaborados a partir de materias primas europeas.
La orientación del documento sugiere que la seguridad energética, los costes y la flexibilidad de los Estados miembros están ganando peso junto a la reducción de emisiones, aunque las medidas todavía podrían modificarse antes de que la Comisión publique su propuesta formal.
El hidrógeno afronta un escenario de mayor incertidumbre
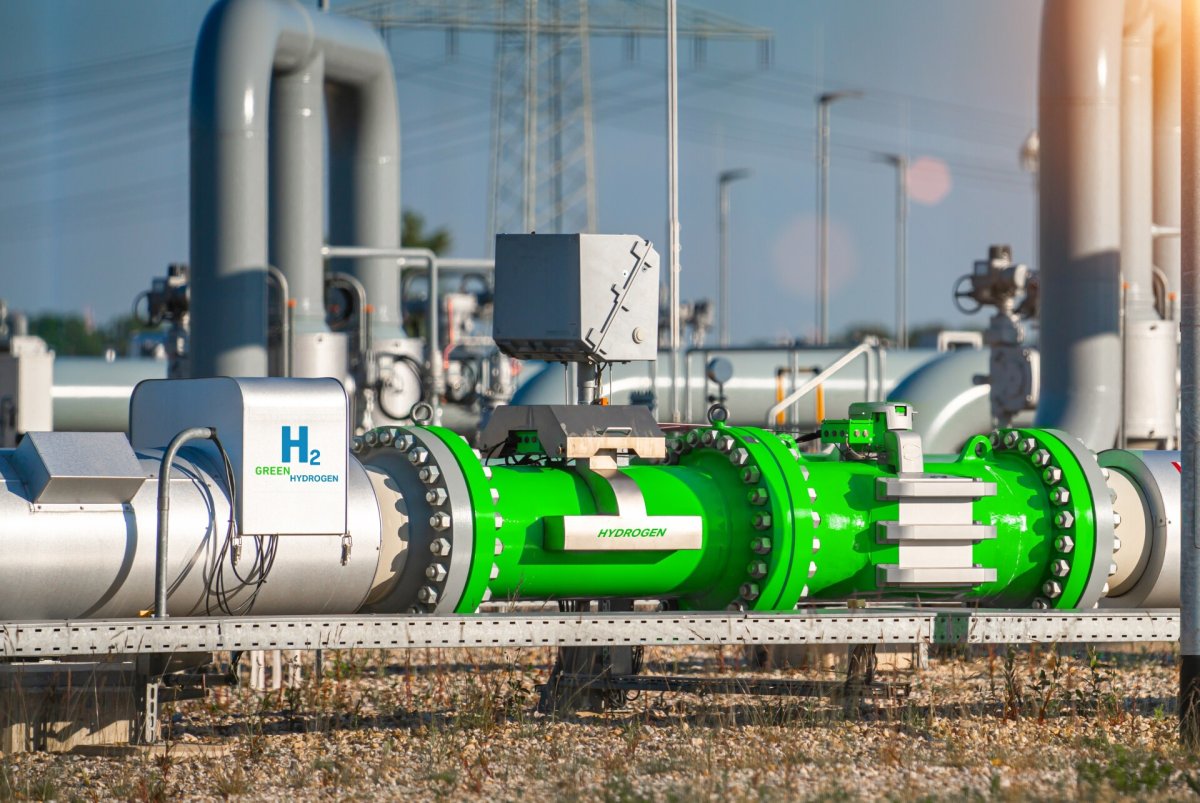
En el caso del hidrógeno, el documento de trabajo plantea tres vías de actuación para el periodo posterior a 2030. La actual RED III impulsa la demanda mediante objetivos nacionales obligatorios, entre ellos una cuota del 1% de combustibles renovables de origen no biológico (RFNBO) en el transporte para 2030, así como cuotas de RFNBO del 42% en la industria para 2030 y del 60% para 2035.
Según la opción preferida para la RED IV, estas obligaciones serían sustituidas por un objetivo indicativo de consumo de hidrógeno renovable a escala de la UE de 8 millones de toneladas para la industria y las refinerías. La evaluación califica los 8 millones de toneladas como el “nivel medio óptimo para el periodo cubierto por la política”, una formulación que diversos informes del sector han interpretado como un consumo anual de 8 millones de toneladas en 2040.
La vía preferida contempla además la creación de créditos de hidrógeno y de incentivos para estimular la demanda en los sectores consumidores, mecanismos que tendrían que aplicarse mediante otra legislación.
El escenario base de Rystad Energy sitúa la demanda total de hidrógeno verde en la UE en 9,5 millones de toneladas en 2040. Si la cifra de 8 millones de toneladas del borrador se interpreta como consumo anual en 2040, representaría una parte considerable de la demanda total prevista, especialmente teniendo en cuenta que el objetivo indicativo se aplicaría únicamente a la industria y las refinerías. Esto apunta a que la cuestión clave podría no ser tanto el volumen anunciado como la forma en que finalmente se materialice ese objetivo.
“Para el mercado europeo del hidrógeno, la posibilidad de sustituir las obligaciones nacionales vinculantes añade una nueva capa de incertidumbre regulatoria en un momento en el que los proyectos siguen dependiendo en gran medida de una visibilidad de la demanda a largo plazo para asegurar acuerdos de compra y alcanzar las decisiones finales de inversión. La producción, las infraestructuras y la demanda deben desarrollarse en paralelo, y una mayor flexibilidad podría ayudar a concentrar la producción en las regiones con menores costes”, dice Frederick Andre Wessel, Product Manager de Hydrogen Research de Rystad Energy.
“Sin embargo, si las señales de demanda a largo plazo siguen siendo sólidas solo en unos pocos Estados miembros, existe el riesgo de que el mercado se desarrolle en compartimentos separados en lugar de hacerlo como un mercado europeo integrado. La cuestión clave es, por tanto, si el marco definitivo podrá ofrecer mecanismos suficientemente sólidos y duraderos para respaldar la demanda en caso de que se sustituyan las obligaciones nacionales vinculantes”, añadió.
Más espacio para los biocombustibles
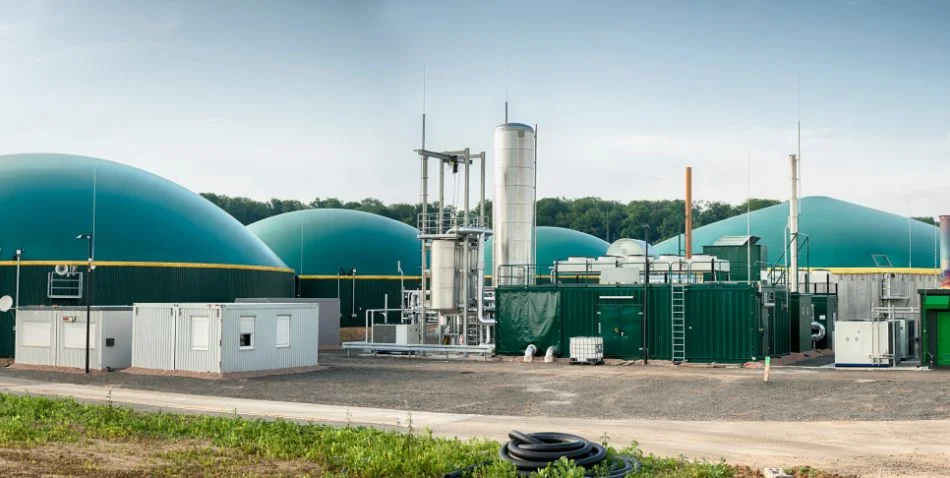
En el caso de los biocombustibles, el borrador apunta en una dirección más favorable, en línea con un mayor énfasis en la seguridad energética. Un límite común del 7% en la UE para los biocombustibles de origen agrícola podría elevar en torno a un 30% los volúmenes de biocombustibles convencionales elegibles respecto a la base de 2020 utilizada en la evaluación.
Además, los biocombustibles avanzados producidos a partir de materias primas procedentes de la UE podrían recibir un trato preferencial mediante la aplicación de multiplicadores. Esta medida contribuiría a reducir la dependencia de las importaciones: el año pasado, la UE importó alrededor de 1,8 millones de toneladas de aceite vegetal hidrotratado (HVO) y más de la mitad de su suministro de combustible sostenible de aviación (SAF).
El panorama es menos claro para los biocombustibles avanzados. El borrador parte de la premisa de que el actual objetivo mínimo combinado para el transporte de biocombustibles avanzados y RFNBO expirará después de 2030, lo que dejaría la demanda más condicionada por las políticas nacionales.
Al mismo tiempo, unos requisitos de certificación más estrictos podrían limitar la entrada de determinados combustibles y materias primas importados, mejorando la posición competitiva de los productores europeos.
En conjunto, el borrador apunta a efectos divergentes entre los distintos combustibles renovables: menor certidumbre regulatoria para el hidrógeno, pero un posible mayor respaldo a los biocombustibles vinculados a recursos de origen europeo.



Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios