El coche eléctrico crece más rápido que la red de recarga por primera vez en años
El último informe EV Charging Index de Roland Berger constata un cambio en el despliegue mundial de infraestructura: crece menos el número de cargadores, pero aumenta su utilización y, sobre todo, la potencia disponible
La infraestructura de recarga del vehículo eléctrico lleva varios años creciendo a un ritmo que resultaba complicado de mantener en el tiempo. Primero había que construir una red suficientemente extensa para que la falta de cargadores dejara de ser una barrera de entrada. Ahora, con millones de puntos ya instalados y un parque eléctrico mucho mayor las preocupaciones empiezan a ser otras: qué potencia ofrecen, cuánto se utilizan y si su explotación resulta económicamente sostenible.
Es una de las principales conclusiones que deja la séptima edición del EV Charging Index deRoland Berger, que analiza 34 mercados y dibuja una transición clara desde una primera etapa de despliegue masivo hacia otra en la que la calidad y el rendimiento de las redes empiezan a pesar tanto como el número de conectores.
Durante 2025 se instalaron aproximadamente 1,1 millones de nuevos puntos públicos de recarga en los países incluidos en el estudio. Es una cifra considerable, pero inferior a los casi 1,3 millones incorporados en 2024 y a los algo más de 1,3 millones de 2023. La consultora no interpreta esa desaceleración como una pérdida de impulso. Al contrario: considera que responde principalmente a la madurez alcanzada por algunos de los mercados más desarrollados.
El cambio se produce, además, mientras el coche eléctrico continúa ganando terreno. El parque de vehículos electrificados (Roland Berger incluye en esta categoría eléctricos puros e híbridos enchufables) aumentó otro 40% en 2025, hasta superar los 73 millones de vehículos en los mercados analizados. Ya representan más del 5% de todos los turismos y vehículos comerciales ligeros en circulación.
De instalar cargadores a conseguir que se utilicen
Durante los primeros años de expansión del vehículo eléctrico, muchas administraciones y operadores desplegaron infraestructura adelantándose deliberadamente a la demanda. Un contexto que era evidente: difícilmente podía crecer el parque si los compradores percibían que no existía una red suficiente para utilizar el coche con normalidad. Una situación que ahora empieza a invertirse. Poque el número de vehículos está creciendo más deprisa que el de cargadores públicos, elevando progresivamente su utilización y mejorando la economía de las instalaciones.
Roland Berger calcula que Europa occidental tiene actualmente alrededor de 45 coches eléctricos puros por cada cargador rápido. A medio plazo, considera que la relación económicamente sostenible podría superar los 100 vehículos por punto, aunque el nivel final dependerá de los hábitos de cada mercado, del peso de la recarga doméstica y del uso de los vehículos. Es, por tanto, una aparente paradoja: a medida que aumenta el número de eléctricos, algunos mercados pueden necesitar que la instalación de cargadores crezca más despacio que el parque para que las redes existentes alcancen un nivel de utilización suficiente.
Puntos cada vez más rápidos
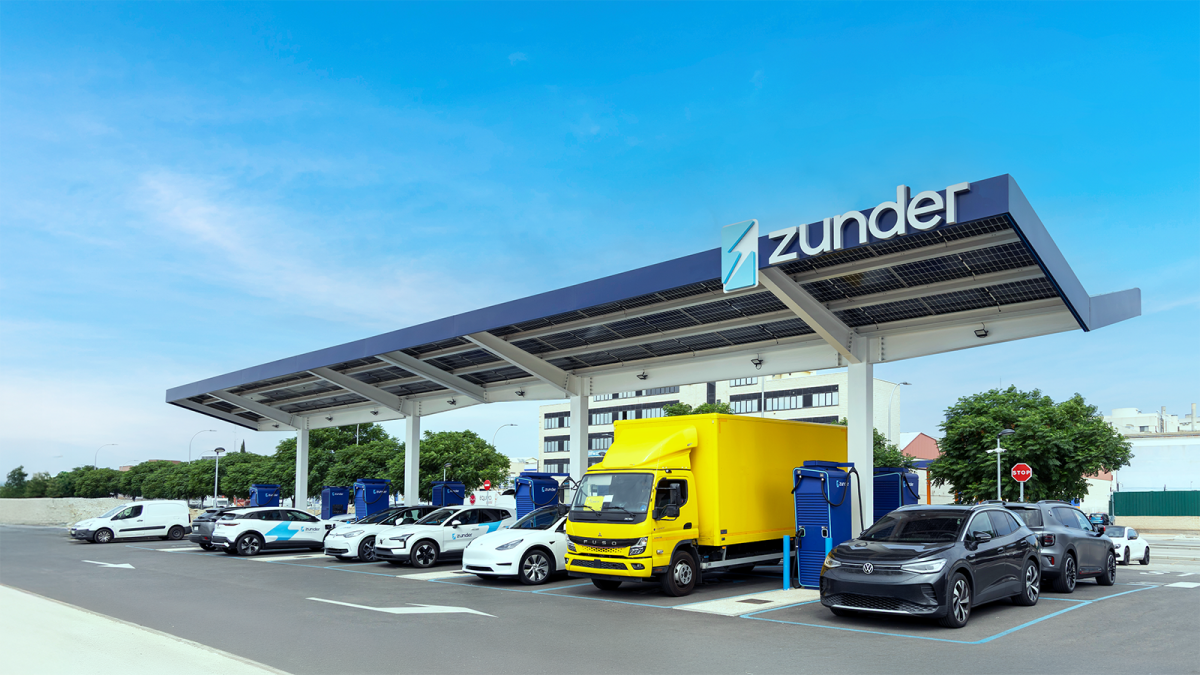
Zunder consolida en 2025 su liderazgo como referente en la carga ultrarrápida en el sur de Europa.Zunder
Ese cambio explica también por qué contar únicamente puntos de recarga ofrece una imagen cada vez menos precisa sobre el desarrollo de una red. No presta el mismo servicio un conector de 7,4 kW que uno capaz de suministrar 150, 300 o 400 kW. Ahí es donde estamos entrando en un nuevo escenario.
La proporción de cargadores públicos con potencias superiores a 22 kW aumenta en todas las regiones analizadas. China se acerca ya al 50%, mientras Europa se mantiene algo por encima del 20%, aunque con diferencias considerables entre países. Dentro de la propia recarga rápida, el salto es todavía mayor. Más de la mitad de los puntos rápidos europeos ofrecen ya al menos 150 kW, cuando hace cinco años apenas representaban alrededor de una cuarta parte. Es la categoría que está creciendo más deprisa dentro de la infraestructura pública ya que los conductores no piden únicamente más estaciones, sino sobre todo cargadores capaces de reducir el tiempo de parada.
De hecho, un 47% señala precisamente el tiempo excesivo de carga o la escasa potencia como uno de los elementos menos satisfactorios de la experiencia, mientras un 45% considera insuficiente la infraestructura pública disponible. Fiabilidad, compatibilidad y servicios en las estaciones aparecen también entre las preocupaciones, pero con porcentajes inferiores.
España, de las mejor situadas
El contexto español merece un capitulo al margen para Roland Berger puesto que el estudio desprende que más de una cuarta parte de su infraestructura pública corresponde ya a cargadores rápidos, situándola junto a Portugal, Polonia, Reino Unido o Noruega entre los países europeos que superan el 25%.
Una de las razones es el elevado peso que continúa teniendo la recarga vinculada. Cuando una parte importante de los usuarios carga habitualmente en casa o en el trabajo, la necesidad de desplegar una enorme red pública de baja potencia es menor y la inversión puede orientarse hacia instalaciones pensadas para desplazamientos interurbanos.
El indicador de disponibilidad tampoco coloca a España en una mala situación pues contabiliza aproximadamente 13 vehículos electrificados en circulación por cada punto público, frente a los 14 de media europea. Países como Reino Unido alcanzan los 25 y Portugal los 24, mientras Alemania se sitúa en 16 y Francia en 15.
De hecho, la edición anterior del propio estudio mostraba esa diferencia entre cifras y percepción. Aunque España había aumentado un 33% su infraestructura pública durante 2024 y tenía una proporción de cargadores rápidos superior a la media europea, solo el 45% de los usuarios consultados consideraba que las velocidades disponibles eran generalmente suficientes. Más de la mitad opinaba además que la infraestructura pública seguía siendo escasa.
El coche eléctrico coge ritmo en Europa
Plaza para cargar el vehículo eléctrico.Arval
La evolución de la recarga coincide además con una recuperación importante del mercado europeo. Después del frenazo de 2024, las ventas de eléctricos puros e híbridos enchufables aumentaron aproximadamente un tercio durante 2025, hasta alcanzar 3,7 millones de unidades.
La cuota conjunta se acercó al 30%, siete puntos más que un año antes. China continuó jugando en otra escala: allí uno de cada dos vehículos nuevos vendidos durante 2025 ya fue eléctrico o híbrido enchufable. A escala mundial, la proporción alcanzó uno de cada cuatro. España aparecía por debajo de esa media europea ya que su penetración durante el 2025 fue del 18,1%, dividida entre un 8,4% de eléctricos puros y un 9,7% de híbridos enchufables pero los datos de este 2026 son todavía más positivos, ya que su cuota se ha incrementado hasta el 23,8% en lo que va de año, con un 10,3% para los eléctricos y un 11,4% para los phev.
Con todo Roland Berger recuerda que en Europa apenas uno de cada veinte vehículos que circulan es todavía electrificado, de modo que queda mucho crecimiento por absorber. Al mismo tiempo, la infraestructura ya supera los 1,1 millones de puntos públicos en el continente y empieza a disponer de una red rápida mucho más capaz que hace apenas cinco años. La cuestión, por tanto, ya no es únicamente cuántos cargadores necesita Europa. Es qué cargadores necesita, dónde deben instalarse y cuántos vehículos tienen que utilizarlos para que la inversión sea sostenible. Ahí parece estar entrando ahora la verdadera carrera de la recarga eléctrica.








Deja tu comentario
Tu dirección de correo electrónico no será publicada. Todos los campos son obligatorios